
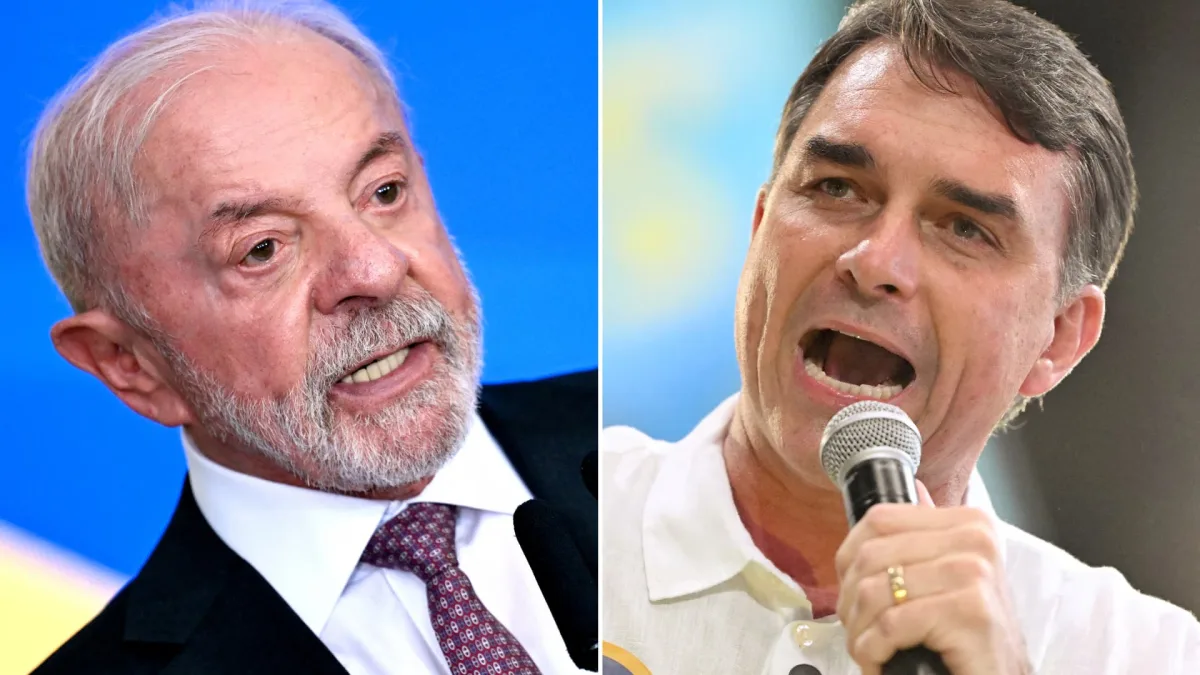
Avant l’élection brésilienne, les marchés prixent deux issues différentes
À l’approche de la présidentielle brésilienne, Wall Street anticipe deux trajectoires de marché très différentes selon le résultat du premier tour dimanche. Selon le consensus de marché, une victoire de Flavio Bolsonaro soutiendrait les obligations, les actions et le real brésilien, tandis qu’une avancée de Luiz Inacio Lula da Silva pourrait entraîner une réaction plus faible des prix.
Pour Fernando Marengo, économiste en chef de Black Toro Global Investments, la question centrale pour les investisseurs est de savoir si la course tournera à l’avantage de Lula ou de Bolsonaro. D’après cette source, si aucun des deux candidats ne franchit la barre des 50 %, l’élection sera renvoyée à un second tour le 25 octobre.
Que disent les sondages et le pricing récent ?
JPMorgan a relevé que, les jours où Flavio Bolsonaro gagnait du terrain dans les sondages, l’indice MSCI Brazil progressait en moyenne de 0,25 % par jour. Sur la plateforme de paris Kalshi, la probabilité de victoire de Bolsonaro est estimée à 60 %, contre 39 % pour Lula, mais le fait que ces marchés soient interdits au Brésil pourrait limiter leur capacité à refléter fidèlement la tendance locale, selon l’analyse.
Pourquoi la discipline budgétaire est-elle au centre des attentes ?
La principale raison pour laquelle les marchés valorisent plus favorablement Bolsonaro tient à ses promesses de politique budgétaire plus stricte. Au Brésil, la dette publique représente 81,9 % du produit intérieur brut, soit 10 points de plus depuis l’arrivée de Lula au pouvoir.
Leonardo Porto, économiste en chef de Citi pour le Brésil, estime qu’un ajustement budgétaire durable de 3 % à 3,5 % est nécessaire pour stabiliser la dynamique de la dette. Selon lui, des mesures ponctuelles comme les privatisations ne suffiront pas ; des coupes dans les dépenses ou des hausses d’impôts semblent en revanche difficiles, car près de 90 % du budget est de nature obligatoire.
- La pression fiscale au Brésil atteint 32 %, le niveau le plus élevé d’Amérique latine selon les données de l’OCDE.
- La faiblesse des perspectives de croissance renchérit le coût économique et politique d’un nouveau tour de vis budgétaire.
Les scénarios des banques pour les obligations, le taux de change et la Bourse
JPMorgan estime qu’en cas de mise en œuvre d’un agenda de réformes ambitieux par Bolsonaro, le marché pourrait connaître une revalorisation similaire à celle observée lors du précédent cycle réformateur. La banque rappelle que la réforme des retraites sous Jair Bolsonaro avait généré des économies de plusieurs centaines de milliards de dollars, tandis que le rendement des obligations brésiliennes à deux ans était tombé à environ 4,7 % et que le marché actions avait bondi de 130 %.
Dans le cadre d’un nouveau cycle de réformes, le taux nominal pourrait revenir vers son niveau neutre de 10 %, tandis que le taux réel se rapprocherait de 6 %. Le potentiel de hausse du MSCI Brazil serait alors compris entre 21 % et 41 %. JPMorgan prévoit également un taux dollar/real de 5,50 dans le scénario Lula, contre 4,90 dans le scénario Bolsonaro.
Lors du scrutin, l’ensemble de la Chambre des députés et un tiers du Sénat seront également renouvelés ; l’équilibre législatif sera donc suivi de près pour évaluer la capacité à mettre en œuvre des réformes. Parmi les risques externes surveillés par les investisseurs figurent la hausse des taux mondiaux et l’impact d’El Niño, susceptible de pénaliser les pays exportateurs agricoles.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.