
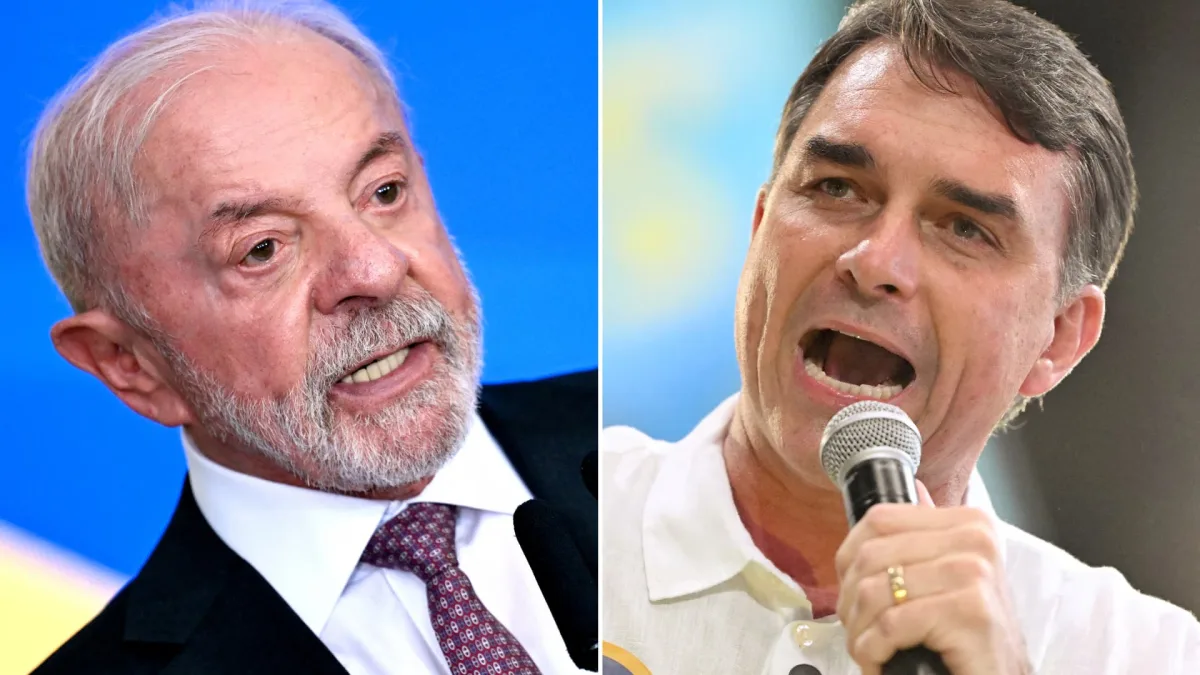
Vor der Brasilien-Wahl preisen die Märkte zwei verschiedene Ergebnisse ein
Vor der brasilianischen Wahl kalkuliert Wall Street für den Ausgang der ersten Runde am Sonntag zwei sehr unterschiedliche Marktpfade. Nach Markterwartung würde ein Sieg von Flavio Bolsonaro die Kurse von Anleihen, Aktien und des brasilianischen Real stützen, während ein Vorsprung von Luiz Inacio Lula da Silva zu einer schwächeren Preisbildung führen könnte.
Für Fernando Marengo, Chefökonom bei Black Toro Global Investments, lautet die zentrale Frage der Anleger, ob das Rennen zugunsten von Lula oder Bolsonaro ausgeht. Sollte nach Angaben der Quelle keiner der beiden Kandidaten die 50-Prozent-Marke überschreiten, käme es am 25. Oktober zu einer Stichwahl.
Was Umfragen und jüngste Marktpreise signalisieren
JPMorgan stellte fest, dass der MSCI Brazil-Index an Tagen, an denen Flavio Bolsonaro in den Umfragen zulegte, im Schnitt um 0,25 Prozent stieg. Auf der Prognoseplattform Kalshi wird Bolsonaros Siegchance zwar mit 60 Prozent und die von Lula mit 39 Prozent gesehen, doch da solche Märkte in Brasilien verboten sind, dürfte das lokale Stimmungsbild nicht vollständig abgebildet werden.
Warum die Erwartung fiskalischer Disziplin im Mittelpunkt steht
Der Hauptgrund für die freundlichere Bewertung Bolsonaros ist das Versprechen einer strikteren Haushaltspolitik. In Brasilien liegt die Staatsverschuldung gemessen am Bruttoinlandsprodukt bei 81,9 Prozent und damit um 10 Prozentpunkte höher als zu Lulas Amtsantritt.
Leonardo Porto, Brasilien-Chefökonom bei Citi, argumentiert, dass zur Stabilisierung der Schuldendynamik eine dauerhafte fiskalische Anpassung in Höhe von 3 bis 3,5 Prozent nötig wäre. Einmalige Schritte wie Privatisierungen reichten demnach nicht aus; Ausgabenkürzungen oder Steuererhöhungen seien jedoch schwierig, weil rund 90 Prozent des Budgets verpflichtend gebunden seien.
- Die Steuerquote in Brasilien liegt bei 32 Prozent und damit laut OECD auf dem höchsten Niveau in Lateinamerika.
- Der schwache Wachstumsausblick erhöht die wirtschaftlichen und politischen Kosten neuer Sparmaßnahmen.
Die Szenarien der Banken für Anleihen, Währung und Börse
JPMorgan hält es für möglich, dass es bei einer starken Reformagenda Bolsonaros zu einer Neubewertung ähnlich wie in der früheren Reformphase kommt. Die Bank verweist darauf, dass die Rentenreform unter Jair Bolsonaro Einsparungen in Milliardenhöhe gebracht habe; damals sei die Rendite zweijähriger brasilianischer Staatsanleihen auf rund 4,7 Prozent gefallen und der Aktienmarkt um 130 Prozent gestiegen.
In einem neuen Reformzyklus könnte der nominale Zins auf ein neutrales Niveau von 10 Prozent und der Realzins auf 6 Prozent sinken; für den MSCI Brazil sehen die Analysten dann Aufwärtspotenzial von 21 bis 41 Prozent. JPMorgan geht zudem davon aus, dass der Dollar-Real-Kurs im Lula-Szenario bei 5,50 und im Bolsonaro-Szenario bei 4,90 liegen könnte.
Bei der Wahl werden das gesamte Abgeordnetenhaus und ein Drittel des Senats neu besetzt; deshalb beobachten Anleger auch das Kräfteverhältnis im Parlament genau, wenn es um die Umsetzbarkeit von Reformen geht. Zu den externen Risiken für Investoren zählen steigende globale Zinsen sowie die Auswirkungen von El Niño, die landwirtschaftlichen Exportländern schaden könnten.
"""
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.