
Welche ETF-Geschäfte nimmt die neue Leitlinie ins Visier?
ETF-Steuerstundungs-Strategien werden nach den neuen regulatorischen Mitteilungen in den USA künftig enger ausgelegt. Das US-Finanzministerium und der Internal Revenue Service (IRS) beobachten vor allem Strukturen, bei denen stark im Wert gestiegene Aktien über einen Zwischenschritt in einen neuen ETF eingebracht und das Portfolio anschließend rasch umgeschichtet wird, um die Kapitalertragsteuer aufzuschieben.
Im Zentrum steht Section 351 des US-Steuerrechts. Die Regel erlaubt es Anlegern unter bestimmten Voraussetzungen, Vermögenswerte gegen Gesellschaftsanteile einzubringen, ohne dass dies sofort als realisierter Kapitalgewinn gilt. Die Steuerbehörden betonen jedoch, dass Konstruktionen nicht geschützt sind, wenn der ETF lediglich als Durchleitung für Wertpapierübertragungen genutzt wird und das eigentliche Ziel die Steuervermeidung ist.
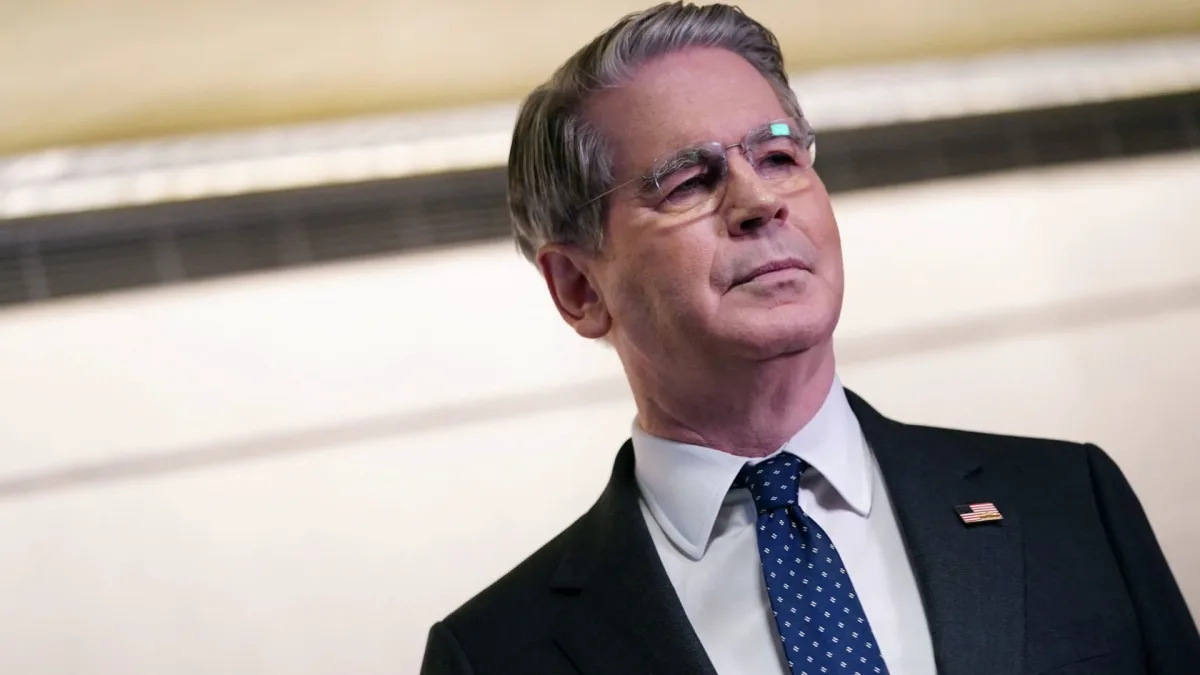
Finanzminister Scott Bessent schrieb diese Woche, die Regelung bedeute eine deutliche Verschärfung gegen Geschäfte, die das Steuerrecht ausnutzen sollen. Auch eine IRS-Ruling stellt laut den Behörden klar, dass einige Section-351-ETF-Umwandlungen, die Kapitalgewinne verschleiern sollen, nach geltendem Recht nicht zulässig sind.
Welche Anleger könnten betroffen sein?
Solche Strukturen werden nach Angaben aus dem Markt nicht vor allem von Kleinanlegern genutzt, sondern eher von Personen mit hohem Einkommen und großem Vermögen. Ein wesentlicher Grund sind die Kosten. Fachleuten zufolge kann die Auflegung eines neuen ETFs rund 200.000 bis 300.000 US-Dollar kosten.
- Einige Marktteilnehmer halten erst Aktien mit einem Wertzuwachs von mindestens 25 Millionen US-Dollar für wirtschaftlich sinnvoll.
- Andere Berater setzen die Schwelle noch höher und sehen Modelle unterhalb von 100 Millionen US-Dollar als kaum praktikabel an.
- Laut einer Bloomberg-Analyse vom Juli 2026 erreichte das Gesamtvolumen der zu diesem Zweck aufgelegten ETFs 22 Milliarden US-Dollar, die aufgeschobene Kapitalertragsteuer lag bei 6,5 Milliarden US-Dollar.
Die Aufseher stellen zugleich klar, dass nicht jede Section-351-Transaktion problematisch ist. In der Leitlinie heißt es ausdrücklich, dass neu aufgelegte ETFs nicht automatisch verdächtig sind, wenn sie mit Vermögenswerten finanziert werden, die zur Anlagestrategie des Fonds passen, und diese Vermögenswerte unter normalen Bedingungen im Fonds gehalten werden sollen.
Grauzonen und nächste Schritte
Einer der auffälligsten Punkte in der neuen Mitteilung ist der Zeitfaktor. Steuerbehörden sehen Transaktionen nach der Einbringung stark gestiegener Wertpapiere in einen ETF kurz darauf als verdächtig an; was genau darunter zu verstehen ist, bleibt aber offen. Diese Unklarheit führt dazu, dass Juristen und Steuerberater in den kommenden Monaten mit ausführlicheren Vorgaben rechnen.
IRS und Finanzministerium wollen Rückmeldungen zu der Mitteilung bis zum 28. Oktober sammeln. Experten zufolge zielt der Schritt nicht auf den Alltag des großen ETF-Marktes, sondern dürfte vor allem kleinen Strukturen zusätzliche Grenzen setzen, die durch schnelle Portfolioumschichtungen Steuervorteile erzeugen wollen. Zudem werden in der Mitteilung auch andere Formen der Steuerstundung näher geprüft, darunter Übertragungen auf Personengesellschaften sowie optionsbasierte „Box-Spread“-Strategien.
"""
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.