
¿Qué operaciones con ETF busca frenar la nueva guía?
Las estrategias de aplazamiento fiscal en ETF se analizarán ahora bajo un marco más estricto tras las nuevas comunicaciones regulatorias en Estados Unidos. El Departamento del Tesoro de EE. UU. y el Servicio de Impuestos Internos (IRS) han puesto bajo vigilancia las estructuras destinadas a diferir el impuesto sobre plusvalías, especialmente cuando acciones con fuertes revalorizaciones se trasladan a un nuevo ETF a través de un intermediario y después la cartera se modifica en poco tiempo.
En el centro del debate está la disposición Section 351 del código fiscal. Esta norma permite, bajo determinadas condiciones, que los inversores aporten activos a una sociedad a cambio de acciones sin que se considere realizado un beneficio de capital. Sin embargo, las autoridades fiscales subrayan que los casos en los que el ETF se utiliza solo como un canal para transferir valores y el objetivo final es evitar impuestos no quedan protegidos por las reglas actuales.
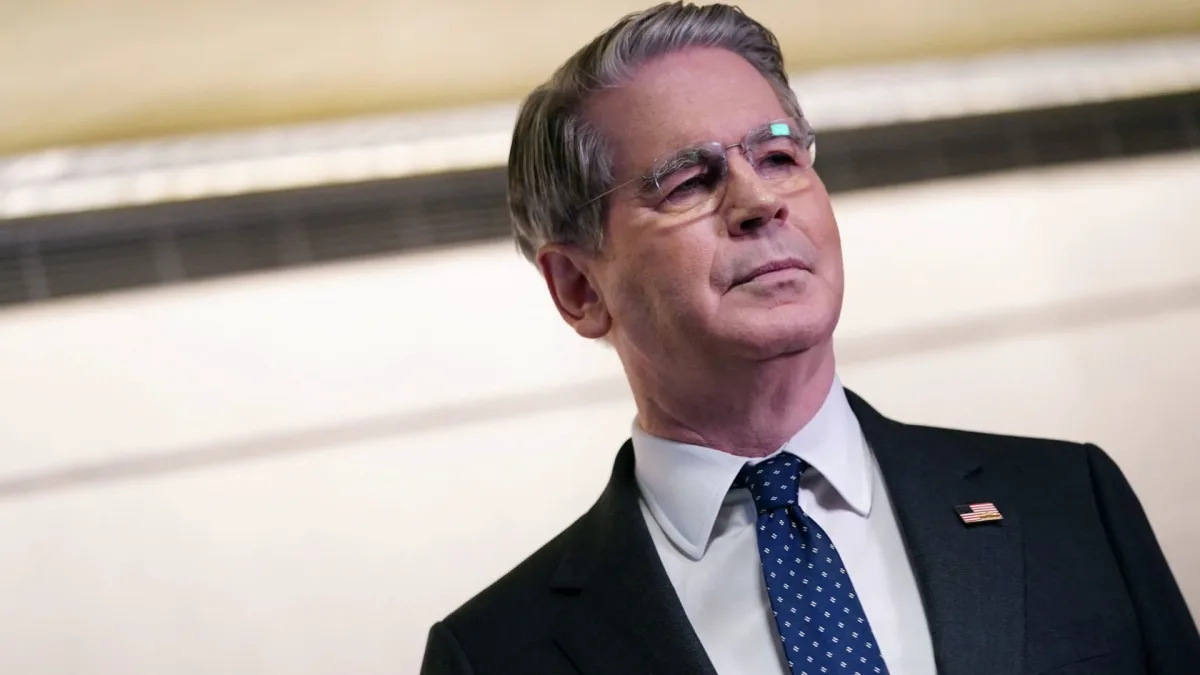
El secretario del Tesoro, Scott Bessent, afirmó en una publicación esta semana que la medida supone un endurecimiento serio frente a operaciones diseñadas para abusar de la legislación fiscal. La resolución de ingresos del IRS también deja claro, según las autoridades tributarias, que algunas conversiones de ETF al amparo de la Section 351 que intentan ocultar plusvalías no son válidas bajo la normativa vigente.
¿Qué inversores podrían verse afectados?
Estas estructuras no suelen ser utilizadas por pequeños ahorradores, sino sobre todo por personas con altos ingresos y gran patrimonio. Una de las principales razones es el coste. Según los expertos, crear un ETF nuevo puede costar entre 200.000 y 300.000 dólares.
- Algunos participantes del mercado sostienen que, para que la operación tenga sentido económico, la acción aportada debería haber ganado al menos 25 millones de dólares de valor.
- Otros asesores elevan aún más el listón y consideran que el método no compensa para carteras por debajo de los 100 millones de dólares.
- Según un análisis de Bloomberg de julio de 2026, el tamaño total de los ETF creados con este fin alcanzó los 22.000 millones de dólares, mientras que el impuesto sobre plusvalías aplazado llegó a 6.500 millones de dólares.
Aun así, los reguladores no consideran problemáticas todas las operaciones amparadas en la Section 351. La guía deja claro que, si un ETF recién creado se financia con activos acordes con su tesis de inversión y la intención es mantenerlos de forma ordinaria dentro del fondo, esas operaciones no se considerarán automáticamente sospechosas.
Zonas grises y próximos pasos
Uno de los puntos que más llama la atención en el nuevo aviso es el calendario. Las autoridades fiscales consideran sospechosas las operaciones realizadas poco después de transferir valores revalorizados a un ETF, pero todavía no han precisado qué significa exactamente ese plazo. Esa ambigüedad ha llevado a abogados y asesores fiscales a esperar una guía más detallada en los próximos meses.
El IRS y el Tesoro prevén recoger comentarios sobre el aviso hasta el 28 de octubre. Los expertos señalan que no se trata de una medida dirigida al funcionamiento diario del enorme mercado de ETF, sino más bien de un paso que podría imponer límites adicionales a modelos que buscan generar ventajas fiscales mediante una rápida diversificación de cartera en estructuras de menor tamaño. El aviso también indica que se están examinando con más atención otros métodos de aplazamiento fiscal, como las transferencias a sociedades y las estrategias basadas en opciones tipo “box spread”.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.