
¿Qué es DASK y por qué se considera obligatorio?
Entre las dudas más frecuentes de propietarios e inquilinos está qué es DASK y cuál es la diferencia con el seguro de hogar. Ambos tipos de seguro no se sustituyen entre sí; sus objetivos, el alcance de la cobertura y su funcionamiento en caso de siniestro son distintos. Por eso, tener una póliza no significa que no haga falta la otra.
El seguro obligatorio contra terremotos, conocido como DASK, es una cobertura pensada principalmente para los daños materiales causados directamente por un terremoto. Su foco principal son los daños que puedan producirse en las partes estructurales de la vivienda. Algunos elementos vinculados al edificio, como las instalaciones eléctricas, de agua o de gas natural, también pueden entrar en este ámbito según las condiciones de la póliza.
La principal característica de DASK es que es una obligación legal para determinadas viviendas. En cambio, esta póliza no ofrece por sí sola protección para los muebles del hogar, los bienes personales ni para muchos otros riesgos que no sean un terremoto. Esta diferencia es una de las que más confusión genera al elegir un seguro.
¿Qué riesgos cubre el seguro de hogar?
El seguro de hogar suele ser un producto opcional que ofrece una protección más amplia que DASK. Aunque el contenido de la póliza varía según la aseguradora y el paquete elegido, puede incluir incendios, daños por agua, robos, tormentas, rotura de cristales y riesgos similares. En algunas pólizas también pueden incluirse daños a terceros o servicios de asistencia.
¿Por qué conviene leer bien el alcance de la cobertura?
No todas las pólizas de seguro incluyen las mismas coberturas. Por eso, más allá del nombre del producto, conviene revisar qué riesgos están incluidos, cuáles son las franquicias y qué exclusiones se aplican. Entender bien la diferencia entre cobertura del continente y del contenido es especialmente importante para evitar sorpresas cuando ocurre un siniestro.
- DASK se centra sobre todo en los daños estructurales provocados por un terremoto.
- El seguro de hogar puede cubrir, dentro de las condiciones de la póliza, muchos riesgos distintos al sismo.
- Para muebles, aparatos electrónicos y objetos personales, puede ser necesaria una cobertura adicional.
¿Qué ofrece cada póliza en caso de siniestro?
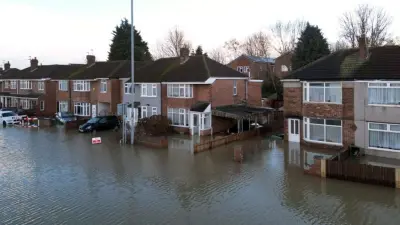
Tras un daño, qué póliza entra en juego depende de la causa del siniestro y de la parte afectada. Si el daño en el edificio se produce por un terremoto, DASK será la cobertura principal; en cambio, ante riesgos distintos al sismo o ante garantías adicionales incluidas en la póliza, puede activarse el seguro de hogar. Los detalles de aplicación dependen de las condiciones recogidas en el texto de la póliza.
¿Por qué muchas personas contratan ambas?
Para muchas familias, la protección más sólida se consigue al combinar ambas pólizas. Cuanto más clara y amplia sea la cobertura, más manejable resulta la carga económica en caso de daño. Por eso, antes de pedir presupuesto, es útil valorar por separado las necesidades de la vivienda, el contenido y los servicios extra.
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.