
Какие сделки с ETF попали под внимание регуляторов?
Стратегии отсрочки налога при ETF после новых регуляторных разъяснений в США будут оцениваться гораздо строже. Минфин США и IRS (Налоговая служба США) взяли под пристальный контроль схемы, в которых акции с большим нереализованным ростом стоимости переводились через посредника в новый ETF, а затем портфель быстро перестраивался, чтобы отложить уплату налога на прирост капитала.
В центре этой практики находится положение налогового законодательства Section 351. Норма позволяет при определенных условиях не признавать возникновение налогооблагаемой прибыли, когда инвесторы передают активы компании в обмен на ее акции. Однако налоговые органы подчеркивают, что если ETF используется лишь как канал для передачи ценных бумаг и конечная цель состоит в уходе от налогов, такие структуры не защищены действующими правилами.
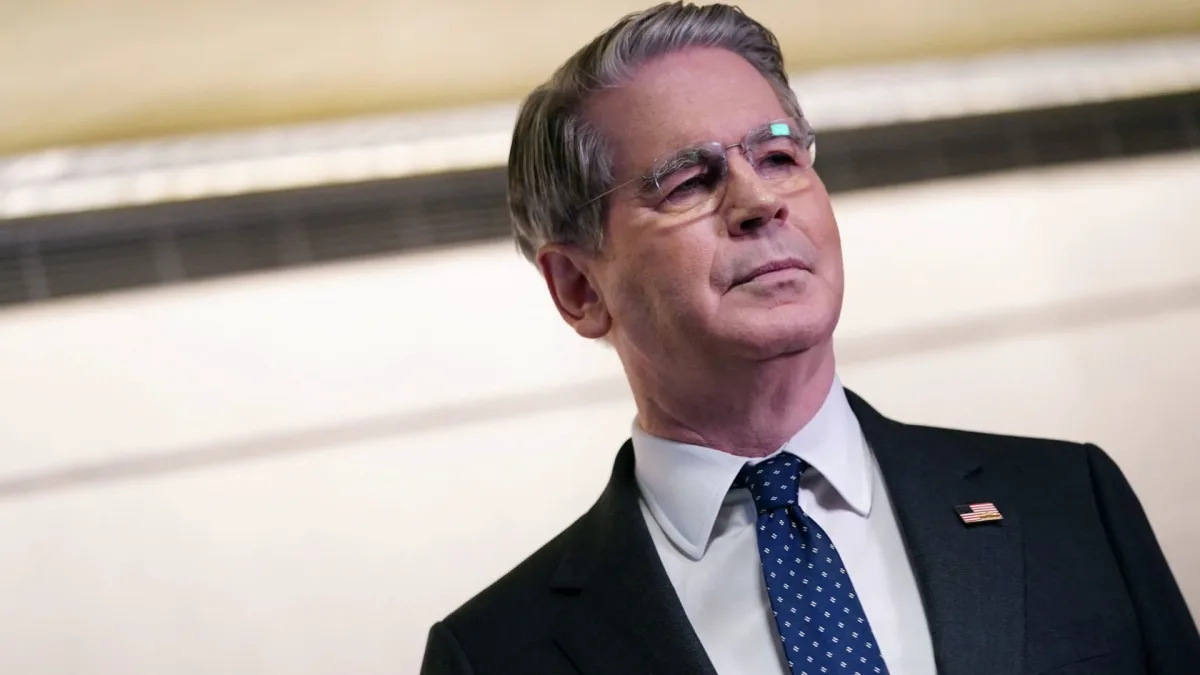
Министр финансов Скотт Бессент в сообщении на этой неделе заявил, что новые разъяснения означают серьезное ужесточение в отношении операций, направленных на злоупотребление налоговым законодательством. По мнению IRS, некоторые преобразования по Section 351 в формат ETF, которые пытаются сделать прирост капитала «невидимым» для налоговых органов, не соответствуют действующему праву.
Какие инвесторы могут почувствовать эффект?
Отмечается, что такие структуры чаще используют не розничные инвесторы, а лица с высокими доходами и крупным капиталом. Одна из ключевых причин — стоимость. По оценкам экспертов, запуск нового ETF может обойтись примерно в 200 000–300 000 долларов.
- Некоторые участники рынка считают, что для экономической целесообразности сделки нужны акции, подорожавшие как минимум на 25 млн долларов.
- Ряд консультантов поднимает планку еще выше и полагает, что для портфелей менее 100 млн долларов этот метод не имеет смысла.
- По данным анализа Bloomberg за июль 2026 года, совокупный объем ETF, созданных для этих целей, достиг 22 млрд долларов, а отложенный налог на прирост капитала — 6,5 млрд долларов.
При этом регуляторы не считают все сделки по Section 351 проблемными. В разъяснениях прямо указано, что если новый ETF формируется из активов, соответствующих инвестиционной стратегии фонда, и эти активы предполагается удерживать на обычных условиях, такие операции автоматически не считаются подозрительными.
Серые зоны и дальнейшие шаги
Одним из самых заметных пунктов нового уведомления стал вопрос сроков. Налоговые органы считают подозрительными операции, проведенные вскоре после передачи ценных бумаг с ростом стоимости в ETF, однако что именно означает этот срок, пока не уточняется. Эта неопределенность заставила юристов и налоговых консультантов ожидать более подробных разъяснений в ближайшее время.
IRS и Минфин планируют собирать предложения по уведомлению до 28 октября. Эксперты отмечают, что речь идет не о шаге, направленном против всего крупного рынка ETF, а скорее о дополнительных ограничениях для моделей, которые пытаются получать налоговые преимущества за счет быстрого перераспределения небольших по масштабу портфелей. В уведомлении также говорится, что более пристально будут изучаться переводы в партнерства и другие методы отсрочки налогообложения, включая опционные стратегии типа «box spread».
"""
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.