
Quelle est l’attente de base avant la publication ?
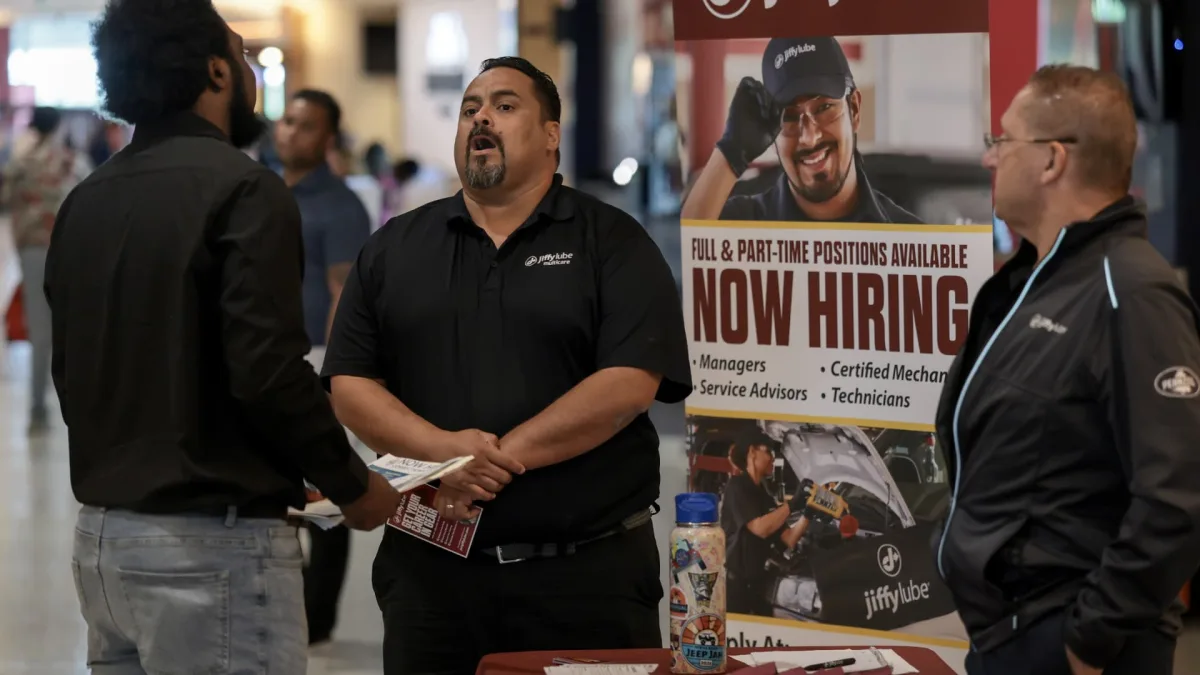
Lerapport sur l’emploi non agricole aux États-Unis, attendu vendredi avec les chiffres de septembre, donnera un aperçu du rythme du marché du travail à la fin de l’été. Selon le consensus Dow Jones à Wall Street, les créations d’emplois non agricoles devraient s’élever à 84.000, tandis que le taux de chômage resterait à 4,1 %. Ce tableau, bien qu’il signale un ralentissement par rapport aux périodes d’embauches plus vigoureuses des années précédentes, est interprété comme le signe d’un marché du travail encore proche du plein emploi.
Ces anticipations interviennent après la hausse de 162.000 postes enregistrée en août. Le même rapport avait aussi fait l’objet de révisions à la hausse pour les mois précédents. Le chiffre de septembre sera donc observé comme un test clé pour déterminer si la dynamique de l’emploi en fin d’été n’était que temporaire ou s’inscrit dans la durée.
Pourquoi la Fed se concentre-t-elle sur ces données ?
Pour la Federal Reserve (Fed, banque centrale américaine), les chiffres de l’emploi restent l’un des principaux indicateurs permettant de mesurer la résistance de l’économie alors que la lutte contre l’inflation se poursuit. Ces derniers jours, des responsables de la Fed ont souligné que les conditions générales du marché du travail semblaient se stabiliser, tout en portant davantage leur attention sur les perspectives d’inflation.
Le ralentissement des salaires va aussi dans ce sens. Le salaire horaire moyen devrait progresser de 3,1 % sur un an en septembre, contre environ 4 % au début de l’année. Cette modération des hausses salariales alimente l’idée qu’il n’existe pas d’urgence à resserrer davantage la politique monétaire.
- En 2026, la hausse mensuelle de l’emploi s’est établie en moyenne à 80.000.
- En février, l’économie a perdu 156.000 emplois, avant de rebondir à 214.000 le mois suivant.
Quel signal pour les marchés sur les taux ?
Après les déclarations de la Fed cette semaine, les marchés ont nettement réduit la probabilité d’une nouvelle hausse des taux lors de la réunion des 27-28 octobre. Les investisseurs jugent désormais plus probable une éventuelle nouvelle décision en décembre qu’en octobre, notamment après les propos du président de la Fed de New York, John Williams, qui ont laissé entendre qu’il n’y avait pas lieu de précipiter les choses.
Pour autant, tous les indicateurs du marché du travail ne pointent pas vers un relâchement. Selon l’enquête Glassdoor, la confiance des salariés est tombée en septembre à son plus bas niveau historique, sur fond de préoccupations liées à la sécurité de l’emploi, à l’incertitude économique, à l’inflation et à l’intelligence artificielle. Par ailleurs, les premières demandes d’allocation chômage sont tombées à 197.000 la semaine dernière ; les données de Challenger, Gray & Christmas montrent aussi que les suppressions d’emplois en septembre étaient inférieures de 18 % à celles d’août et de 20 % à celles de la même période l’an dernier.
Ce tableau contrasté laisse penser que la publication de vendredi pourrait peser sur les rendements obligataires, le dollar et les marchés actions. Un chiffre supérieur aux attentes conforterait l’idée que la Fed garde l’option d’un relèvement des taux sur la table. À l’inverse, une donnée plus faible renforcerait les anticipations d’un report de la prochaine étape.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.