
لماذا ينسحب العاملون الشباب من خطط التقاعد؟
في المملكة المتحدة، عادت خطط التقاعد في مكان العمل إلى واجهة النقاش، ولا سيما بالنسبة إلى العاملين الشباب، بسبب الارتفاع المتواصل في تكاليف المعيشة. وفي أمثلة نقلتها BBC Business، يفضّل بعض العاملين تعليق مدخراتهم التقاعدية مؤقتًا بسبب الإيجار وقروض الطلاب وتكاليف التنقل ومصروفات الأسرة.
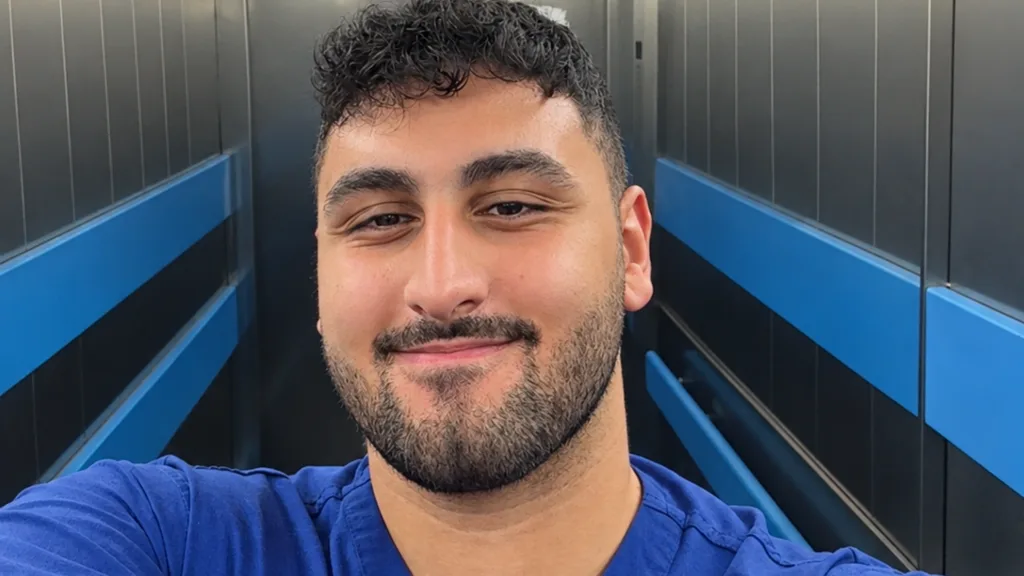
وقال حسن ناصر، وهو متدرب على الطب العام يبلغ 26 عامًا ويعمل في ويست ميدلاندز، إنه كان يساهم بنحو 430 جنيهًا إسترلينيًا شهريًا في خطة تقاعد هيئة الخدمات الصحية الوطنية NHS، لكنه قرر وقف مساهماته لمدة 6 إلى 12 شهرًا بسبب الضائقة المالية. وأوضح ناصر أن قراره مرتبط بدعم أحد أفراد أسرته المريض، والادخار من أجل منزله الأول، وسداد الإيجار وقروض الطلاب، مشيرًا إلى أنه قد يخسر على المدى الطويل ما بين 5 آلاف و10 آلاف جنيه إسترليني من دخل التقاعد.
ما الفائدة المالية من البقاء في النظام؟
في المملكة المتحدة، يُدرج العاملون الذين تبلغ أعمارهم 22 عامًا فأكثر ويتجاوز دخلهم السنوي 10 آلاف جنيه إسترليني تلقائيًا في خطة التقاعد المهنية. وعادةً ما يُقتطع نحو 5% من الراتب، مع إضافة إعفاءات ضريبية، إلى جانب مساهمة إلزامية من صاحب العمل.
- تُخصم مساهمة الموظف تلقائيًا من الراتب.
- تجعل مساهمة صاحب العمل والدعم الضريبي الادخار أقوى من التوفير الفردي وحده.
وقال ناصر إنه يودع من دخله الإجمالي الشهري 10.7% في النظام، وإن هيئة الخدمات الصحية الوطنية تضيف مساهمة ملحوظة فوق ذلك. لكنه أشار إلى أن عدم سماح الهيئة، على خلاف بعض أصحاب العمل، بخفض نسبة مساهمة الموظفين في الفترات الصعبة كان عاملًا مؤثرًا في قراره.
ماذا تقول البيانات الرسمية وتحذيرات الخبراء؟
وبحسب بيانات وزارة العمل والمعاشات (DWP)، فإن نحو 22.6 مليون شخص مشمولين بالالتحاق التلقائي، أي 90% ممن تنطبق عليهم الشروط، ما زالوا يسددون الاشتراكات. في المقابل، يبقى نحو 2.5 مليون شخص خارج الخطط.
وقال وزير المعاشات تورستن بيل إن عدد الشباب الذين لا يدخرون للتقاعد يتزايد، وإن الجيل الحالي من الشباب يواجه خطر الوصول إلى مستويات أقل من دخل المعاشات الخاصة مقارنةً بالمتقاعدين اليوم. وتزداد أهمية هذا الخطر لأن معاش الدولة لا يوفر سوى حد أدنى من الدخل.
لماذا تُعد خسارة العائد المركب أمرًا حاسمًا؟
وأكدت أبريل لييسون من شركة الاستشارات المالية The Private Office أنه ينبغي، إذا أمكن، عدم إيقاف مساهمات التقاعد بالكامل. فالمسألة لا تقتصر على خسارة مساهمة صاحب العمل، بل تمتد إلى العائد المركب على الأموال المودعة في العشرينات، والذي يمنح أفضلية كبيرة على المدى الطويل.
وأوضحت لييسون أنه مع احتساب سن التقاعد الأدنى الحالي البالغ 57 عامًا، فإن الأموال التي تُودع في سن مبكرة تحصل على فرصة للنمو لمدة لا تقل عن 30 عامًا. ووفقًا لمثالها، فإن 100 جنيه إسترليني تُدّخر اليوم، وبعائد سنوي قدره 4%، تصبح قيمتها بعد 30 عامًا أعلى بكثير من المبلغ نفسه إذا أُودع بعد 15 أو 20 عامًا.
الشباب وموظفو منتصف العمر يواجهون الضغوط نفسها
وقالت إيفي، البالغة 22 عامًا والمقيمة في كورنوال، إنها لم تنضم إلى خطة التقاعد في وظيفتها لدى شركة فعاليات مقرها لندن. وأضافت خريجة مدرسة الدراما حديثًا أن تكاليف الطعام والتنقل وإيجارًا شهريًا يبلغ 800 جنيه إسترليني تجعل مساهمتها في النظام غير ممكنة في هذه المرحلة.
ولا تقتصر المشكلة على الشباب. ففي جنوب شرق لندن، قال المعلم كهرلي، البالغ 47 عامًا، إنه أوقف مساهماته في خطة التقاعد المهنية مرتين خلال السنوات الخمس الماضية لأسباب مالية، ويعتقد أن ذلك ترك فجوة بنحو 5 آلاف جنيه إسترليني في مدخراته التقاعدية. ويضيف كهرلي، الذي يعمل الآن لحسابه الخاص، أنه يعتزم العودة إلى خطة تقاعد خاصة.
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.