
Почему молодые сотрудники выходят из пенсионных планов?
В Великобритании корпоративные пенсионные планы вновь стали предметом обсуждения, особенно на фоне роста стоимости жизни для молодых работников. В примерах, которые приводит BBC Business, некоторые сотрудники предпочитают временно приостанавливать пенсионные накопления из-за расходов на аренду, студенческие кредиты, транспорт и помощь семье.
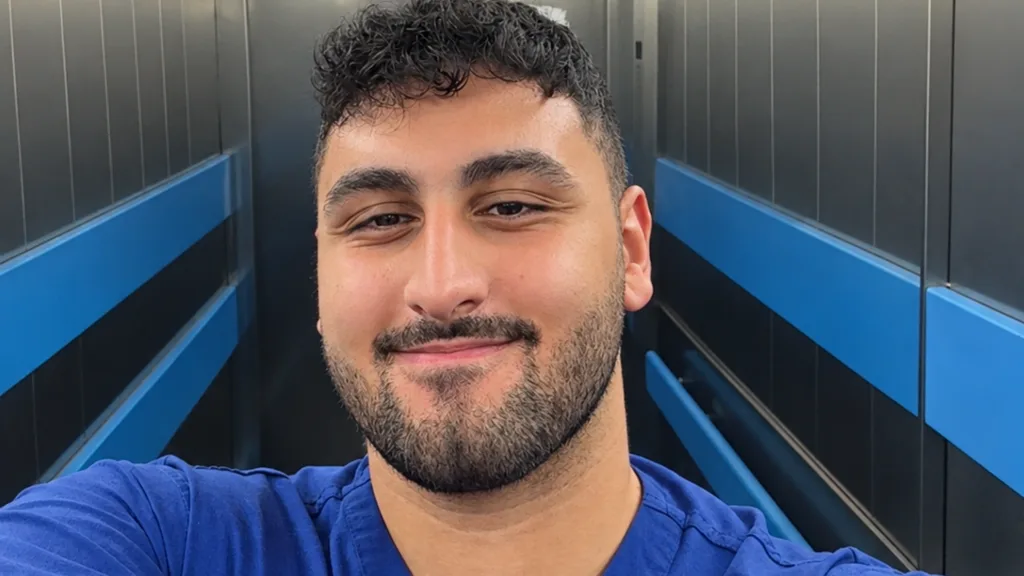
26-летний кандидат в врачи общей практики Хассан Нассар, работающий в Уэст-Мидлендсе, рассказал, что до начала сентября ежемесячно вносил около 430 фунтов стерлингов в пенсионный план NHS, но из-за финансовых трудностей решил сделать паузу во взносах на 6–12 месяцев. По словам Нассара, на это решение повлияли необходимость поддерживать больного родственника, копить на первый дом, а также оплачивать аренду и студенческий кредит; при этом он подсчитал, что в долгосрочной перспективе может потерять примерно 5 000–10 000 фунтов пенсионного дохода.
В чем финансовое преимущество участия в системе?
В Великобритании сотрудники старше 22 лет с годовым доходом выше 10 000 фунтов обычно автоматически включаются в корпоративный пенсионный план. Как правило, из зарплаты работника удерживается около 5%, при этом добавляются налоговые льготы, а работодатель также делает минимальный взнос.
- Взнос сотрудника автоматически удерживается из зарплаты.
- Взнос работодателя и налоговая поддержка делают накопления заметно выгоднее, чем самостоятельные сбережения.
Нассар сообщил, что сам направлял в систему 10,7% своего валового дохода в месяц, а NHS вносила значительную сумму сверху. Однако на его решение повлияло и то, что NHS, в отличие от некоторых работодателей, не позволяет сотрудникам снижать размер взноса в трудные периоды.
Что говорят официальные данные и эксперты?
По данным Министерства труда и пенсий Великобритании (DWP), около 22,6 млн человек, подпадающих под автоматическое подключение, то есть 90% тех, кто имеет право участвовать в программе, продолжают делать взносы. При этом около 2,5 млн человек остаются вне плана.
Министр по делам пенсий Торстен Белл заявил, что число молодых людей, не откладывающих деньги на будущее, растет, а нынешнее поколение молодых британцев рискует в итоге получать более низкий частный пенсионный доход, чем сегодняшние пенсионеры. Этот риск особенно важен с учетом того, что государственная пенсия обеспечивает лишь минимальный уровень дохода.
Почему потеря сложного процента так важна?
Април Лисон из консалтинговой компании The Private Office подчеркнула, что, если возможно, пенсионные взносы не стоит полностью прекращать. По ее словам, речь идет не только о потере взноса работодателя: деньги, вложенные в 20 лет, получают преимущество за счет сложного процента на протяжении многих лет.
Лисон отметила, что с учетом действующего минимального пенсионного возраста 57 лет суммы, внесенные в молодости, имеют как минимум 30 лет на рост. По ее примеру, 100 фунтов, вложенные сегодня, при доходности 4% в год через 30 лет будут стоить заметно больше, чем та же сумма, внесенная спустя 15–20 лет.
Молодежь и сотрудники среднего возраста сталкиваются с похожим давлением
22-летняя Эви из Корнуолла рассказала, что не подключалась к пенсионному плану на работе в лондонской компании, организующей мероприятия. Выпускница драматической школы пояснила, что из-за расходов на еду, транспорт и аренду 800 фунтов стерлингов в месяц она пока не может делать взносы.
Проблема не ограничивается только молодыми людьми. 47-летняя Харли, преподающая в Юго-Восточном Лондоне, рассказала, что за последние пять лет дважды приостанавливала взносы в корпоративную пенсионную программу по финансовым причинам и из-за этого, по ее оценке, недосчиталась примерно 5 000 фунтов пенсионных накоплений. Сейчас, по ее словам, она работает как самозанятая и надеется снова вернуться к частному пенсионному плану.
"""
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.