
Warum steigen junge Beschäftigte aus Rentenplänen aus?
In Großbritannien stehen betriebliche Rentenpläne vor allem wegen der steigenden Lebenshaltungskosten für junge Beschäftigte wieder stärker in der Diskussion. In den von BBC Business berichteten Beispielen entscheiden sich manche Arbeitnehmer angesichts von Miete, Studienkrediten, Fahrtkosten und Ausgaben für die Familie dafür, ihre Altersvorsorge vorübergehend zu pausieren.
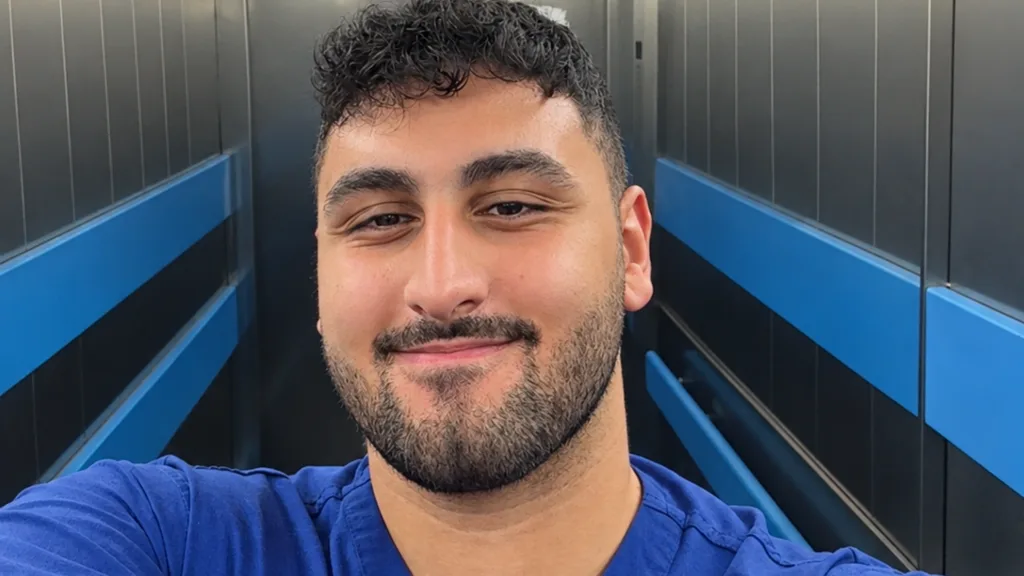
Hassan Nassar, ein 26-jähriger angehender Arzt im West Midlands, sagte, er habe bis Anfang September monatlich rund 430 Pfund in den Rentenplan seines NHS-Arbeitgebers eingezahlt. Wegen finanzieller Engpässe habe er jedoch beschlossen, seine Beiträge für 6 bis 12 Monate auszusetzen. Nassar erklärte, dass ihn unter anderem die Unterstützung eines erkrankten Familienmitglieds, das Sparen für die erste eigene Immobilie sowie Miet- und Studienkreditzahlungen zu diesem Schritt bewogen hätten; zugleich rechne er damit, langfristig rund 5.000 bis 10.000 Pfund an Renteneinkommen zu verlieren.
Welchen finanziellen Vorteil hat es, im System zu bleiben?
In Großbritannien werden Beschäftigte ab 22 Jahren mit einem Jahreseinkommen von mehr als 10.000 Pfund in der Regel automatisch in einen betrieblichen Rentenplan aufgenommen. Vom Gehalt wird üblicherweise etwa 5 % abgezogen, zusätzlich gibt es Steuererleichterungen, und der Arbeitgeber leistet mindestens einen Beitrag.
- Der Arbeitnehmerbeitrag wird automatisch vom Gehalt abgezogen.
- Arbeitgeberbeitrag und Steuerförderung machen den Aufbau oft stärker als ein rein privates Sparen.
Nassar sagte, er zahle aktuell 10,7 % seines Bruttogehalts in das System ein, während der NHS darauf einen erheblichen Beitrag leiste. Dass der NHS im Gegensatz zu einigen anderen Arbeitgebern in schwierigen Phasen keine Senkung des Beitragsniveaus erlaubt, habe seine Entscheidung ebenfalls beeinflusst.
Was sagen die offiziellen Daten und Experten?
Laut Daten des Department for Work and Pensions (DWP, britisches Arbeits- und Rentenministerium) bleiben rund 22,6 Millionen Menschen im Rahmen der automatischen Einbeziehung im System und zahlen weiter ein – also 90 % der Anspruchsberechtigten. Rund 2,5 Millionen Menschen bleiben dagegen außerhalb des Plans.
Rentenminister Torsten Bell sagte, die Zahl der jungen Beschäftigten, die nicht sparen, nehme zu. Die heutigen Jungen liefen Gefahr, im Ruhestand deutlich schlechter dazustehen als die heutigen Rentner, wenn es um Einkünfte aus privaten Renten geht. Dieses Risiko wiege besonders schwer, weil die staatliche Rente nur ein Mindestniveau an Einkommen sicherstelle.
Warum ist der Verlust des Zinseszinseffekts so wichtig?
April Leeson vom Finanzberatungsunternehmen The Private Office betonte, dass Rentenbeiträge möglichst nicht vollständig eingestellt werden sollten. Der Verlust betreffe nicht nur den Arbeitgeberzuschuss; auch der Zinseszinseffekt über viele Jahre mache Einzahlungen in den 20ern besonders wertvoll.
Angesichts des derzeitigen Mindestalters für den Rentenbezug von 57 Jahren hätten früh eingezahlte Beträge mindestens 30 Jahre Zeit zu wachsen, sagte Leeson. Nach ihrem Beispiel hätte ein heute angesparter Betrag von 100 Pfund bei einer jährlichen Rendite von 4 % nach 30 Jahren einen deutlich höheren Wert als derselbe Betrag, der erst 15 oder 20 Jahre später eingezahlt wird.
Junge Menschen und Beschäftigte mittleren Alters stehen unter ähnlichem Druck
Die 22-jährige Evie aus Cornwall sagte, sie habe sich in ihrem Job bei einer Eventfirma in London nicht in den Rentenplan einschreiben lassen. Die frischgebackene Absolventin einer Schauspielschule erklärte, dass Lebensmittel, Transport und eine monatliche Miete von 800 Pfund es ihr derzeit unmöglich machten, in das System einzuzahlen.
Das Problem betrifft nicht nur junge Menschen. Kharlee, 47, eine Lehrerin aus Südost-London, sagte, sie habe ihre Beiträge zur betrieblichen Altersvorsorge in den vergangenen fünf Jahren aus finanziellen Gründen zweimal ausgesetzt und gehe deshalb davon aus, dass ihr etwa 5.000 Pfund an Rentenvermögen fehlen. Die inzwischen freiberuflich tätige Kharlee will nun zu einem privaten Rentenplan zurückkehren.
"""
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.