
¿Por qué los jóvenes trabajadores se salen de los planes de pensiones?
En el Reino Unido, los planes de pensiones de empresa han vuelto al centro del debate, sobre todo entre los trabajadores jóvenes, por el aumento del coste de vida. En ejemplos recogidos por BBC Business, algunas personas optan por pausar temporalmente su ahorro para la jubilación debido al peso del alquiler, los préstamos estudiantiles, el transporte y los gastos familiares.
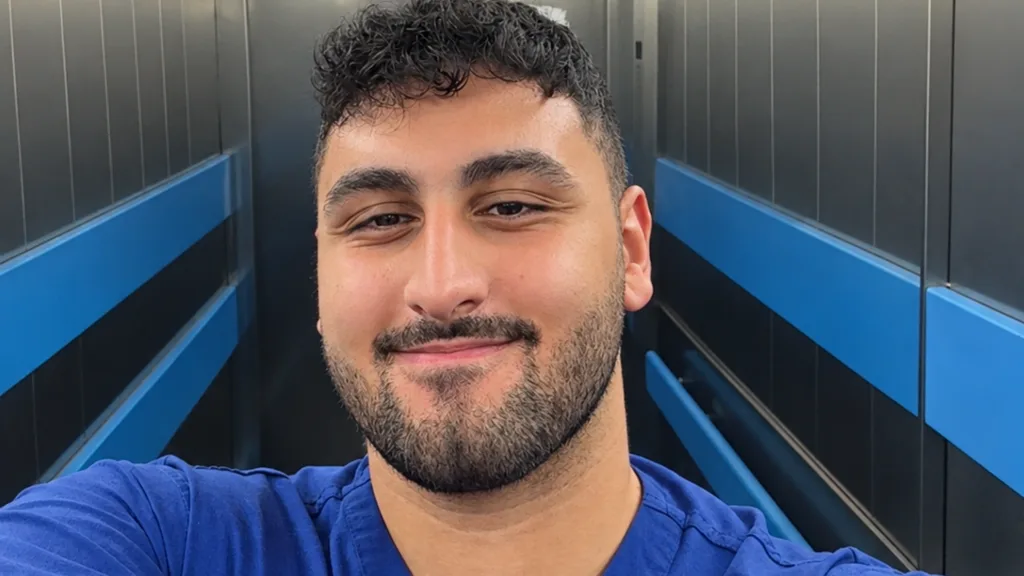
Hassan Nassar, un aspirante a médico de 26 años que trabaja en West Midlands, dijo que hasta principios de septiembre aportaba cada mes unos 430 libras a su plan de pensiones de empresa del NHS, pero que ha decidido interrumpir sus contribuciones entre 6 y 12 meses por la presión financiera. Nassar explicó que la decisión responde a motivos como ayudar a un familiar enfermo, ahorrar para su primera vivienda y pagar el alquiler y los préstamos estudiantiles; aun así, calcula que podría perder entre 5.000 y 10.000 libras de ingresos de jubilación a largo plazo.
¿Qué ventaja financiera tiene seguir dentro del sistema?
En el Reino Unido, los trabajadores de 22 años o más con ingresos anuales superiores a 10.000 libras suelen inscribirse automáticamente en un plan de pensiones de empresa. Por lo general, se deduce alrededor de un 5% del salario del trabajador, se añade una ventaja fiscal y la empresa también realiza una aportación mínima.
- La aportación del trabajador se descuenta automáticamente del salario.
- La contribución del empleador y la ayuda fiscal hacen que el ahorro sea más potente que ahorrar por cuenta propia.
Nassar señaló que aporta alrededor del 10,7% de su salario bruto al sistema y que el NHS añade una contribución importante. Sin embargo, también influyó en su decisión que el NHS, a diferencia de algunos empleadores, no permita reducir la tasa de aportación en momentos difíciles.
¿Qué dicen los datos oficiales y los expertos?
Según datos del Department for Work and Pensions (DWP), el Ministerio de Trabajo y Pensiones del Reino Unido, alrededor de 22,6 millones de personas dentro de la afiliación automática —es decir, el 90% de quienes cumplen los requisitos— siguen realizando aportaciones. En cambio, unas 2,5 millones de personas quedan fuera del plan.
El ministro de Pensiones, Torsten Bell, afirmó que entre los trabajadores jóvenes está creciendo el número de quienes no ahorran y advirtió de que los jóvenes de hoy corren el riesgo de llegar a la jubilación con ingresos de pensión privada más bajos que los jubilados actuales. Ese riesgo cobra aún más relevancia porque la pensión estatal solo garantiza un nivel mínimo de ingresos.
¿Por qué es tan importante perder el interés compuesto?
April Leeson, de la consultora financiera The Private Office, subrayó que, si es posible, no debería suspenderse por completo la aportación a la pensión. Según Leeson, la pérdida no se limita a la contribución del empleador: el dinero invertido en los 20 años también se beneficia del interés compuesto durante muchos años.
Leeson indicó que, teniendo en cuenta la edad mínima de jubilación actual, de 57 años, las cantidades aportadas a edades tempranas pueden tener al menos 30 años de crecimiento. Puso como ejemplo que 100 libras ahorradas hoy, con una rentabilidad anual del 4%, valen claramente más al cabo de 30 años que la misma cantidad invertida 15 o 20 años después.
Jóvenes y trabajadores de mediana edad sufren presiones similares
Evie, de 22 años y residente en Cornwall, contó que no se ha incorporado al plan de pensiones en su trabajo en una empresa de eventos con sede en Londres. Recién graduada de una escuela de teatro, explicó que los gastos de alimentación, transporte y un alquiler mensual de 800 libras hacen imposible, por ahora, aportar al sistema.
El problema no se limita a los más jóvenes. Kharlee, profesora de 47 años en el sureste de Londres, afirmó que en los últimos cinco años suspendió en dos ocasiones sus aportaciones a la pensión de empresa por motivos económicos, lo que ha dejado un hueco de aproximadamente 5.000 libras en su ahorro para la jubilación. Ahora, ya como trabajadora autónoma, espera volver a un plan de pensiones privado.
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.