
Pourquoi de jeunes salariés quittent-ils leur retraite d’entreprise ?
Au Royaume-Uni, les plans de retraite d’entreprise suscitent de nouveau le débat, surtout chez les jeunes salariés, alors que le coût de la vie continue d’augmenter. Dans des exemples relayés par BBC Business, certains travailleurs préfèrent suspendre temporairement leur épargne retraite à cause du loyer, des prêts étudiants, des transports et des dépenses familiales.
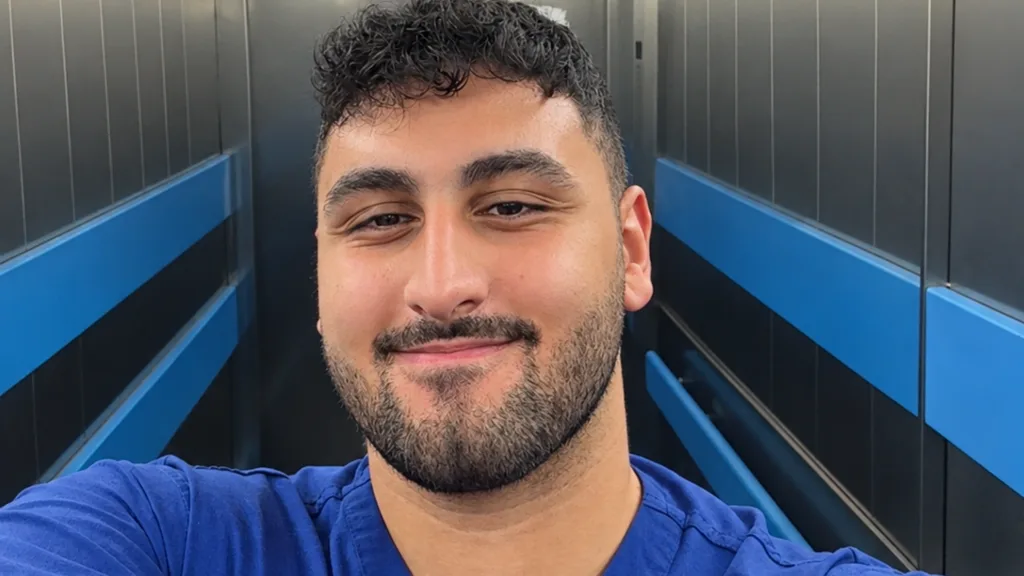
Hassan Nassar, 26 ans, interne en devenir dans les West Midlands, a expliqué qu’il versait jusqu’à début septembre environ 430 livres sterling par mois dans le plan de retraite d’entreprise du NHS, avant de décider de mettre ses cotisations en pause pendant 6 à 12 mois en raison de difficultés financières. Il a indiqué avoir pris cette décision pour aider un proche malade, épargner pour son premier logement et faire face à son loyer et à ses remboursements de prêts étudiants ; en contrepartie, il estime pouvoir perdre entre 5 000 et 10 000 livres de revenus de retraite à long terme.
Quel est l’avantage financier de rester dans le système ?
Au Royaume-Uni, les salariés âgés d’au moins 22 ans et dont le revenu annuel dépasse 10 000 livres sont en général inscrits automatiquement à un plan de retraite d’entreprise. Une cotisation d’environ 5 % est généralement prélevée sur le salaire, avec un avantage fiscal, tandis que l’employeur verse aussi une contribution minimale.
- La contribution du salarié est prélevée automatiquement sur le salaire.
- La participation de l’employeur et l’aide fiscale rendent l’épargne plus efficace qu’une simple mise de côté personnelle.
Nassar a expliqué que 10,7 % de son revenu brut mensuel allait dans le dispositif, tandis que le NHS ajoutait une contribution substantielle. Mais le fait que le NHS, contrairement à certains employeurs, ne permette pas aux salariés de réduire temporairement leur taux de cotisation en période difficile a aussi pesé dans sa décision.
Que disent les chiffres officiels et les experts ?
D’après les données du Department for Work and Pensions (DWP), ministère britannique du Travail et des Retraites, environ 22,6 millions de personnes couvertes par l’adhésion automatique, soit 90 % des personnes éligibles, continuent de cotiser. À l’inverse, environ 2,5 millions de personnes restent en dehors du dispositif.
Le ministre des Retraites Torsten Bell a déclaré que le nombre de jeunes salariés qui n’épargnent pas augmentait et que les jeunes d’aujourd’hui risquaient d’aboutir à des revenus de retraite privée inférieurs à ceux des retraités actuels. Ce risque est d’autant plus important que la pension d’État ne garantit qu’un niveau de revenu minimal.
Pourquoi la perte des intérêts composés est-elle cruciale ?
April Leeson, du cabinet de conseil financier The Private Office, a insisté sur le fait qu’il ne faudrait pas, si possible, interrompre totalement les cotisations retraite. Selon elle, la perte ne se limite pas à la contribution de l’employeur ; l’argent investi dans la vingtaine bénéficie aussi d’un long effet de capitalisation grâce aux intérêts composés.
Leeson a rappelé qu’avec l’âge minimum actuel de départ à la retraite, fixé à 57 ans, les sommes versées tôt peuvent fructifier pendant au moins 30 ans. Selon son exemple, 100 livres épargnées aujourd’hui, avec un rendement annuel de 4 %, vaudront nettement plus au bout de 30 ans qu’une somme identique investie 15 ou 20 ans plus tard.
Jeunes et actifs plus âgés subissent la même pression
Evie, 22 ans, qui vit en Cornouailles, a expliqué qu’elle n’avait pas adhéré au plan de retraite de l’entreprise d’événementiel londonienne où elle travaille. Diplômée d’une école de théâtre, elle a indiqué qu’avec les dépenses alimentaires, les transports et un loyer mensuel de 800 livres sterling, elle ne pouvait pas, à ce stade, contribuer au dispositif.
Le problème ne concerne pas uniquement les jeunes. Kharlee, 47 ans, enseignante dans le sud-est de Londres, a dit avoir interrompu à deux reprises ses cotisations de retraite d’entreprise pour des raisons financières au cours des cinq dernières années, laissant selon elle un manque d’environ 5 000 livres dans son épargne retraite. Désormais indépendante, elle espère revenir vers un plan de retraite privé.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.