
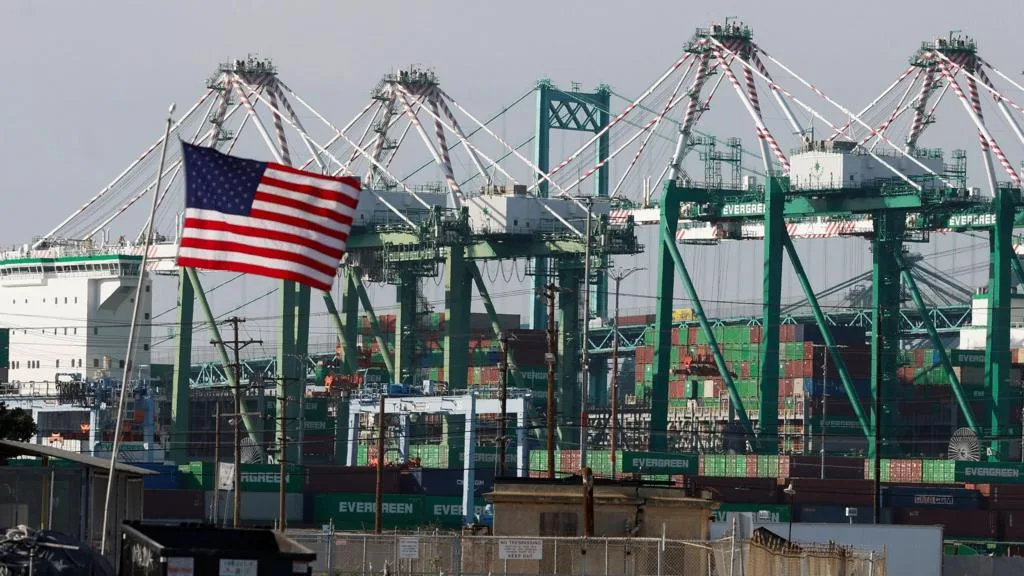
لماذا يتصاعد الضغط في سوق السندات العالمية؟
دفعت عمليات البيع القوية في سوق السندات خلال أشهر الصيف كلفة اقتراض الحكومات في العديد من الدول إلى الاقتراب من أعلى مستوياتها منذ عقود. وتُظهر التسعيرات الجديدة في الأسواق أن الحكومات ستضطر الآن إلى دفع فوائد أعلى للحصول على التمويل.
ويعود السبب الأقرب لهذا التحرك إلى بقاء مضيق هرمز مغلقًا وتصاعد التوتر مجددًا بين الولايات المتحدة وإيران. ومع دفع هذه التطورات لأسعار الطاقة إلى الارتفاع، تعززت القناعة بأن التضخم سيبقى مرتفعًا لفترة أطول، وأن أسعار الفائدة في الاقتصادات الكبرى ستظل أعلى مما كان متوقعًا.
وكانت الأسواق تراهن سابقًا على أن حدة التوتر ستنخفض قبل انتخابات التجديد النصفي الأمريكية في نوفمبر/تشرين الثاني، وأن أسعار النفط والغاز ستتراجع. لكن هذا السيناريو لم يتحقق، فقام المستثمرون بعكس كلفة الطاقة الأعلى، وأزمة الخليج التي تتفاقم، واحتمال استمرار تشديد السياسة النقدية لفترة أطول في أسعار السندات.
لم تعد الحكومات وحدها في السوق، فالشركات الكبرى تزاحمها أيضًا
ولا يقتصر الضغط على المخاطر الجيوسياسية فقط. فشركات التكنولوجيا الأمريكية الكبرى مثل Google وAmazon وMeta تبحث عن مئات المليارات من الدولارات من أسواق السندات نفسها لتمويل الاستثمار في مراكز بيانات الذكاء الاصطناعي.
وتجاوزت قيمة الديون التي أصدرتها شركات "hyperscaler" الأمريكية هذا العام 219 مليار دولار. ونحو الثلث من هذه الإصدارات تم بعملات غير الدولار، بما في ذلك الجنيه الإسترليني، بينما بلغ إجمالي الإصدارات العام الماضي 93 مليار دولار، بعد أن كان المتوسط السنوي في السنوات السابقة أقل من 40 مليار دولار.
- تشير بعض التوقعات إلى أن إجمالي اقتراض شركات التكنولوجيا قد يصل هذا العام إلى ما بين 400 و500 مليار دولار.
- وتؤدي زيادة إصدارات الشركات إلى رفع المنافسة مع الحكومات على قاعدة المستثمرين نفسها، ما يدفع تكلفة الدين العام إلى الأعلى.
ماذا تقول الصورة في اليابان والاقتصادات الكبرى؟
تظل اليابان من الدول التي تتحمل أحد أعلى أعباء الدين بين الاقتصادات الكبرى قياسًا إلى الناتج المحلي الإجمالي، وهي أيضًا من أكبر الدائنين لسندات الخزانة الأمريكية. وكان سعر الفائدة الأساسي لبنك اليابان قريبًا من الصفر حتى وقت قريب، لكنه ارتفع مع صعود التضخم.
ونتيجة لذلك، قفزت عوائد السندات الحكومية اليابانية إلى أعلى مستوى في 30 عامًا. كما أن تراجع قيمة الين زاد المشهد تعقيدًا، بينما تعززت قناعة بأن هناك تحولًا أكثر هيكلية في تدفقات رأس المال العالمية.
ما الخطر الذي تسعّره الأسواق أكثر من غيره؟
الرسالة الأساسية للمستثمرين لا تدور حول الخوف من إفلاس الدول بقدر ما تركز على مدى مصداقية خطط الاقتراض. فبحسب الأسواق، إذا أرادت دولة ما الاقتراض أكثر من دون خطة قوية، ولا سيما إذا كانت هناك علامات استفهام حول الاستقرار السياسي، فعليها أن تقبل بدفع فائدة أعلى.
كما يلفت الاقتصاديون الانتباه إلى عناوين مختلفة. فمحمد العريان يشير إلى المنافسة الجديدة التي خلقتها استثمارات الذكاء الاصطناعي في سوق السندات، بينما يرى اللورد جيم أونيل أن الغموض المحيط بالسياسة الأمريكية ومحاولات كبح العوائد المرتفعة كانا عاملين مؤثرين في التحركات الأخيرة.
لماذا تراقب بريطانيا التكاليف عن كثب؟
في المملكة المتحدة، أضافت التغييرات المتتالية في رئاسة الحكومة ووزارة المالية، والتراجعات السياسية، وعدم تحقيق تحول هيكلي منذ سنوات، علاوة مخاطر إضافية على الاقتراض. ولهذا اكتسب سعي رئيس الوزراء كير ستارمر إلى طمأنة الأسواق وخفض التكاليف أهمية خاصة.
لكن عجز حزب العمال عن تمرير خطط خفض الإنفاق على الرفاه، رغم أغلبيته البرلمانية الكبيرة، أثار دهشة الأسواق وزاد التقلبات في سندات الحكومة البريطانية المعروفة باسم gilts. ووفقًا لتقييمات نقلتها BBC، ورغم ظهور مؤشرات على نمو أسرع من نظيراتها خلال 2026 وتحسن ثقة المستهلك، فإن موجة البيع العالمية في السندات تضيف مزيدًا من الضغط على الخطط الاقتصادية الأوسع للحكومة.
ويشير اللورد أونيل إلى أن الخطة الممتدة لعشر سنوات، والمتوقع إعلانها في نوفمبر/تشرين الثاني، يجب أن توضح كيفية التعامل مع الإنفاق المفرط. ومع ارتفاع الفائدة، تصبح الخيارات بين الاستثمار في البنية التحتية والإنفاق الاجتماعي أكثر كلفة سياسيًا.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.