
Que montrent les données du deuxième trimestre ?
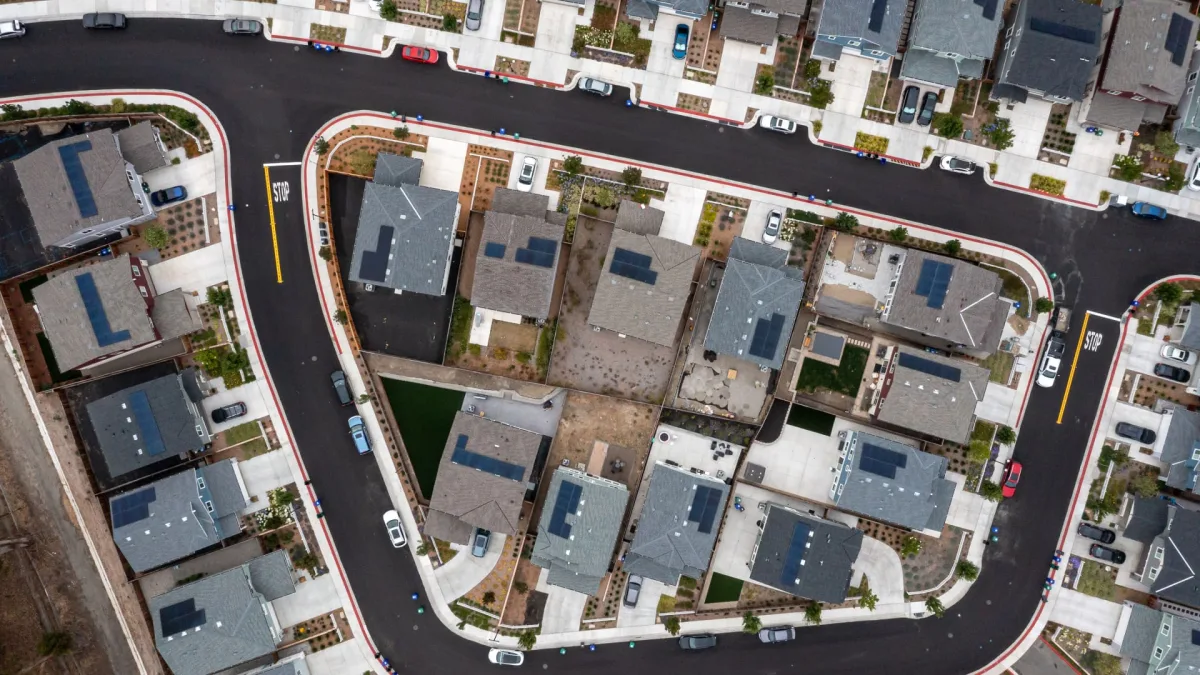
La valeur nette immobilière aux États-Unis a atteint un niveau historique au deuxième trimestre, portée par la hausse rapide des prix des logements ces dernières années. Malgré cela, les propriétaires restent prudents lorsqu’il s’agit de convertir cette richesse en liquidités via l’endettement ; une grande partie de ce patrimoine reste donc inutilisée.
Selon les données de Cotality, le montant de la valeur nette pouvant être mobilisé tout en conservant la marge de sécurité exigée par les prêteurs a atteint 11,5 billions de dollars. La valeur nette totale des emprunteurs hypothécaires est montée à 17,9 billions de dollars, tandis que le montant moyen par propriétaire a été estimé à 310.000 dollars. Cette moyenne représente une hausse de 6.000 dollars par rapport aux trois mois précédents.
Une utilisation encore très limitée
Les prêts hypothécaires de second rang et les lignes de crédit adossées à la valeur du logement, dites HELOC, ont progressé d’environ 20 % par rapport au premier trimestre. Toutefois, les montants effectivement utilisés sont restés inférieurs à 0,1 % de la valeur nette mobilisable totale. Ce tableau montre que, malgré la richesse accumulée, les ménages hésitent à contracter de nouvelles dettes.
Pourquoi les propriétaires n’empruntent-ils pas ?
Selon Thom Malone, les emprunteurs qui disposent de la valeur nette la plus élevée sont souvent ceux qui sont les moins enclins à s’en servir. Des taux de crédit immobilier bas, des flux de trésorerie solides et une faible nécessité de déménager jouent un rôle déterminant dans ce choix.
Pendant les deux premières années de la pandémie de Covid-19, les taux des prêts immobiliers avaient chuté à des niveaux historiquement bas. Une grande partie des personnes ayant acheté à cette période, ou avant, bénéficient encore de taux proches d’un tiers des niveaux actuels. Cela rend les mensualités plus supportables et permet de financer des dépenses comme des travaux ou des frais universitaires sans puiser dans la valeur nette du bien.
- La hausse des taux rend un second crédit bien plus coûteux qu’un prêt principal existant.
- Les inquiétudes croissantes sur l’économie incitent les consommateurs à conserver leur structure d’endettement à faible coût.
Comment les écarts régionaux influencent-ils le marché ?
La valeur nette immobilière a progressé dans tout le pays, mais les écarts entre États restent nets. Les niveaux d’épargne sont plus élevés dans l’Ouest et le Nord-Est, où la hausse des prix a été plus marquée, ce qui accentue encore les différences.
- À Hawaï et en Californie, la valeur nette moyenne des propriétaires a été estimée à plus de 600.000 dollars.
- Dans le Massachusetts, ce niveau a dépassé 400.000 dollars.
- En Louisiane, en Oklahoma et dans l’Iowa, la valeur nette moyenne est restée un peu au-dessus de 100.000 dollars.
À l’inverse, certaines régions comme le Texas, le Minnesota, le Colorado, le Maryland et Washington, D.C., ont enregistré une baisse des valeurs immobilières. Ce repli a également pesé sur la valeur nette. Malgré cela, la part des crédits dont le solde dépasse la valeur du logement, autrement dit les prêts « sous l’eau », est restée faible à l’échelle nationale, à 2,1 %.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.