
¿Qué muestran los datos del segundo trimestre?
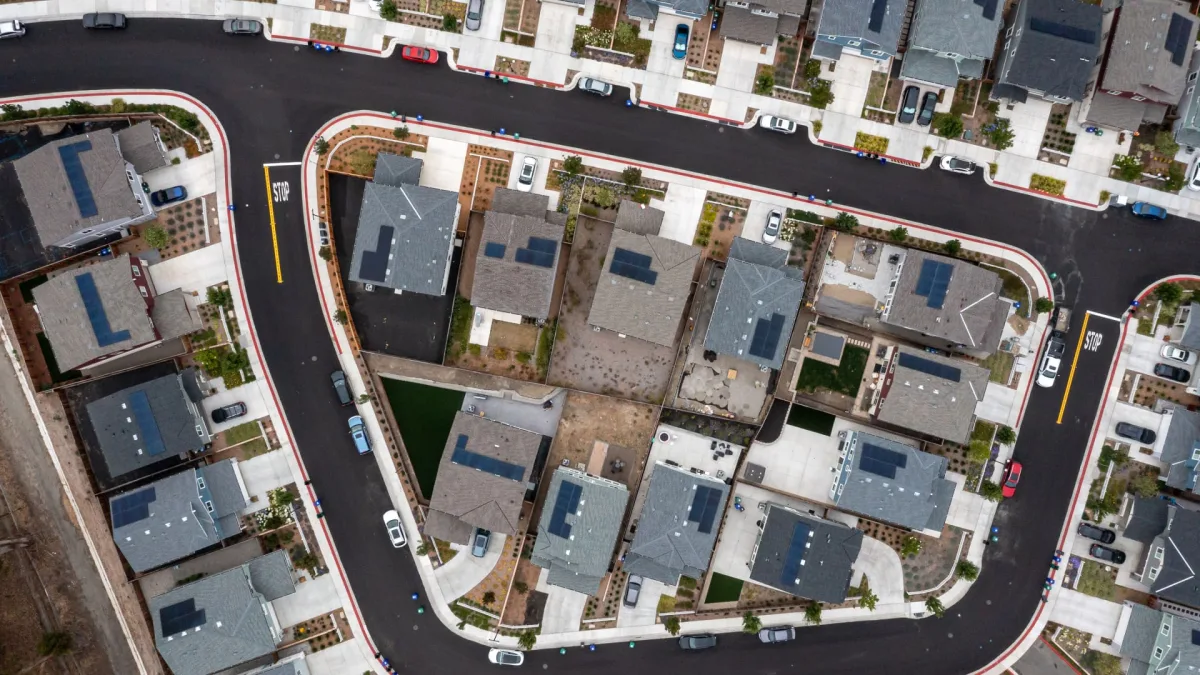
El valor neto de la vivienda en Estados Unidos alcanzó niveles históricos en el segundo trimestre, impulsado por el rápido encarecimiento de las casas en los últimos años. Pese a ello, los propietarios se muestran cautos a la hora de convertir ese valor en efectivo mediante deuda, y gran parte de la riqueza acumulada sigue sin utilizarse.
Según datos de Cotality, el volumen de valor neto que podría retirarse manteniendo el margen de seguridad exigido por los prestamistas fue de 11,5 billones de dólares. El valor neto total de los prestatarios con hipoteca subió a 17,9 billones de dólares, mientras que la media por propietario se situó en 310.000 dólares. Esa cifra supuso un aumento de 6.000 dólares respecto a los tres meses anteriores.
El uso sigue siendo muy limitado
En las segundas hipotecas y en las líneas de crédito con garantía hipotecaria, conocidas como HELOC, se registró un aumento de casi %20 frente al primer trimestre. Sin embargo, el importe utilizado se mantuvo por debajo del 0,1 % del valor neto total disponible. Este panorama muestra que los hogares siguen reacios a asumir nueva deuda a pesar del alto valor de sus activos.
¿Por qué no se endeudan los propietarios?
Según Thom Malone, los prestatarios con mayor patrimonio inmobiliario suelen ser precisamente los menos inclinados a recurrir a él. Los tipos hipotecarios más bajos, un flujo de caja sólido y una menor necesidad de mudarse son factores clave en esa decisión.
Durante los dos primeros años de la pandemia de Covid-19, los tipos hipotecarios cayeron a mínimos históricos. Quienes compraron entonces, o incluso antes, siguen pagando intereses en torno a un tercio de los niveles actuales. Eso hace que las cuotas mensuales sean más manejables y deja margen para cubrir gastos como reformas o matrícula universitaria sin acudir al valor neto de la vivienda.
- La subida de los tipos encarece mucho más una segunda deuda frente a la hipoteca principal ya existente.
- La creciente preocupación por la economía lleva a los consumidores a preservar su estructura de deuda de bajo coste.
¿Cómo afectan las diferencias regionales al mercado?
Aunque el valor neto de la vivienda ha aumentado en todo el país, existen diferencias claras entre estados. En los estados del Oeste y del Noreste, el patrimonio acumulado es más alto, y la mayor subida de precios en esos mercados amplía aún más la brecha.
- En Hawái y California, el valor neto medio por propietario se calculó por encima de 600.000 dólares.
- En Massachusetts, ese nivel superó los 400.000 dólares.
- En Luisiana, Oklahoma e Iowa, el valor neto medio se mantuvo apenas por encima de los 100.000 dólares.
Por otro lado, en algunos territorios como Texas, Minnesota, Colorado, Maryland y Washington D. C. se observó una caída en el valor de la vivienda. Ese retroceso también redujo el valor neto. Aun así, el porcentaje de préstamos hipotecarios cuya deuda supera el valor de la casa —es decir, hipotecas en negativo— siguió en un nivel bajo a escala nacional, con un 2,1 %.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.