
Что показали данные за второй квартал?
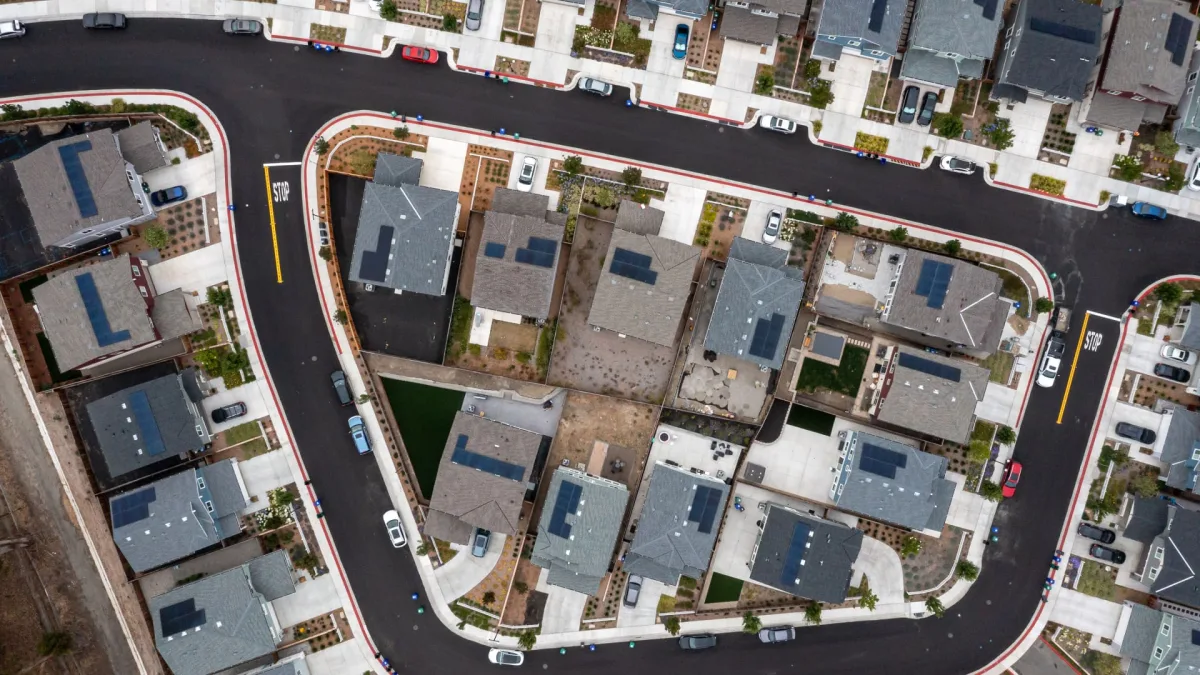
Жилищный капитал в США во втором квартале достиг исторических максимумов благодаря стремительному росту цен на дома в последние годы. Несмотря на это, домовладельцы с ипотекой осторожно подходят к превращению этой стоимости в наличные через заимствование: накопленное богатство в основном остается неиспользованным.
По данным Cotality — компании, анализирующей рынок жилья, — объем капитала, который можно было бы вывести с учетом требуемого кредиторами запаса безопасности, составил 11,5 трлн долларов. Общий жилищный капитал ипотечных заемщиков вырос до 17,9 трлн долларов, а средний показатель на одного владельца дома достиг 310 000 долларов. Это на 6 000 долларов больше, чем тремя месяцами ранее.
Использование по-прежнему очень ограничено
Объемы второй ипотеки и кредитных линий под залог жилья, то есть в сегменте HELOC, выросли примерно на 20% по сравнению с первым кварталом. Однако фактически использованная сумма осталась ниже 0,1% от всего доступного капитала. Эта картина показывает, что домохозяйства не спешат брать новые займы, несмотря на высокую стоимость активов.
Почему домовладельцы не берут кредиты?
По оценке Thom Malone, заемщики с самым высоким жилищным капиталом чаще всего и являются теми, кто меньше всего склонен его использовать. Решающее значение здесь имеют низкие ипотечные ставки, устойчивый денежный поток и слабая потребность в переезде.
В первые два года пандемии Covid-19 ипотечные ставки опускались до рекордно низких уровней. Значительная часть тех, кто купил жилье тогда или раньше, платит по ставке примерно в три раза ниже нынешней. Это делает ежемесячные платежи более посильными и позволяет покрывать расходы на ремонт или обучение в колледже без обращения к жилищному капиталу.
- Рост ставок делает второй кредит значительно дороже по сравнению с действующей основной ипотекой.
- Растущая тревога за экономику побуждает потребителей сохранять дешевую структуру долга.
Как региональные различия влияют на картину рынка?
Хотя жилищный капитал вырос по всей стране, между штатами сохраняются заметные различия. На Западе и Северо-Востоке накопления выше, а более сильный рост цен на этих рынках еще больше расширяет разрыв.
- На Гавайях и в Калифорнии средний жилищный капитал владельца дома оценен более чем в 600 000 долларов.
- В Массачусетсе этот показатель составил более 400 000 долларов.
- В Луизиане, Оклахоме и Айове средний капитал остался чуть выше 100 000 долларов.
В то же время в некоторых регионах, включая Техас, Миннесоту, Колорадо, Мэриленд и Вашингтон, округ Колумбия, наблюдалось снижение стоимости жилья. Это привело и к сокращению жилищного капитала. Тем не менее доля ипотек, по которым долг превышает стоимость дома, то есть кредитов с отрицательным капиталом, по стране остается низкой — 2,1%.
"""
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.