
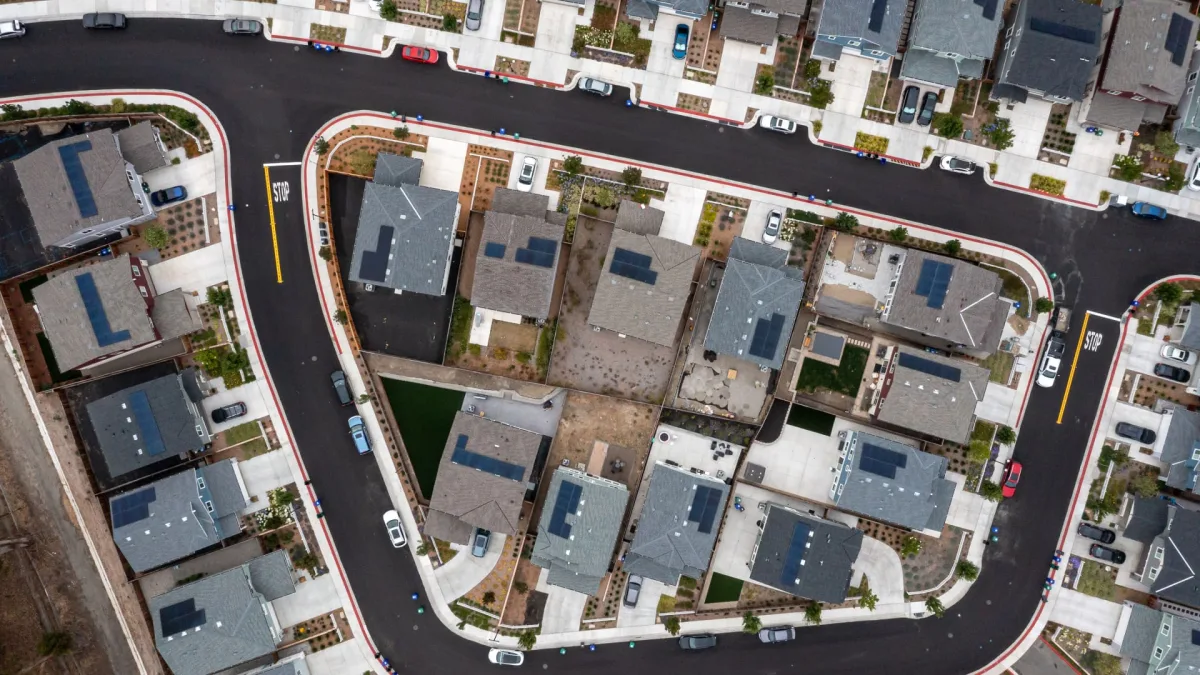
Was zeigen die Daten für das zweite Quartal?
Das US-Wohneigentum mit Hypothek erreichte im zweiten Quartal angesichts der in den vergangenen Jahren stark gestiegenen Hauspreise historische Höchststände. Dennoch sind Eigentümer vorsichtig, wenn es darum geht, diesen Wert über neue Kredite in Bargeld umzuwandeln; das angesammelte Vermögen bleibt weitgehend ungenutzt.
Nach Angaben von Cotality beläuft sich das Eigenkapital, das unter Berücksichtigung der von den Kreditgebern geforderten Sicherheitspuffer entnommen werden könnte, auf 11,5 Billionen Dollar. Das gesamte Eigenkapital der Hypothekenschuldner stieg auf 17,9 Billionen Dollar, der Durchschnitt pro Hausbesitzer wurde mit 310.000 Dollar berechnet. Das entspricht einem Plus von 6.000 Dollar gegenüber dem Vorquartal.
Die Nutzung bleibt sehr begrenzt
Bei zweiten Hypotheken und Kreditlinien auf Wohneigentum, also im Bereich HELOC, wurde gegenüber dem ersten Quartal ein Anstieg von rund 20 % verzeichnet. Der tatsächlich genutzte Betrag blieb jedoch bei unter 0,1 % des gesamten frei verfügbaren Eigenkapitals. Das zeigt: Trotz hoher Vermögenswerte sind viele Haushalte zurückhaltend, wenn es um neue Schulden geht.
Warum nehmen Hausbesitzer keine Kredite auf?
Nach Einschätzung von Thom Malone gehören Schuldner mit dem größten Immobilienvermögen oft zu jenen, die diese Mittel am wenigsten nutzen wollen. Niedrige Mortgage-Zinsen, ein starker Cashflow und ein geringer Umzugsbedarf spielen bei dieser Entscheidung eine zentrale Rolle.
In den ersten beiden Jahren der Covid-19-Pandemie fielen die Mortgage-Zinsen auf Rekordtiefs. Wer damals oder noch früher ein Haus gekauft hat, zahlt in vielen Fällen nur etwa ein Drittel der heutigen Zinssätze. Dadurch bleiben die monatlichen Raten besser beherrschbar, sodass Ausgaben wie Renovierungen oder Studiengebühren auch ohne Zugriff auf das Eigenkapital finanziert werden können.
- Steigende Zinsen machen eine zweite Finanzierung deutlich teurer als die bestehende Haupthypothek.
- Die wachsende Sorge um die Wirtschaft veranlasst Verbraucher dazu, ihre günstige Schuldenstruktur zu bewahren.
Wie wirken sich regionale Unterschiede auf den Markt aus?
Das Eigenkapital von Wohneigentum ist landesweit gestiegen, doch zwischen den Bundesstaaten gibt es deutliche Unterschiede. In den Staaten im Westen und im Nordosten liegt die накоп? Hmm need German. Let's fix whole paragraph with natural phrasing and not weird.
"""
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.