
Durchschnittszins erreicht höchsten Stand seit drei Jahren
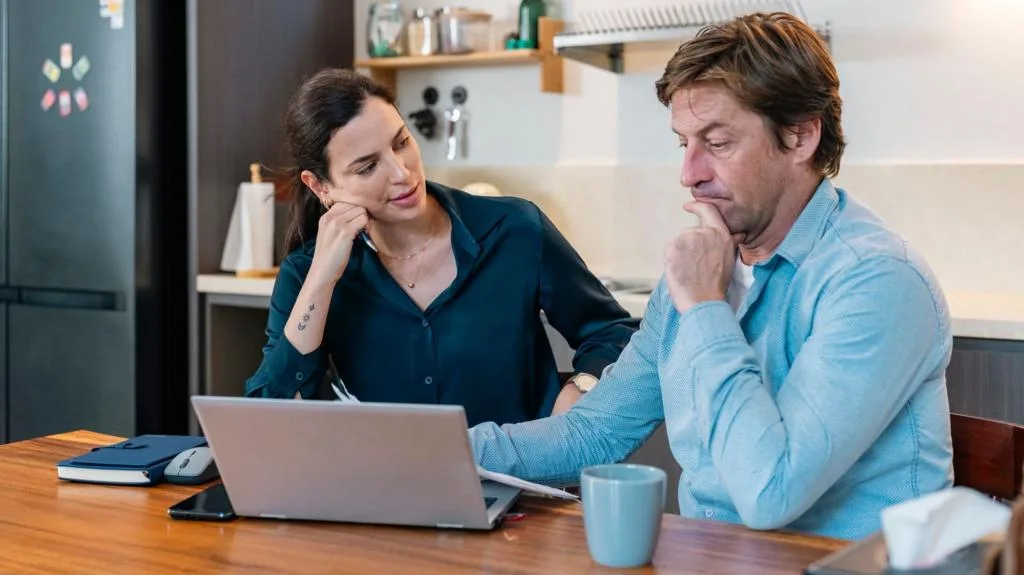
In Großbritannien ist der Zins für fünfjährige Festhypotheken bei neuen Verträgen erstmals seit drei Jahren wieder auf 6 Prozent gestiegen. Der Finanzdatenanbieter Moneyfacts teilte mit, dass auch der Zinssatz für zweijährige Festhypotheken auf 5,98 Prozent zugelegt hat. Der jüngste Anstieg trifft sowohl Menschen, die zum ersten Mal eine Immobilie kaufen, als auch Kreditnehmer, die ihre laufende Festzinsphase verlängern wollen.
Seit Anfang September sind rund 1.500 Hypothekenprodukte mit einem Preis unter 5 Prozent vom Markt verschwunden. Das zeigt, wie schnell die Auswahl günstiger Angebote schrumpft und wie schwierig sich die Anschlussfinanzierung für Haushalte entwickelt.
Was treibt die steigenden Zinsen an?
Für den Anstieg der Wohnbaukredite ist vor allem entscheidend, dass die Kreditgeber mit höheren Kosten konfrontiert sind. Im Bericht heißt es, dass steigender Preisdruck, Erwartungen an das Zinsumfeld und höhere staatliche Finanzierungskosten die Preisgestaltung der Banken nach oben treiben.
Hinzu komme die durch den Iran-Krieg verschärfte weltweite wirtschaftliche Unsicherheit, die ebenfalls die Kosten der Hypothekenangebote erhöhe. Das deutet darauf hin, dass sich die Risikowahrnehmung an den internationalen Märkten auch auf die Baufinanzierung auswirkt.
- Fünfjährige Festhypothek: 6 Prozent
- Zweijährige Festhypothek: 5,98 Prozent
- Von unter 5 Prozent zurückgezogene Produkte: rund 1.500
Was bedeutet das für Kreditnehmer mit Festzins?
Bei Festhypotheken bleibt der Zinssatz während der vereinbarten Laufzeit unverändert; nach Ablauf der Frist müssen Kreditnehmer jedoch ein neues Angebot wählen. Da ein großer Teil der Hausbesitzer und Käufer solche Kredite nutzt, kann der Anstieg der Durchschnittszinsen die monatliche Belastung für viele Haushalte spürbar erhöhen.
Der Sprung auf die 6-Prozent-Marke bedeutet vor allem für Familien, die ihre Festzinsphase verlängern müssen, ein höheres Risiko steigender Raten. Der schnelle Rückgang günstiger Produkte verringert zudem die Auswahl für Verbraucher und engen ihren Verhandlungsspielraum ein.
"""
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.