
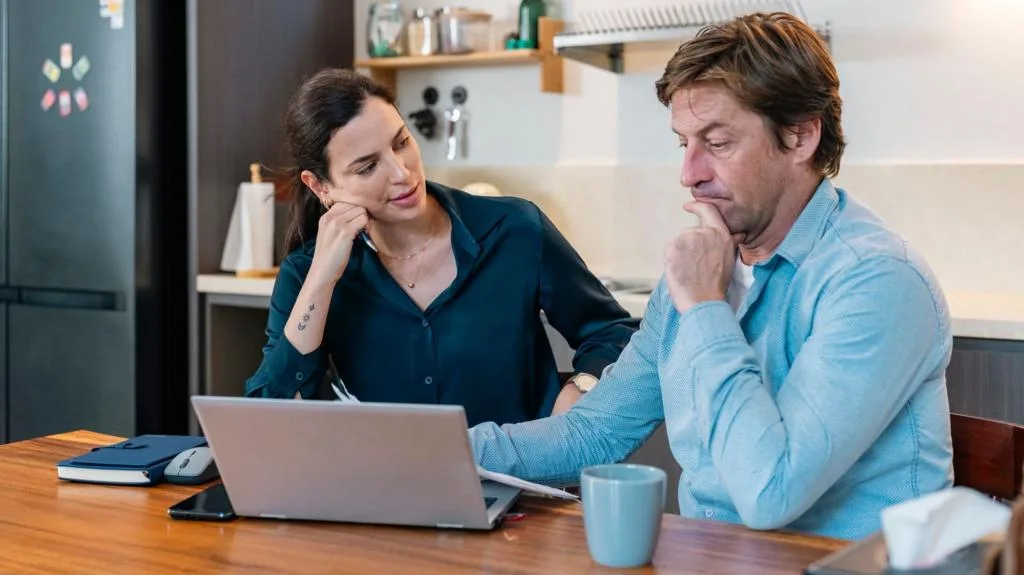
Le taux moyen atteint son plus haut niveau depuis trois ans
Au Royaume-Uni, le taux fixe sur cinq ans pour un prêt immobilier est remonté à 6 % pour les nouveaux contrats, une première depuis trois ans. Le fournisseur de données financières Moneyfacts a indiqué que le taux fixe sur deux ans avait lui aussi grimpé à 5,98 %. Cette hausse observée ces dernières semaines touche directement les primo-accédants comme les emprunteurs qui s’apprêtent à renouveler leur période à taux fixe.
Depuis le début du mois de septembre, près de 1 500 produits hypothécaires proposés à moins de 5 % ont disparu du marché. Cette évolution montre que les options les moins chères se raréfient rapidement et que les conditions de refinancement se durcissent pour les ménages.
Quels facteurs alimentent la hausse des taux ?
L’augmentation des crédits immobiliers s’explique прежде tout par la hausse des coûts supportés par les établissements prêteurs. L’article souligne que les pressions inflationnistes, les anticipations sur l’évolution des taux et la hausse des coûts d’emprunt public ont poussé les banques à relever leurs tarifs.
Par ailleurs, l’incertitude économique mondiale, accentuée par la guerre en Iran, figure parmi les éléments qui renchérissent les offres de prêt immobilier. Cela montre que le sentiment de risque sur les marchés internationaux se répercute aussi sur le financement du logement.
- Taux fixe sur cinq ans : 6 %
- Taux fixe sur deux ans : 5,98 %
- Produits retirés sous les 5 % : environ 1 500
Quelles conséquences pour les emprunteurs à taux fixe ?
Dans les prêts immobiliers à taux fixe, le taux ne change pas pendant toute la durée du contrat ; à son terme, l’emprunteur doit choisir une nouvelle offre. Comme une grande partie des propriétaires et des acheteurs ont recours à ce type de crédit, la hausse des taux moyens pourrait affecter le budget mensuel d’un large public.
Le passage du taux à 6 % signifie un risque de mensualités plus élevées, en particulier pour les foyers qui devront renouveler leur période fixe. La chute rapide du nombre de produits moins chers réduit en outre les options des consommateurs et leur marge de négociation.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.