
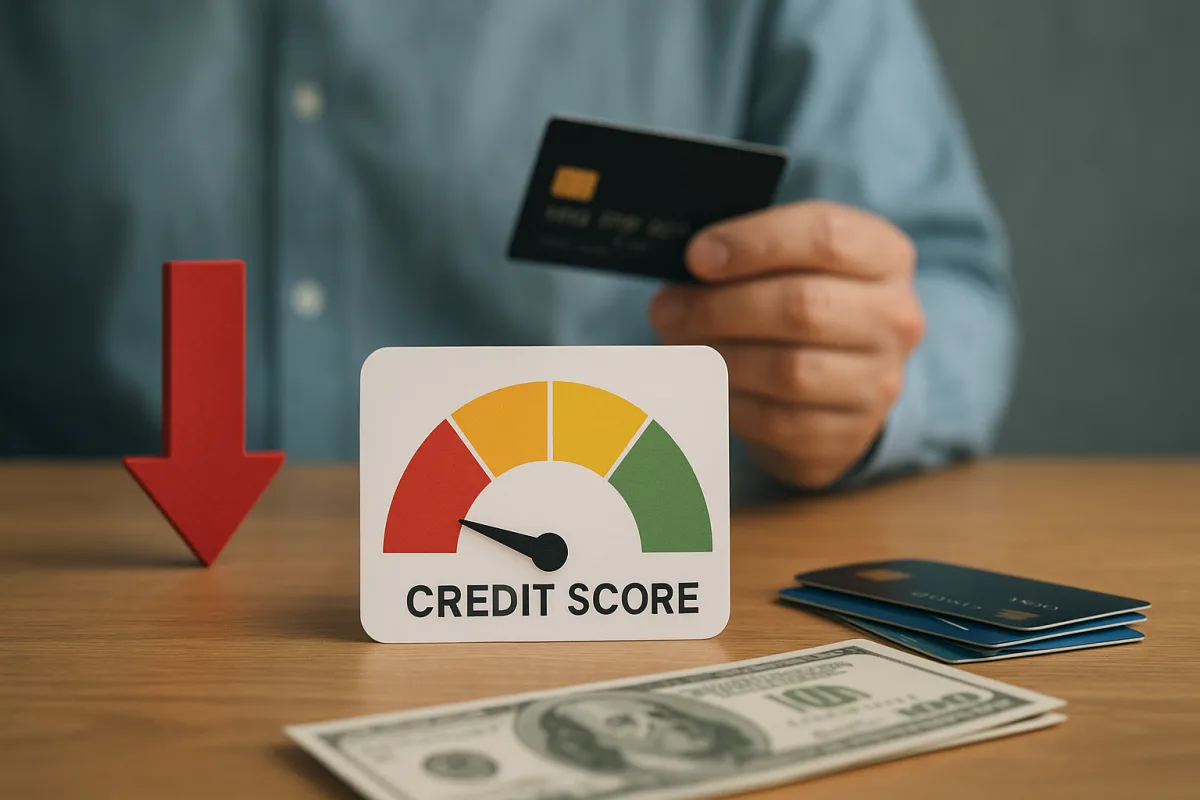
Warum ist die Bonität wichtig?
Die Bonität ist ein allgemeiner Indikator dafür, wie eine Person in der Vergangenheit Zahlungen geleistet und bestehende Schulden verwaltet hat. Banken und Finanzinstitute können diesen Wert berücksichtigen, wenn sie Anträge auf Kreditkarten oder Bargeldfinanzierungen prüfen. Änderungen beim Score können daher nicht nur neue Kredite beeinflussen, sondern auch den finanziellen Spielraum im Alltag.
Ein sinkender Score hat meist nicht nur eine einzelne Ursache. Zahlungsdisziplin, Gesamtverschuldung, die Nutzung von Kreditlimits und neue Anträge innerhalb kurzer Zeit werden zusammen bewertet. Deshalb sollte man bei einem Rückgang zunächst das gesamte Verhalten betrachten.
Warum sinkt die Bonität?
Was sind die häufigsten Gründe?
Ein Rückgang des Scores hängt am häufigsten mit verspäteten Zahlungen bei Kreditkarten oder Kreditraten zusammen. Wenn nur noch regelmäßig der Mindestbetrag gezahlt wird, Fälligkeiten verpasst werden oder eine Umschuldung nötig wird, kann das die Risikowahrnehmung erhöhen.
Auch die dauerhafte Nutzung eines großen Teils des Kreditkartenlimits kann als negatives Signal gewertet werden. Eine im Verhältnis zum Einkommen hohe Schuldenlast, gleichzeitige Verschuldung über mehrere Produkte hinweg und viele Anträge nacheinander können den Eindruck finanzieller Belastung verstärken.
- Verzug bei Kreditkarten- und Kreditraten
- Hohe Auslastung der Kreditlimits
- Viele Anträge in kurzer Zeit
- Unregelmäßige Rückzahlung bestehender Schulden
Wie lässt sich die Bonität verbessern?
Welche Schritte helfen bei einer schrittweisen Erholung?
Die Bonität zu verbessern erfordert in der Regel einen konsequenten und geduldigen Plan. Der erste Schritt besteht darin, alle Zahlungen pünktlich zu leisten und neue Rückstände zu vermeiden. Wenn sich dieses Zahlungsverhalten über einen gewissen Zeitraum stabilisiert, kann das Finanzprofil ausgeglichener wirken.
Wichtig ist außerdem, die Gesamtverschuldung zu senken. Besonders bei Kreditkarten gilt: Wer das Limit nicht nahezu ausschöpft, sondern kontrollierter nutzt, kann seine Zahlungsfähigkeit gesünder darstellen. Wenn möglich, sollte man auch nicht gleichzeitig zu viele neue Anträge stellen.
- Fälligkeiten konsequent im Blick behalten
- Kreditkarten mit Augenmaß nutzen
- Alte Schulden vorrangig abbauen
- Unnötige neue Anträge vermeiden
Worauf man im Prozess achten sollte
Eine Verbesserung des Scores geschieht in der Regel nicht sofort; gefragt ist ein über längere Zeit konsistentes Finanzverhalten. Daher kann ein nachhaltiger Budgetplan sinnvoller sein als kurzfristige Lösungen.
Ein Überblick über Einnahmen und Ausgaben, Hilfsmittel wie Daueraufträge sowie das Vermeiden überfälliger Verbindlichkeiten sind zentrale Bausteine des Prozesses. Falls nötig, kann auch eine Überprüfung bestehender Zahlungspläne mit der Bank helfen, das Finanzmanagement kontrollierter zu gestalten.
"""
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.