
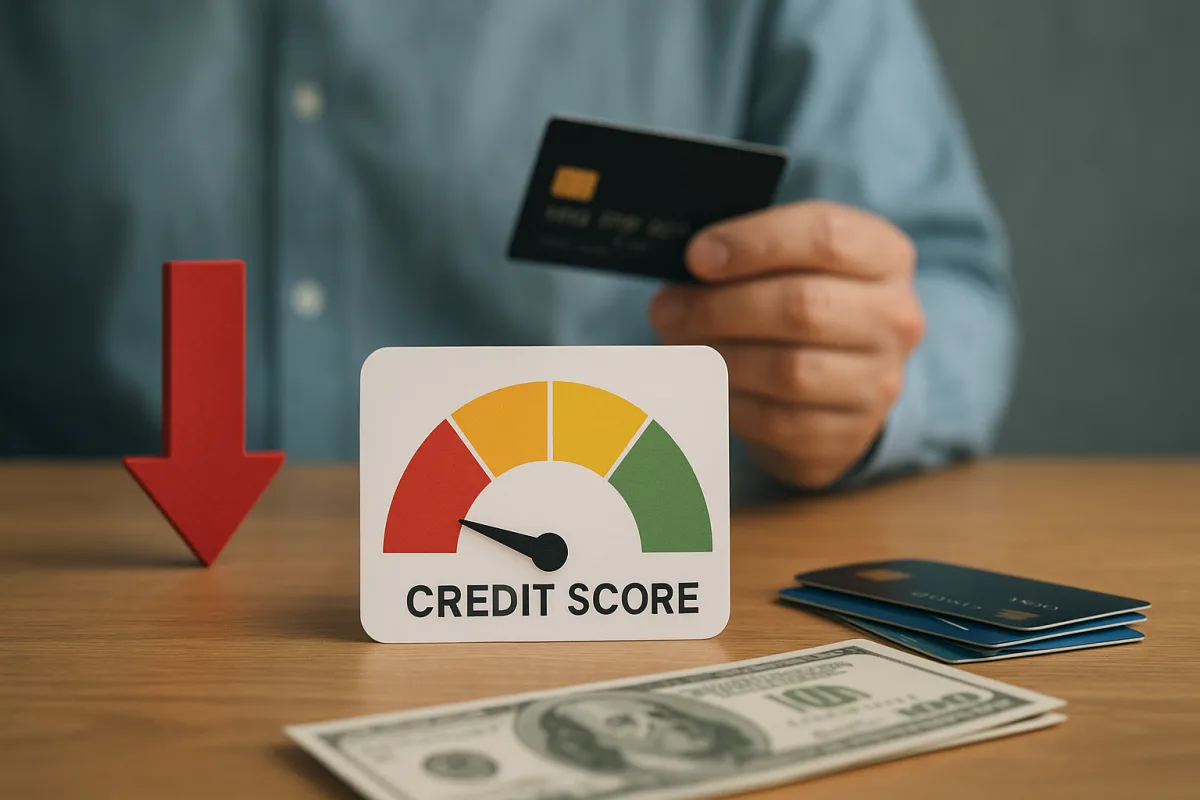
Pourquoi le score de crédit est-il important ?
Le score de crédit est un indicateur général des habitudes de paiement passées d’une personne et de sa gestion actuelle de l’endettement. Les banques et les établissements financiers peuvent en tenir compte lorsqu’ils évaluent une demande de carte de crédit ou de financement en espèces. C’est pourquoi une variation du score peut influencer non seulement l’accès à un nouveau crédit, mais aussi la marge de manœuvre financière existante.
Une baisse du score n’est souvent pas liée à une seule cause. Le respect des échéances, le niveau total d’endettement, l’utilisation des plafonds et le nombre de nouvelles demandes déposées sur une courte période sont examinés ensemble. En cas de baisse, il faut donc d’abord regarder l’ensemble des habitudes financières.
Pourquoi le score de crédit baisse-t-il ?
Quelles sont les causes les plus fréquentes ?
La baisse du score est le plus souvent associée à des retards sur une carte de crédit ou des échéances de prêt. Le recours systématique au paiement minimum, le dépassement de la date limite de paiement ou le besoin de restructuration peuvent accroître la perception du risque.
Par ailleurs, utiliser en permanence une grande partie du plafond d’une carte peut aussi être perçu comme un signal négatif. Une dette élevée par rapport aux revenus, un endettement simultané sur plusieurs produits et des demandes successives peuvent donner l’image d’une pression financière.
- Retards sur les paiements de carte de crédit et les échéances de prêt
- Utilisation intensive des plafonds
- Nombre élevé de demandes sur une courte période
- Remboursement irrégulier des dettes existantes
Comment améliorer son score de crédit ?
Quelles étapes suivre pour une amélioration progressive ?
L’amélioration du score de crédit nécessite généralement un plan régulier et patient. La première étape consiste à régler tous les paiements à temps et à stopper les nouveaux retards. Lorsqu’une discipline de paiement est maintenue pendant un certain temps, le profil financier peut commencer à paraître plus équilibré.
Deuxièmement, il est important de réduire le poids total de la dette. En particulier sur les cartes de crédit, mieux vaut privilégier une utilisation plus mesurée plutôt que de s’approcher constamment du plafond, afin de refléter plus sainement sa capacité de remboursement. Si possible, il peut aussi être utile d’éviter de multiplier les nouvelles demandes en même temps.
- Suivre les dates de paiement sans retard
- Maintenir une utilisation plus équilibrée des cartes de crédit
- Donner la priorité au remboursement des anciennes dettes
- Éviter les demandes nouvelles et inutiles
Les points à surveiller dans le processus
L’amélioration du score n’est généralement pas immédiate ; elle suppose une continuité dans les comportements financiers au fil du temps. C’est pourquoi un budget durable, plutôt que des solutions de court terme, peut produire de meilleurs résultats.
Suivre l’équilibre entre revenus et dépenses, utiliser des outils comme les prélèvements automatiques et ne pas laisser passer les échéances des dettes sont des éléments essentiels du processus. Si nécessaire, il peut aussi être pertinent d’examiner avec les banques les plans de remboursement existants afin de mettre en place une gestion financière plus maîtrisée.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.