
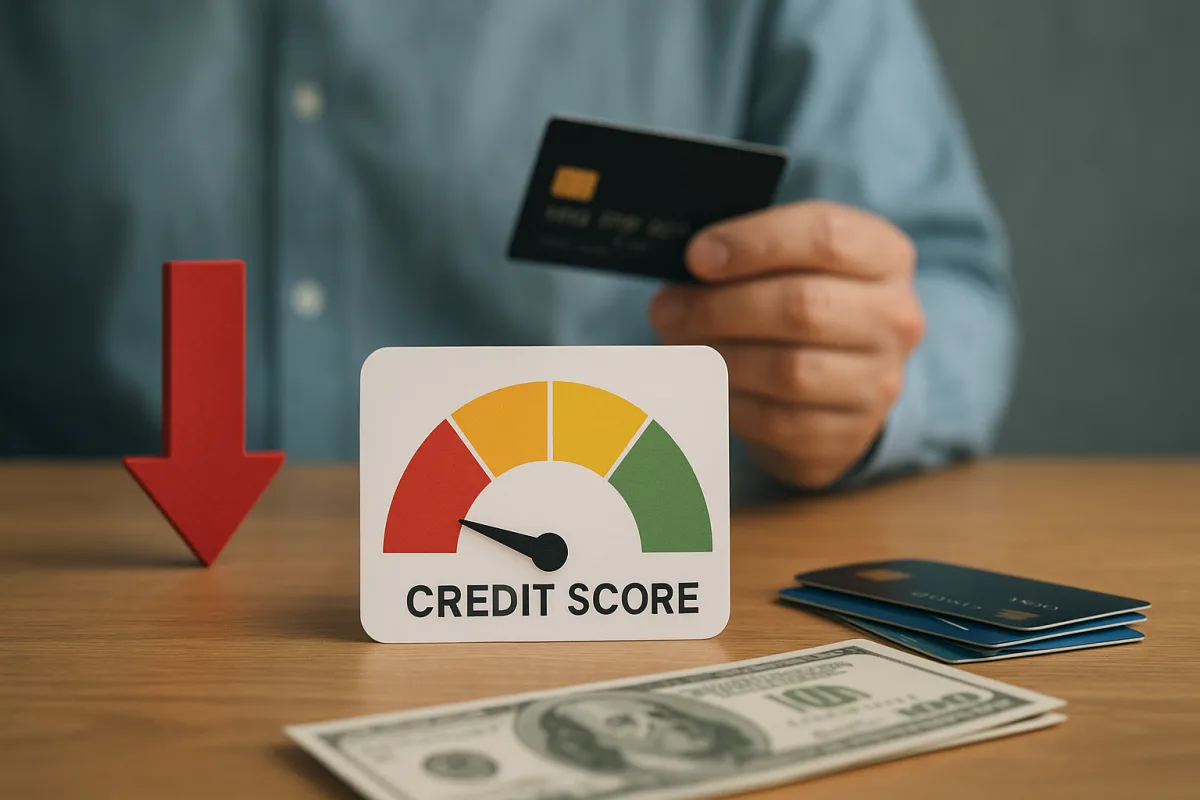
¿Por qué es importante el historial crediticio?
El historial crediticio es un indicador general de los hábitos de pago pasados de una persona y de cómo gestiona su deuda actual. Los bancos y las entidades financieras pueden tener en cuenta este perfil al evaluar solicitudes de tarjeta de crédito o financiación en efectivo. Por ello, una variación en la puntuación puede afectar no solo al acceso a nuevo crédito, sino también al margen financiero disponible en ese momento.
La caída de la puntuación no suele deberse a una sola causa. Se evalúan conjuntamente la disciplina de pago, el endeudamiento total, el uso de los límites y las nuevas solicitudes realizadas en un periodo corto. Por eso, cuando se produce una bajada, primero conviene analizar el conjunto de hábitos.
¿Por qué baja el historial crediticio?
¿Cuáles son las causas más comunes?
La caída de la puntuación suele relacionarse, sobre todo, con retrasos en los pagos de tarjetas de crédito o cuotas de préstamos. Convertir en hábito el pago mínimo, superar la fecha de vencimiento o necesitar una refinanciación puede aumentar la percepción de riesgo.
Además, utilizar de forma continuada una gran parte del límite de la tarjeta también puede interpretarse como una señal negativa. Una deuda elevada en relación con los ingresos, el endeudamiento simultáneo en varios productos y las solicitudes encadenadas pueden dar la impresión de una fuerte presión financiera.
- Retrasos en los pagos de tarjetas de crédito y cuotas de préstamos
- Uso intensivo de los límites disponibles
- Realizar muchas solicitudes en poco tiempo
- Cerrar de forma irregular las deudas existentes
¿Cómo mejorar el historial crediticio?
¿Qué pasos se pueden seguir para una recuperación gradual?
Mejorar el historial crediticio suele requerir un plan regular y paciente. El primer paso es pagar todas las obligaciones a tiempo y detener los nuevos retrasos. Si se mantiene durante un tiempo una disciplina de pago constante, el perfil financiero puede empezar a verse más equilibrado.
En segundo lugar, es importante reducir la carga total de deuda. Especialmente en las tarjetas de crédito, optar por un uso más controlado en lugar de acercarse al límite máximo permite reflejar mejor la capacidad de pago. Si es posible, también puede ser útil no presentar muchas solicitudes nuevas al mismo tiempo.
- Seguir las fechas de pago sin retrasos
- Mantener un uso más equilibrado de la tarjeta de crédito
- Dar prioridad a la cancelación de deudas antiguas
- Evitar solicitudes nuevas innecesarias
Aspectos a tener en cuenta durante el proceso
La mejora de la puntuación no suele ser inmediata; se espera que los comportamientos financieros se mantengan de forma coherente a lo largo del tiempo. Por eso, más que soluciones a corto plazo, puede dar mejores resultados un plan de presupuesto sostenible.
Controlar el equilibrio entre ingresos y gastos, aprovechar herramientas como las domiciliaciones y no dejar vencer las deudas son partes fundamentales del proceso. Si es necesario, también puede valorarse revisar con los bancos los planes de pago existentes para establecer una gestión financiera más controlada.
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.