
¿Por qué baja el historial crediticio?
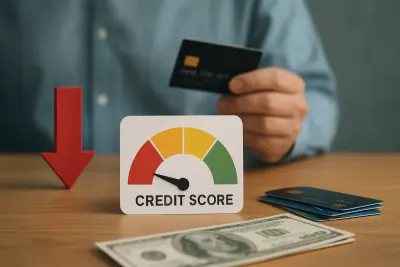
El historial crediticio es uno de los principales indicadores que bancos y entidades financieras toman en cuenta para entender los hábitos de pago de una persona. Aunque el método de cálculo puede variar según la institución, los problemas en la regularidad de los pagos, el aumento de la carga de deuda y un flujo intenso de solicitudes pueden ejercer presión a la baja sobre la puntuación.
Una de las causas más claras de caída de la puntuación es retrasarse en el pago de la tarjeta de crédito o de las cuotas de un préstamo. Además, usar de forma continua gran parte del límite disponible, presentar varias solicitudes de financiación nuevas y aumentar en poco tiempo las obligaciones existentes también puede considerarse arriesgado desde el punto de vista del score crediticio.
Las causas más habituales
- Incumplir el plan de pagos regular y repetir retrasos
- Utilizar durante mucho tiempo un porcentaje alto del límite de la tarjeta
- Presentar muchas solicitudes de crédito o tarjeta en periodos cortos
- Que las deudas existentes pesen demasiado en relación con los ingresos
¿Cómo se recupera más rápido el historial crediticio?
En el proceso de mejora, el paso más importante es recuperar la disciplina de pago de deudas. Primero hay que saldar los pagos atrasados, evitar nuevos retrasos y planificar el presupuesto mensual de forma más realista. Si es posible, reducir el porcentaje de uso de la tarjeta y evitar asumir nuevas deudas al mismo tiempo puede ayudar a fortalecer una imagen financiera más positiva.
No existe un método mágico para recuperar la puntuación con rapidez; por lo general, el proceso depende de mantener conductas ordenadas de forma constante. Por eso, establecer un plan de pagos sostenible aunque sea de importes bajos, usar la domiciliación bancaria y posponer solicitudes innecesarias se presenta como una opción más saludable.
Pasos que pueden aplicarse desde el inicio
- Liquidar primero las cuotas vencidas y las deudas de tarjeta
- Mantener el gasto con tarjeta en una parte más manejable del límite
- Limitar las nuevas solicitudes de crédito hasta que sean realmente necesarias
- Elaborar un cuadro mensual de ingresos y gastos para seguir el flujo de caja
¿Qué conviene vigilar al revisar el informe de riesgo?
El informe de riesgo es una herramienta útil para ver el panorama general del historial financiero. Si se revisan con regularidad las cuentas, las deudas abiertas y los registros de pago anteriores, es más fácil detectar a tiempo posibles errores u obligaciones olvidadas. Sin embargo, el tiempo que tarda en subir la puntuación puede variar según la situación actual y los métodos de evaluación de cada entidad.
En resumen, recuperar el historial crediticio depende menos de soluciones rápidas que de un comportamiento financiero constante. Pagar a tiempo, usar la tarjeta con prudencia y mantener hábitos de endeudamiento moderados figuran entre los elementos básicos para una mejora duradera.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.