
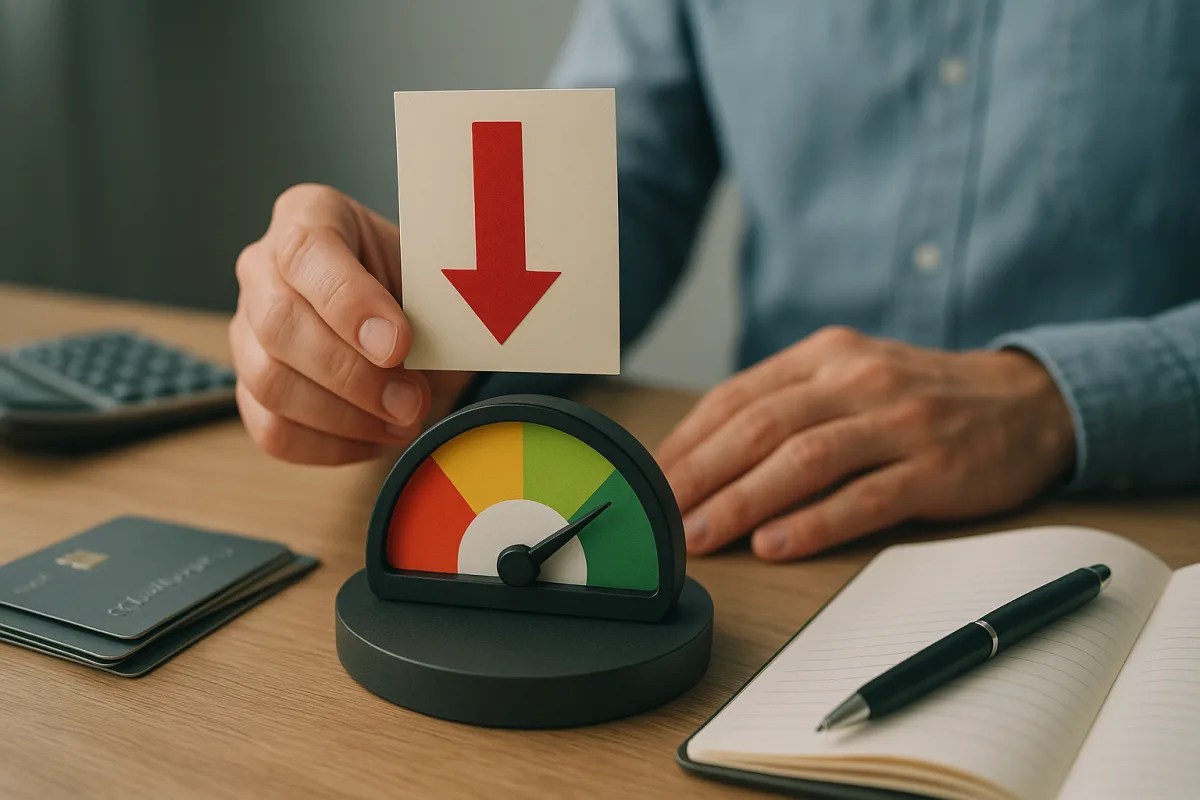
¿Por qué es importante el score crediticio?
El score crediticio es uno de los principales indicadores que reflejan la disciplina de una persona para devolver sus deudas y su comportamiento financiero general. En el uso diario, la puntuación crediticia, que suele consultarse a través de Findeks, puede tenerse en cuenta en muchas áreas, desde las solicitudes de nuevo crédito hasta la evaluación de los límites de las tarjetas de crédito.
La caída de esta puntuación no siempre responde a una sola causa. En muchos casos, los retrasos en los pagos, el aumento de la carga de deuda existente, el uso intensivo de los límites y las nuevas solicitudes presentadas en poco tiempo se combinan para elevar la percepción de riesgo.
¿Cuáles son las principales razones por las que baja?
Las irregularidades en el pago de deudas son una de las causas más importantes del debilitamiento del score crediticio. Pagar por debajo del importe mínimo, incumplir la fecha de vencimiento o volver a retrasarse en deudas reestructuradas puede generar un efecto negativo.
Además, en productos como tarjetas de crédito y préstamos al consumo, también llama la atención que las obligaciones totales pesen demasiado en relación con los ingresos. El uso constante y elevado de los límites de crédito puede interpretarse como una señal de presión sobre el flujo de caja de la persona.
Solicitudes frecuentes y movimientos financieros irregulares
Las solicitudes de crédito o de tarjeta de crédito presentadas una tras otra en un período corto también pueden crear una imagen de riesgo. Esto puede dar la impresión de que aumenta la necesidad de financiación. Las irregularidades en los movimientos de cuenta, los problemas con pagos rechazados o las deudas que entran en proceso de gestión de cobro también pueden dejar una huella permanente en el historial financiero.
- Retraso o falta de pago de las cuotas
- Uso intensivo de los límites de las tarjetas de crédito
- Presentar muchas solicitudes en poco tiempo
- Desequilibrio entre las deudas actuales y los ingresos
¿Cómo recuperar el score crediticio en poco tiempo?
El primer paso es tener una visión clara de todas las deudas y fechas de pago. Crear un plan de pagos regular, activar domiciliaciones bancarias y priorizar las deudas vencidas son la base del proceso de recuperación.
En segundo lugar, es importante llevar el uso de la tarjeta de crédito a un nivel más equilibrado. Pagar a tiempo la totalidad de la deuda de la tarjeta o la mayor parte posible puede evitar nuevos retrasos. Al mismo tiempo, evitar solicitudes nuevas e innecesarias ayuda a construir un perfil más sano.
Pasos realistas y sostenibles
El score crediticio por lo general no sube de forma repentina con una sola acción; la mejora suele ser un proceso regular y paciente. Por eso, elaborar un presupuesto, controlar los gastos y endeudarse de acuerdo con los ingresos se consideran algunas de las medidas más efectivas.
- Primero, céntrate en saldar las deudas atrasadas
- Pospón las nuevas solicitudes de crédito salvo que sean imprescindibles
- Mantén un uso más controlado de los límites
- Sostén una disciplina de pagos estable durante varios períodos
En resumen, cuando se identifica correctamente la causa de la caída del score crediticio, es posible trazar una hoja de ruta más sólida para la recuperación. En lugar de esperar resultados rápidos, un hábito de pago estable y un endeudamiento controlado pueden ofrecer a largo plazo una imagen financiera más fuerte.
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.