
Warum ist der Kredit-Score wichtig?
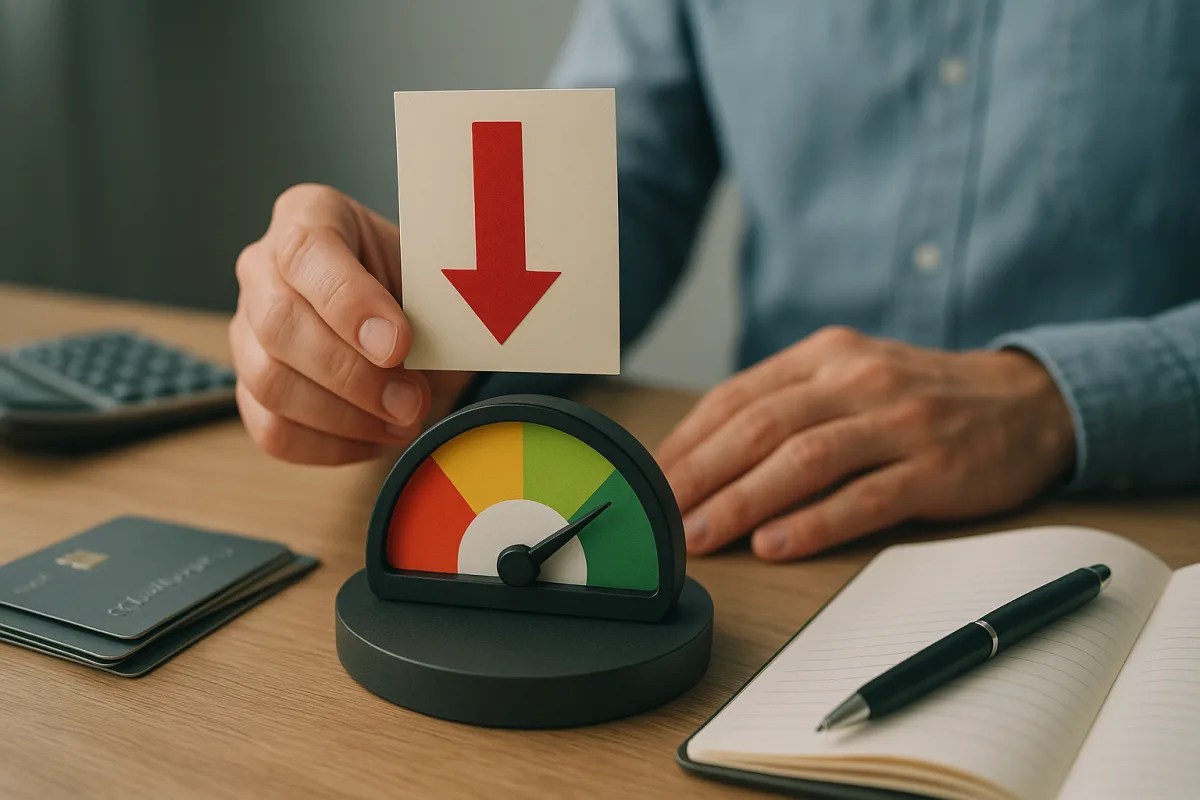
Der Kredit-Score gehört zu den wichtigsten Kennzahlen dafür, wie zuverlässig eine Person ihre Schulden zurückzahlt und wie sie sich finanziell verhält. Im Alltag wird der Wert häufig über Findeks beobachtet; das ist ein in der Türkei genutztes Kreditbewertungssystem. Der Score kann bei vielen Entscheidungen eine Rolle spielen – von neuen Kreditanträgen bis hin zur Bewertung von Kreditkartenlimits.
Ein sinkender Wert muss nicht auf nur einen Auslöser zurückgehen. Meist erhöhen verspätete Zahlungen, eine wachsende Schuldenlast, eine intensive Nutzung von Limits und mehrere neue Anträge in kurzer Zeit gemeinsam die Risikoeinschätzung.
Was sind die wichtigsten Gründe für einen sinkenden Score?
Unregelmäßigkeiten bei der Schuldenrückzahlung zählen zu den wichtigsten Faktoren, die den Kredit-Score schwächen. Zahlungen unter dem Mindestbetrag, verpasste Fälligkeiten oder erneut verspätete Raten bei bereits umstrukturierten Schulden können sich negativ auswirken.
Auch bei Produkten wie Kreditkarten und Ratenkrediten fällt auf, wenn die Gesamtverpflichtungen im Verhältnis zum Einkommen schwerer werden. Eine dauerhaft hohe Auslastung von Kreditlimits kann so interpretiert werden, dass die Liquidität unter Druck steht.
Viele Anträge und unregelmäßige Finanzbewegungen
Auch mehrere Kredit- oder Kreditkartenanträge innerhalb kurzer Zeit können ein Risikosignal senden. Denn das kann den Eindruck erwecken, dass der Bedarf an neuer Finanzierung steigt. Unregelmäßige Kontobewegungen, Probleme mit nicht gedeckten Zahlungen oder Schulden, die in ein Inkassoverfahren übergehen, können die finanzielle Historie zusätzlich belasten.
- Verspätete oder ausgelassene Zahlungen
- Hohe Auslastung von Kreditkartenlimits
- Viele Anträge in kurzer Zeit
- Schulden, die nicht mehr zum Einkommen passen
Wie lässt sich der Kredit-Score in kurzer Zeit verbessern?
Der erste Schritt ist, alle Schulden und Fälligkeiten klar zu überblicken. Ein verlässlicher Zahlungsplan, automatische Lastschriften und die Priorisierung überfälliger Schulden bilden die Grundlage für die Erholung.
Wichtig ist außerdem, die Auslastung der Kreditkarte wieder auf ein ausgewogeneres Niveau zu bringen. Wenn die Kartenrechnung ganz oder möglichst in hohem Umfang rechtzeitig bezahlt wird, lassen sich neue Rückstände vermeiden. Gleichzeitig hilft es, unnötige neue Anträge zu vermeiden, um das Profil zu stabilisieren.
Realistische und nachhaltige Schritte
Der Kredit-Score steigt in der Regel nicht mit einem einzigen Schritt sprunghaft an; Verbesserungen sind meist ein regelmäßiger und geduldiger Prozess. Deshalb gehören ein Haushaltsplan, kontrollierte Ausgaben und eine zum Einkommen passende Verschuldung zu den wirksamsten Methoden.
- Konzentrieren Sie sich zuerst auf überfällige Schulden
- Verschieben Sie neue Kreditanträge, wenn sie nicht zwingend nötig sind
- Halten Sie die Nutzung der Limits unter Kontrolle
- Bleiben Sie über mehrere Abrechnungszeiträume hinweg diszipliniert
Unterm Strich lässt sich ein Rückgang beim Kredit-Score besser aufarbeiten, wenn die Ursache klar erkannt wird. Statt auf schnelle Ergebnisse zu setzen, sorgen konsequente Zahlungshabits und vorsichtiges Schuldenmanagement langfristig für ein stärkeres Finanzprofil.
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.