
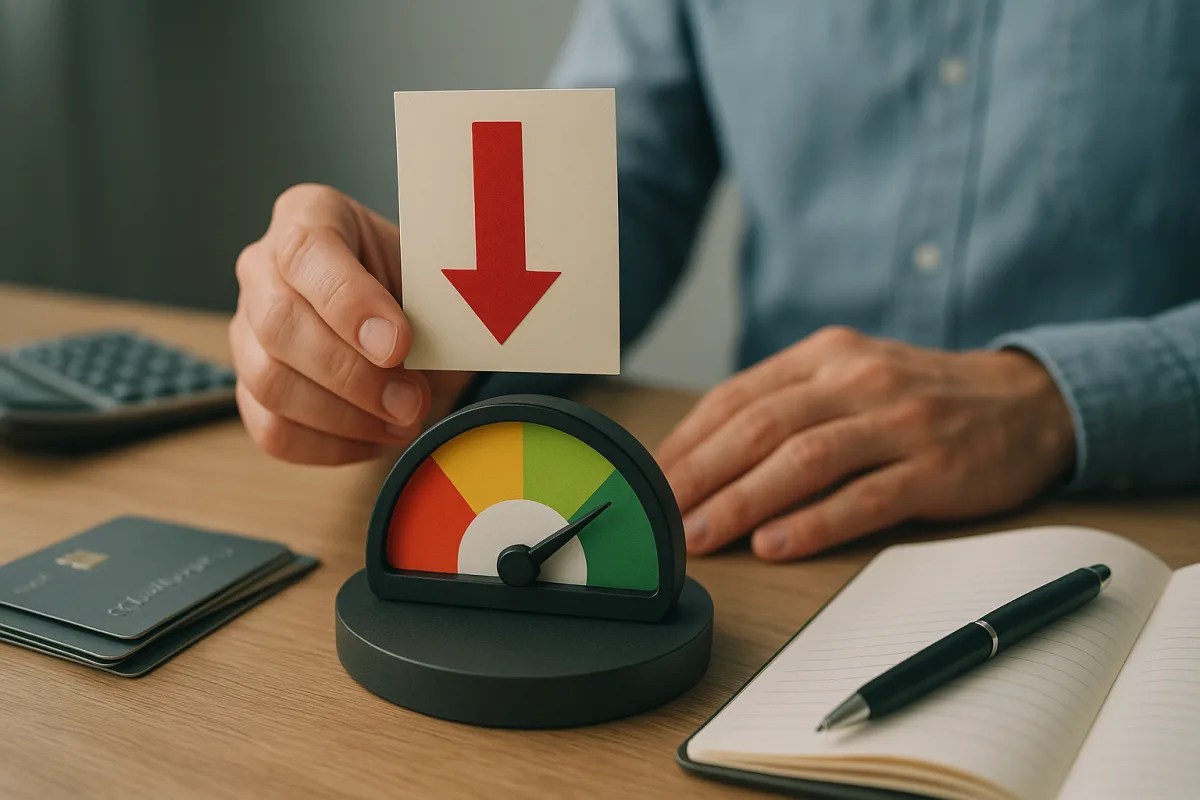
لماذا يكتسب التقييم الائتماني هذه الأهمية؟
يُعدّ التقييم الائتماني أحد المؤشرات الأساسية التي تعكس انتظام الفرد في سداد ديونه وسلوكه المالي العام. وفي الاستخدام اليومي، يُتابَع هذا الرقم عبر Findeks، وهو نظام تركي لتقييم الجدارة الائتمانية، ويؤخذ في الاعتبار في مجالات متعددة، من طلبات القروض الجديدة إلى تقييم حدود بطاقات الائتمان.
ولا يرتبط تراجع هذا التقييم بسبب واحد فقط. ففي كثير من الحالات، تتجمع التأخيرات في السداد، وارتفاع عبء الديون القائمة، والاستخدام المكثف للحدود الائتمانية، وتكرار الطلبات الجديدة خلال فترات قصيرة، لتدفع مستوى المخاطر إلى الارتفاع.
ما أبرز الأسباب التي تُضعف التقييم الائتماني؟
يُعدّ التعثر في سداد الديون من أهم العوامل التي تضعف التقييم الائتماني. فقد يؤثر سلبًا السداد بأقل من الحد الأدنى، أو تفويت موعد الاستحقاق، أو عودة الديون المعاد جدولتها إلى التأخر من جديد.
إلى جانب ذلك، يلفت الانتباه أيضًا أن يصبح إجمالي الالتزامات في منتجات مثل بطاقات الائتمان والقروض الشخصية ثقيلًا مقارنة بالدخل. كما أن الاستخدام المستمر والمرتفع لحدود البطاقات قد يُفسَّر على أنه ضغط على التدفقات النقدية للشخص.
تكرار الطلبات والحركات المالية غير المنتظمة
كما أن التقدم المتتابع بطلبات القروض أو بطاقات الائتمان خلال فترة قصيرة قد يعطي انطباعًا عالي المخاطر. فهذه الصورة قد توحي بزيادة الحاجة إلى تمويل جديد. كذلك فإن عدم الانتظام في حركة الحسابات، أو مشكلات المدفوعات المرتجعة، أو الديون التي تدخل مرحلة المتابعة القضائية أو التحصيل، قد تترك أثرًا دائمًا في السجل المالي.
- تأخر السداد أو تخطيه
- الاستخدام المرتفع لحدود بطاقات الائتمان
- تقديم عدد كبير من الطلبات خلال فترة قصيرة
- اختلال التوازن بين الديون الحالية والدخل
كيف يمكن تحسين التقييم الائتماني بسرعة؟
الخطوة الأولى هي الاطلاع بوضوح على جميع الديون ومواعيد السداد. فإعداد خطة سداد منتظمة، وتفعيل أوامر الدفع التلقائي، وترتيب الديون المتأخرة حسب الأولوية، يشكل الأساس في مسار التحسن.
ثانيًا، من المهم خفض نسبة استخدام بطاقات الائتمان إلى مستوى أكثر توازنًا. كما أن سداد كامل رصيد البطاقة، أو أكبر جزء ممكن منه في الوقت المحدد، قد يحدّ من التأخيرات الجديدة. وفي الوقت نفسه، يساعد تجنب الطلبات الجديدة غير الضرورية على تكوين ملف مالي أكثر صحة.
خطوات واقعية وقابلة للاستمرار
عادةً لا يرتفع التقييم الائتماني فجأة بخطوة واحدة؛ فالتعافي يكون في الغالب عملية منتظمة تتطلب الصبر. لذلك، يُعدّ وضع ميزانية، وضبط المصروفات، والاقتراض بما يتناسب مع الدخل من بين أكثر الطرق فاعلية.
- ركّز أولًا على سداد الديون المتأخرة
- أجّل طلبات القروض الجديدة ما لم تكن ضرورية
- حافظ على استخدام الحدود الائتمانية عند مستوى أكثر انضباطًا
- استمر على انتظام السداد لعدة فترات متتالية
وخلاصة القول، عندما يتم تحديد سبب تراجع التقييم الائتماني بدقة، يصبح رسم خارطة طريق أكثر صحة للتحسن أمرًا ممكنًا. وبدلًا من انتظار نتائج سريعة، فإن الانتظام في السداد والاقتراض بحذر قد يوفّران على المدى الطويل صورة مالية أقوى.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.