
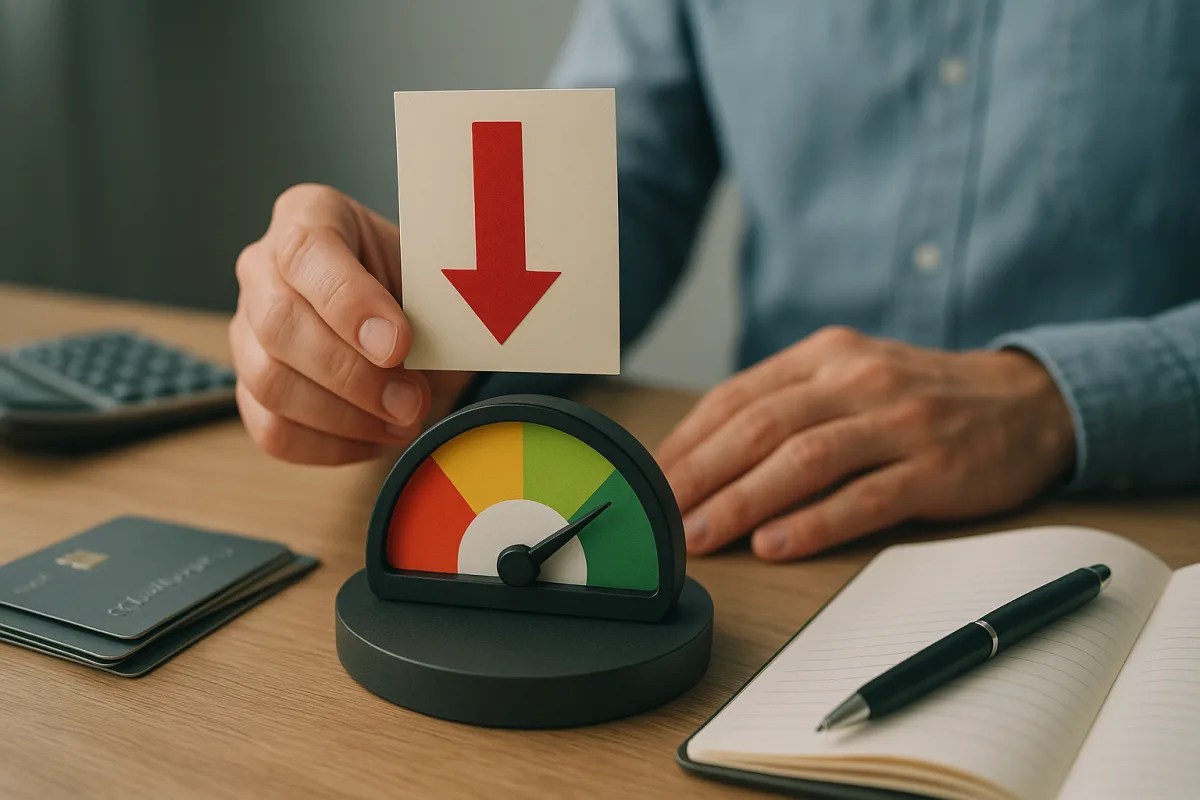
Почему кредитный рейтинг важен?
Кредитный рейтинг — один из ключевых показателей, который отражает, насколько дисциплинированно человек возвращает долги и каковы его общие финансовые привычки. В повседневной практике кредитный балл, отслеживаемый через Findeks, может учитываться во многих случаях — от новых заявок на кредит до оценки лимита по кредитной карте.
Снижение этого показателя не всегда связано с одной причиной. Чаще всего просрочки по платежам, рост текущей долговой нагрузки, активное использование лимитов и новые заявки, поданные с короткими интервалами, вместе усиливают восприятие риска.
Что сильнее всего ухудшает кредитный рейтинг?
Сбои в погашении долгов — одна из главных причин снижения кредитного балла. Внесение суммы ниже минимального платежа, пропуск даты окончательного платежа или повторные задержки по реструктурированным долгам могут дать негативный эффект.
Кроме того, внимание привлекает ситуация, когда совокупные обязательства по кредитным картам и потребительским займам становятся слишком тяжелыми по сравнению с доходом. Постоянно высокое использование кредитных лимитов может восприниматься как признак напряженного денежного потока.
Частые заявки и нерегулярные финансовые движения
Серия подряд поданных заявок на кредит или кредитную карту в короткий срок тоже может выглядеть рискованно. Такой профиль может создавать впечатление, что потребность в новом финансировании растет. Нерегулярные движения по счетам, проблемы с неоплаченными платежами или долги, перешедшие в стадию взыскания, также могут оставить заметный след в финансовой истории.
- Просрочки или пропуски платежей
- Чрезмерное использование лимитов по кредитным картам
- Большое количество заявок за короткий срок
- Несоответствие между долгами и доходом
Как быстро восстановить кредитный рейтинг?
Первый шаг — четко видеть все долги и сроки платежей. Составление регулярного плана выплат, подключение автоплатежей и приоритизация просроченных обязательств формируют основу процесса восстановления.
Во-вторых, важно привести к более сбалансированному уровню использование кредитной карты. Своевременная оплата всей суммы долга по карте или максимально возможной его части помогает предотвратить новые просрочки. В тот же период отказ от лишних новых заявок способствует формированию более здорового профиля.
Реалистичные и устойчивые шаги
Кредитный балл обычно не растет резко после одного действия; улучшение чаще всего требует регулярности и терпения. Поэтому составление бюджета, контроль расходов и заимствование только в пределах дохода относятся к самым эффективным мерам.
- Сначала сосредоточьтесь на закрытии просроченных долгов
- По возможности отложите новые заявки на кредит
- Держите использование лимитов под более строгим контролем
- Соблюдайте стабильный платежный режим несколько периодов подряд
Иными словами, когда причина снижения кредитного рейтинга определена верно, можно выстроить более правильный план восстановления. Вместо ожидания быстрого результата стабильная платежная дисциплина и осторожный подход к заимствованиям в долгосрочной перспективе могут дать более сильный финансовый профиль.
"""
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.