
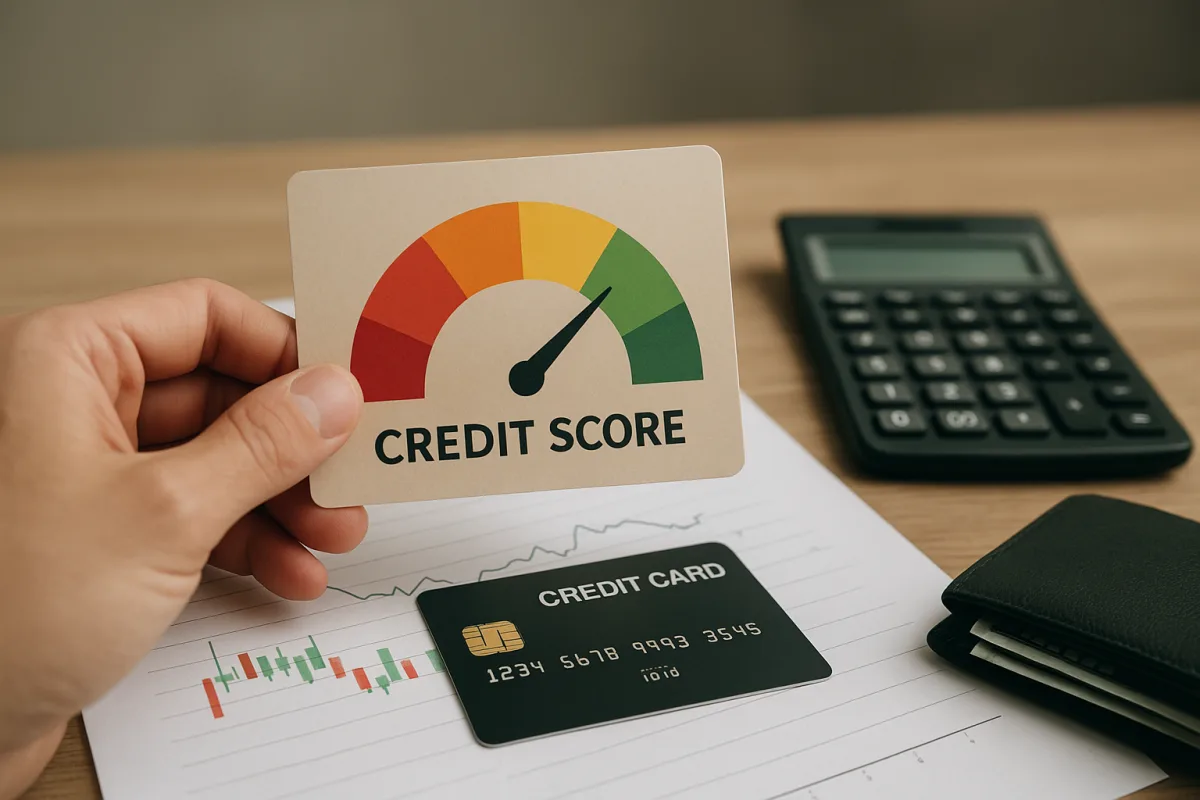
От чего зависит кредитный рейтинг?
Кредитный рейтинг — это общий показатель, который оценивает, как человек справляется с возвратом долгов и управлением финансовыми обязательствами. Его основу составляет не одна операция, а финансовая история, формирующаяся со временем.
При оценке банки и финансовые организации обычно смотрят на платежную дисциплину, текущий уровень задолженности, способ использования кредитных карт и частоту новых заявок. В Турции одним из инструментов, к которым обращаются потребители для отслеживания этой картины, являются отчеты Findeks; однако формирование балла зависит не от одного показателя, а от совокупности финансового поведения.
Основные факторы оценки
- Своевременная оплата кредитных карт и кредитных рассрочек
- Поддержание долгов на уровне, соразмерном доходу и доступном для управления
- Отсутствие постоянной загрузки кредитных лимитов до предела
- Частые новые заявки на кредиты или карты за короткий период
- Стабильная и регулярная платежная дисциплина в долгосрочной перспективе
Какие ошибки снижают балл?
Кредитный рейтинг чаще всего оказывается под давлением из-за просрочек по платежам. Постоянное откладывание минимального платежа, срывы по рассрочкам или погашение долгов уже после даты платежа могут повысить уровень риска.
Кроме того, еще одна заметная ошибка — постоянное использование кредитного лимита в высоком объеме. Это может создать впечатление, что человеку трудно справляться с денежным потоком независимо от дохода, и входит в число ошибок, снижающих балл.
Самые распространенные ошибки
- Подача заявок на кредиты сразу в несколько банков в один и тот же период
- Попытка закрывать долг по кредитной карте только минимальным платежом
- Создание новой долговой нагрузки до погашения старых долгов
- Пропуск дат платежей без автоматического платежного поручения
- Бесконтрольное оставление неиспользуемых счетов и карт открытыми
На что обратить внимание, чтобы сохранить кредитный рейтинг?
Для здорового финансового профиля главный шаг — регулярно и контролируемо управлять долгами. Не пропускать сроки платежей, держать общую долговую нагрузку в балансе с доходом и избегать ненужных заявок — все это может со временем сформировать более устойчивую картину.
Практичный подход к повседневным финансам
- Составьте ежемесячный график платежей, чтобы снизить риск просрочек
- Используйте кредитную карту умеренно, а не выбирайте весь лимит
- Оценивайте необходимость нового кредита через бюджетное планирование еще до подачи заявки
- Регулярно проверяйте отчет, чтобы заранее замечать возможные проблемы
Иными словами, кредитный рейтинг — это не мгновенный результат, а отражение финансового поведения, которое повторяется изо дня в день. Поэтому даже небольшие решения в повседневной жизни со временем могут заметно повлиять на балл.
"""
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.