
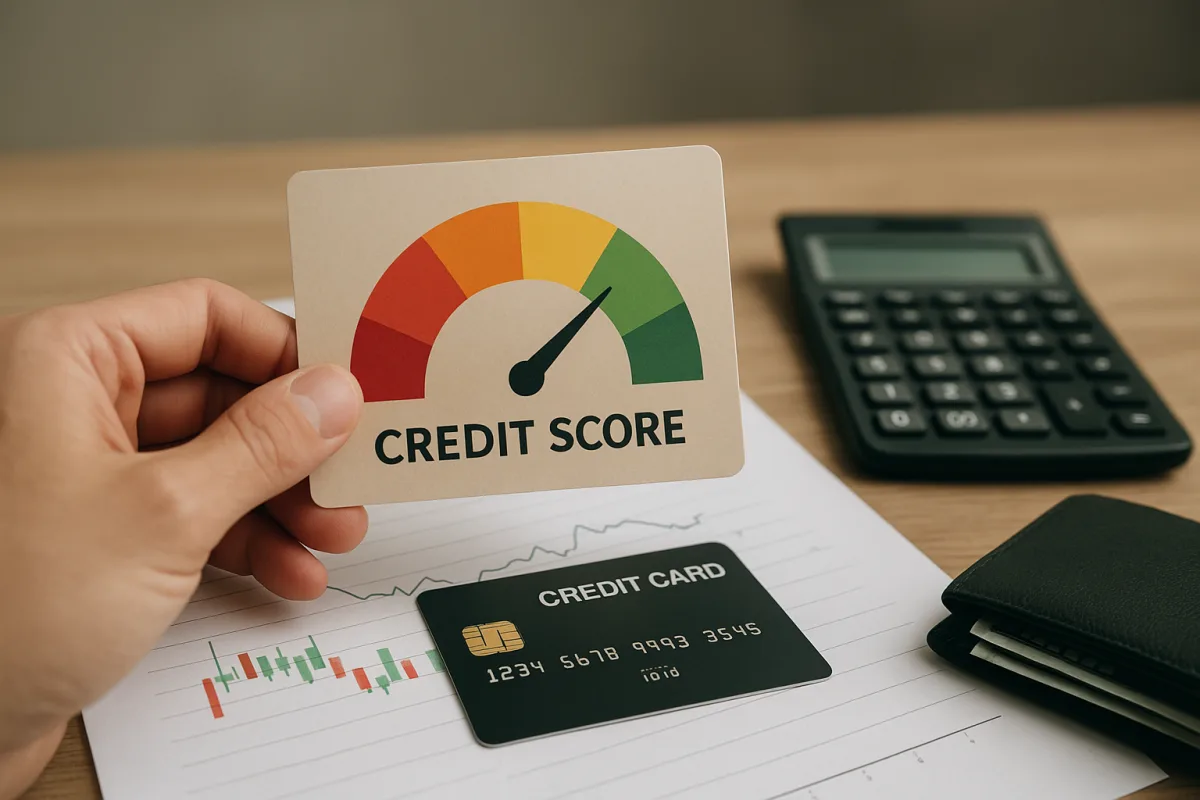
¿De qué información depende el score crediticio?
El score crediticio es un indicador general que evalúa, en conjunto, cómo una persona gestiona sus obligaciones financieras y su hábito de devolución de deudas. Más que una sola operación, la base de esta imagen la forma el historial financiero acumulado con el tiempo.
Al evaluar, los bancos y las entidades financieras suelen fijarse en aspectos como la regularidad de los pagos, el nivel de deuda actual, la forma de usar las tarjetas de crédito y la intensidad de las nuevas solicitudes. En Turquía, una de las herramientas que los consumidores utilizan para seguir este perfil son los informes de Findeks; sin embargo, la puntuación no se construye a partir de un solo dato, sino de la suma de comportamientos.
Aspectos que más pesan en la evaluación
- Pagar a tiempo las cuotas de tarjetas de crédito y préstamos
- Mantener las deudas existentes en un nivel compatible con los ingresos y manejable
- No utilizar de forma constante hasta el límite máximo las líneas de crédito
- Presentar varias solicitudes de préstamo o tarjeta en un corto periodo
- Conservar a largo plazo un hábito de pago estable y regular
¿Qué errores hacen bajar la puntuación?
El score crediticio suele resentirse sobre todo por los retrasos en los pagos. Aplazar de forma constante el pago mínimo, dejar vencidas las cuotas o saldar las deudas después de la fecha límite puede aumentar la percepción de riesgo.
Además, utilizar de manera continuada un porcentaje muy alto del límite de la tarjeta de crédito es otro error que llama la atención. Esta situación puede hacer pensar en dificultades para gestionar la liquidez, independientemente de los ingresos, y se considera uno de los errores que bajan la puntuación.
Errores más comunes
- Solicitar crédito en varios bancos al mismo tiempo
- Intentar cubrir la deuda de la tarjeta de crédito solo con el pago mínimo
- Generar nueva deuda sin haber cerrado primero la anterior
- Perder las fechas de vencimiento sin domiciliación bancaria
- Dejar abiertas cuentas y tarjetas que no se usan, sin control
¿Qué tener en cuenta para proteger el score crediticio?
Para mantener un perfil saludable, el paso más básico es gestionar las deudas de forma regular y controlada. No saltarse las fechas de pago, equilibrar la carga total de deuda con los ingresos y evitar solicitudes innecesarias puede contribuir a una situación más estable a largo plazo.
Enfoque práctico para la gestión financiera diaria
- Crear un calendario mensual de pagos para reducir el riesgo de retrasos
- Usar la tarjeta de crédito con control, en lugar de agotar el límite
- Valorar la necesidad de un nuevo préstamo con un presupuesto previo
- Revisar el informe periódicamente para detectar a tiempo posibles problemas
En resumen, el score crediticio no es un resultado puntual, sino el reflejo de comportamientos financieros sostenidos en el tiempo. Por eso, incluso las decisiones pequeñas del día a día pueden tener un efecto notable con el paso de los meses.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.