
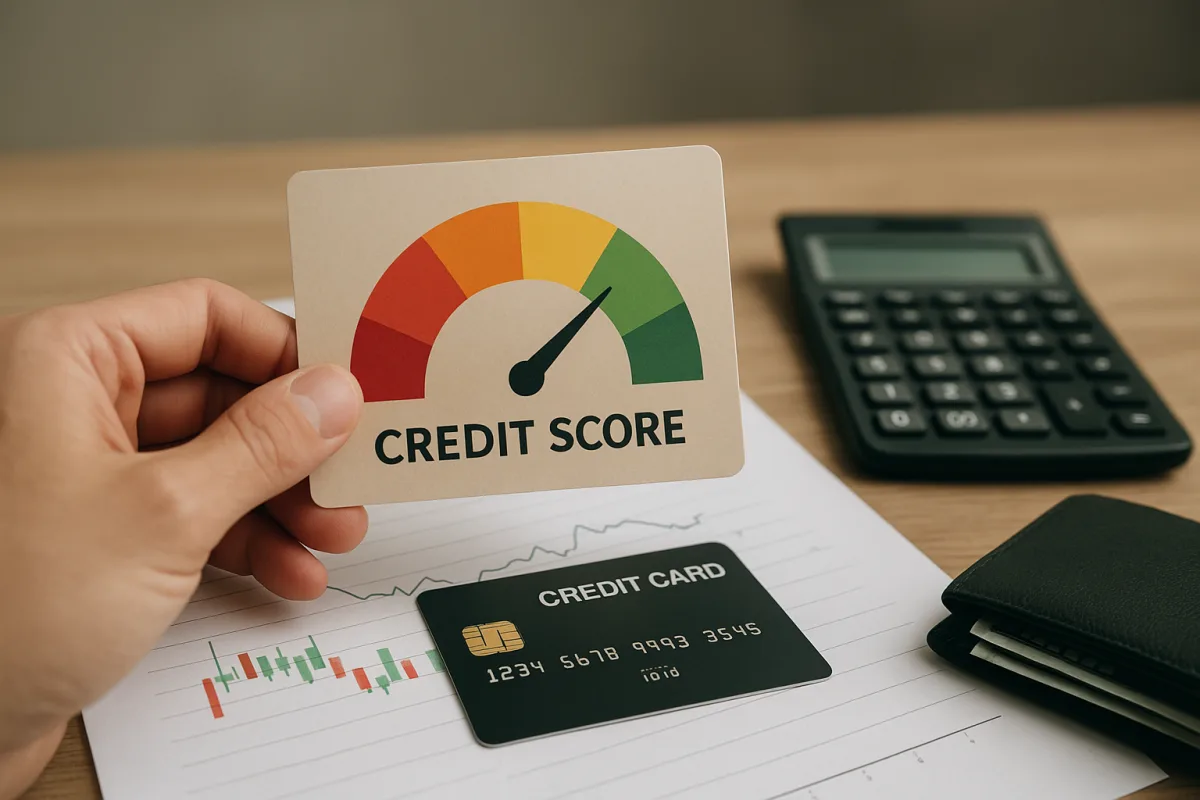
Quels éléments influencent le score de crédit ?
Le score de crédit est un indicateur global qui évalue à la fois les habitudes de remboursement d’une personne et sa manière de gérer ses obligations financières. Plus que d’une opération ponctuelle, c’est surtout l’historique financier construit dans le temps qui en forme la base.
Lorsqu’elles procèdent à une évaluation, les banques et les institutions financières examinent généralement plusieurs points : régularité des paiements, niveau d’endettement actuel, usage des cartes de crédit et intensité des nouvelles demandes. En Turquie, l’un des outils utilisés par les consommateurs pour suivre cette situation est le rapport Findeks ; toutefois, le score ne dépend pas d’une seule donnée, mais de l’ensemble des comportements.
Les principaux critères pris en compte
- Payer à temps les échéances de cartes de crédit et de prêts
- Maintenir les dettes existantes à un niveau compatible avec les revenus
- Ne pas utiliser en permanence la totalité des plafonds de crédit
- Éviter les demandes répétées de prêts ou de cartes sur une courte période
- Conserver sur la durée des habitudes de paiement stables et régulières
Quelles erreurs font baisser le score ?
Le score de crédit est le plus souvent fragilisé par des retards de paiement. Reporter sans cesse le paiement minimum, manquer des échéances ou régler ses dettes après la date limite peut accroître la perception du risque.
Utiliser en permanence une part très élevée de sa limite de carte bancaire est une autre erreur notable. Cela peut laisser penser à des difficultés de trésorerie indépendamment du revenu et fait partie des erreurs qui font baisser le score.
Les erreurs les plus fréquentes
- Déposer plusieurs demandes de crédit auprès de différentes banques sur la même période
- Tenter de faire tourner sa dette de carte de crédit uniquement avec le montant minimum
- Créer de nouvelles dettes sans avoir soldé les anciennes
- Manquer les échéances faute de prélèvement automatique
- Laisser ouverts, sans suivi, des comptes et cartes inutilisés
À quoi faut-il faire attention pour préserver son score ?
Pour conserver une situation saine, la première règle consiste à gérer ses dettes de manière régulière et visible. Ne pas rater les dates de paiement, maintenir l’endettement à un niveau cohérent avec ses revenus et éviter les demandes inutiles peuvent contribuer à un profil plus stable sur la durée.
Une approche pratique de la gestion quotidienne
- Établir un calendrier mensuel des paiements pour réduire le risque de retard
- Utiliser sa carte de crédit de façon maîtrisée plutôt que de saturer la limite
- Évaluer tout nouveau besoin de crédit à partir d’un budget préétabli
- Consulter régulièrement son rapport pour repérer rapidement d’éventuels problèmes
En résumé, le score de crédit n’est pas un résultat instantané, mais le reflet de comportements financiers répétés dans le temps. De petits choix quotidiens peuvent donc avoir, à la longue, un impact significatif.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.