
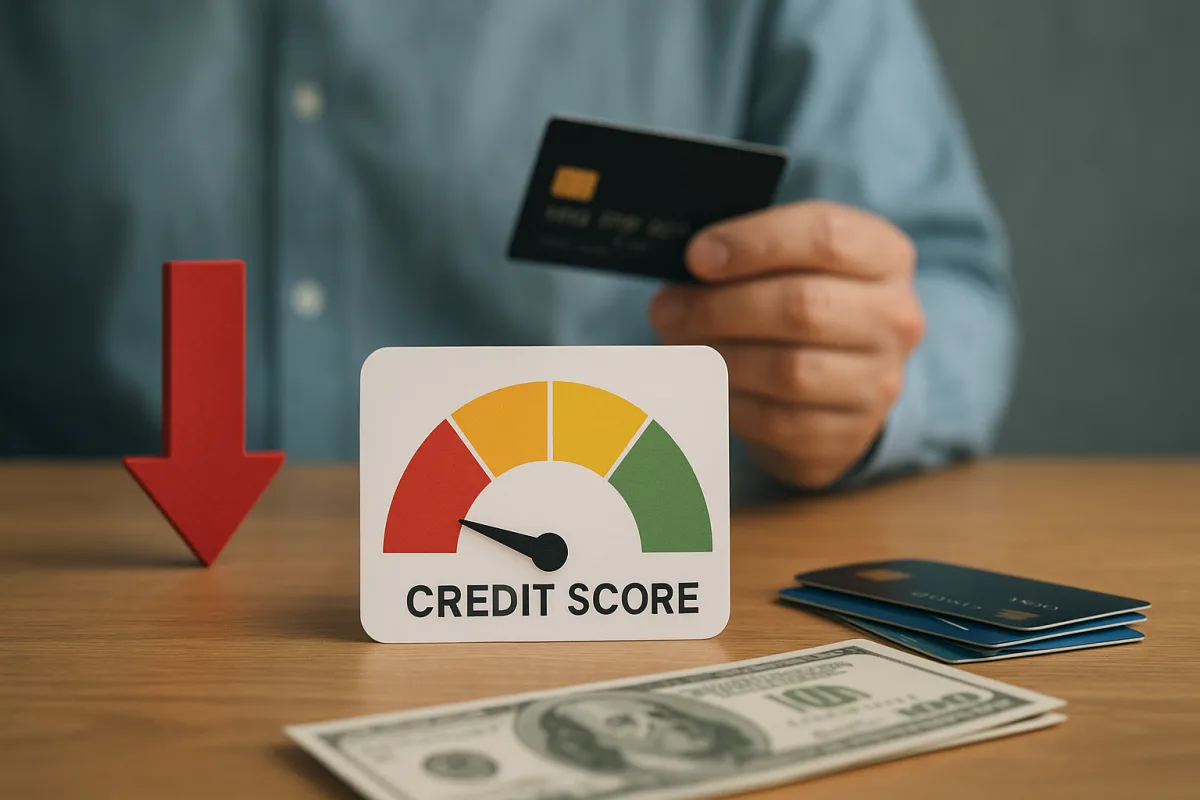
Почему кредитный рейтинг важен?
Кредитный рейтинг — это общий показатель того, как человек в прошлом обслуживал платежи и управляет текущими долгами. Банки и финансовые организации могут учитывать этот показатель при рассмотрении заявок на кредитные карты или потребительское финансирование. Поэтому изменение рейтинга влияет не только на возможность получить новый кредит, но и на текущие финансовые возможности.
Снижение рейтинга чаще всего связано не с одной причиной. Обычно оцениваются платежная дисциплина, общий уровень задолженности, использование лимитов и количество новых заявок за короткий период. Поэтому при ухудшении показателя в первую очередь стоит посмотреть на финансовые привычки в целом.
Почему падает кредитный рейтинг?
Какие причины встречаются чаще всего?
Падение рейтинга чаще всего связывают с просрочками по кредитным картам или кредитным платежам. Постоянная оплата только минимального платежа, пропуск даты окончательного платежа или необходимость реструктуризации могут повысить восприятие риска.
Кроме того, постоянное использование большой части кредитного лимита также может восприниматься как негативный сигнал. Высокая долговая нагрузка по сравнению с доходом, одновременные обязательства по нескольким продуктам и последовательная подача заявок создают впечатление финансового давления.
- Просрочки по кредитным картам и кредитным платежам
- Активное использование лимитов
- Много заявок за короткий срок
- Нерегулярное погашение текущих долгов
Как повысить кредитный рейтинг?
Какие шаги помогают восстановить показатель постепенно?
Повышение кредитного рейтинга обычно требует регулярного и терпеливого подхода. Первый шаг — вносить все платежи вовремя и не допускать новых просрочек. Если дисциплину платежей удается сохранить в течение некоторого времени, финансовый профиль начинает выглядеть более устойчивым.
Во-вторых, важно снижать общую долговую нагрузку. Особенно по кредитным картам: вместо того чтобы постоянно использовать почти весь лимит, лучше придерживаться более умеренного уровня расходов. По возможности также не стоит подавать слишком много новых заявок одновременно.
- Следить за сроками платежей без задержек
- Поддерживать более сбалансированное использование кредитной карты
- В первую очередь погашать старые долги
- Избегать лишних новых заявок
На что обратить внимание в процессе
Рост рейтинга обычно не происходит мгновенно; требуется, чтобы финансовое поведение было последовательным в течение определенного времени. Поэтому вместо краткосрочных решений лучше выстраивать устойчивый бюджетный план.
Контроль соотношения доходов и расходов, использование таких инструментов, как автоматические платежи, и недопущение просрочек по долгам — основные элементы процесса. При необходимости также можно пересмотреть существующие графики платежей с банками, чтобы выстроить более контролируемое управление личными финансами.
"""
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.