
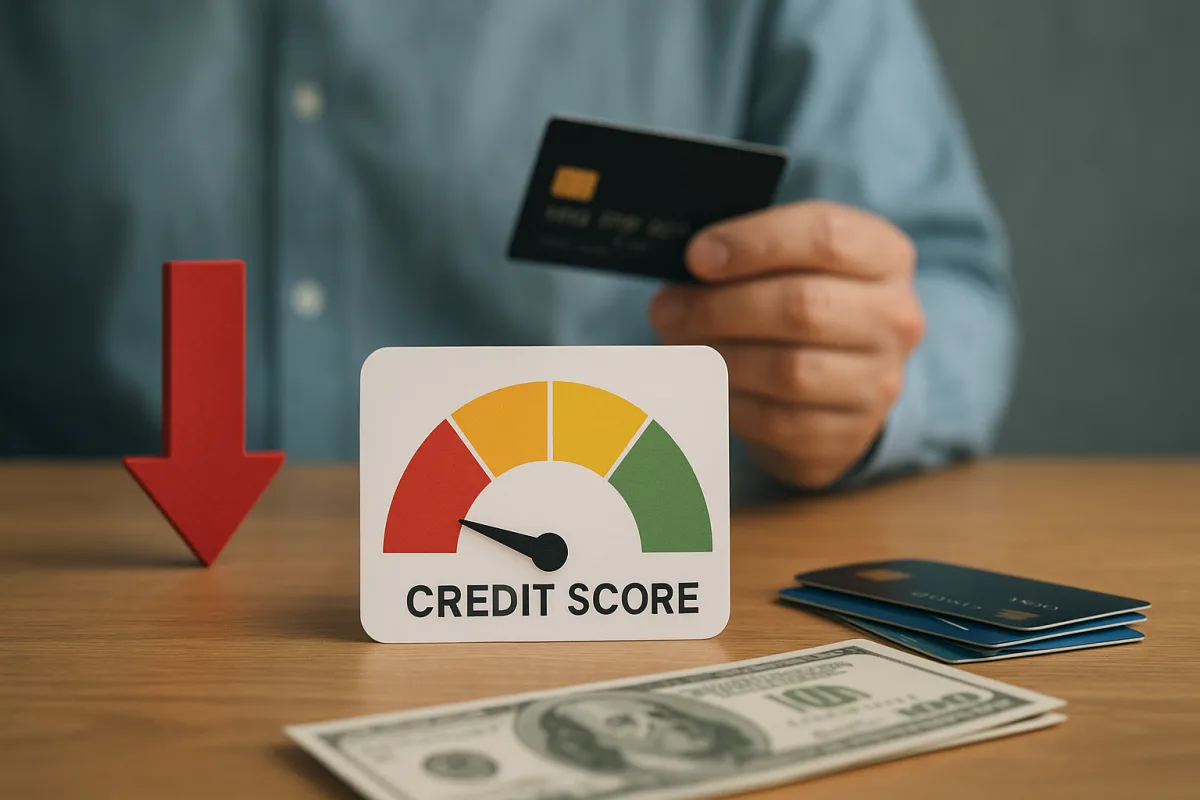
لماذا يُعدّ التصنيف الائتماني مهماً؟
يُعتبر التصنيف الائتماني مؤشراً عاماً على تاريخ سداد الفرد لالتزاماته وكيفية إدارته لديونه الحالية. ويمكن للبنوك والمؤسسات المالية أن تأخذ هذا المؤشر في الاعتبار عند تقييم طلبات بطاقات الائتمان أو التمويل النقدي. لذلك فإن أي تغيير في النقاط قد يؤثر ليس فقط في الحصول على ائتمان جديد، بل أيضاً في مساحة الحركة المالية المتاحة حالياً.
ولا يكون انخفاض النقاط مرتبطاً في الغالب بسبب واحد فقط. إذ تُؤخذ في الاعتبار معاً انتظام السداد، وإجمالي المديونية، واستخدام الحدود الائتمانية، والطلبات الجديدة التي تُقدَّم خلال فترة قصيرة. ولهذا، عند حدوث تراجع، ينبغي أولاً النظر إلى نمط العادات المالية ككل.
لماذا ينخفض التصنيف الائتماني؟
ما الأسباب الأكثر شيوعاً؟
انخفاض النقاط يرتبط غالباً بالتأخر في سداد أقساط بطاقات الائتمان أو القروض. كما أن الاعتماد المستمر على السداد الأدنى، أو تفويت موعد الاستحقاق، أو الحاجة إلى إعادة هيكلة الدين، كلها عوامل قد ترفع مستوى المخاطر في التقييم.
إلى جانب ذلك، قد يُنظر أيضاً إلى استخدام الجزء الأكبر من حد البطاقة بشكل دائم على أنه إشارة سلبية. كما أن ارتفاع عبء الديون مقارنة بالدخل، والاقتراض المتزامن من عدة منتجات، وتقديم الطلبات الواحدة تلو الأخرى، قد يعطي انطباعاً بوجود ضغط مالي.
- التأخر في سداد أقساط بطاقات الائتمان والقروض
- الاستخدام المرتفع لحدود الائتمان
- تقديم عدد كبير من الطلبات خلال فترة قصيرة
- سداد الديون الحالية بشكل غير منتظم
كيف يمكن رفع التصنيف الائتماني؟
ما الخطوات التي يمكن اتباعها للتعافي التدريجي؟
رفع التصنيف الائتماني يتطلب عادةً خطة منتظمة وصبراً. وتتمثل الخطوة الأولى في سداد جميع الالتزامات في وقتها والتوقف عن أي تأخير جديد. ومع الاستمرار على عادات سداد منتظمة لفترة، قد تبدو الصورة المالية أكثر توازناً.
وثانياً، من المهم تقليص إجمالي عبء الديون. فبدلاً من الاقتراب من الحد الكامل لبطاقات الائتمان، يُفضّل اعتماد استخدام أكثر انضباطاً حتى تنعكس القدرة على السداد بصورة أفضل. وإذا أمكن، فمن المفيد أيضاً تجنب التقدم بعدد كبير من الطلبات الجديدة في الوقت نفسه.
- متابعة تواريخ السداد دون تأخير
- الحفاظ على استخدام متوازن لبطاقات الائتمان
- إعطاء الأولوية لسداد الديون القديمة
- تجنب الطلبات الجديدة غير الضرورية
ما الذي يجب الانتباه إليه خلال هذه العملية؟
عادةً لا يرتفع التصنيف بشكل فوري؛ إذ يُتوقع أن تستمر السلوكيات المالية المتسقة مع مرور الوقت. لذلك قد تكون خطط الموازنة المستدامة أكثر فاعلية من الحلول القصيرة الأجل.
ومتابعة التوازن بين الدخل والمصروف، والاستفادة من أدوات مثل أوامر الدفع التلقائي، وعدم تفويت آجال الديون، كلها أجزاء أساسية من هذه العملية. وعند الحاجة، يمكن أيضاً مراجعة خطط السداد الحالية مع البنوك بهدف بناء إدارة مالية أكثر انضباطاً.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.