
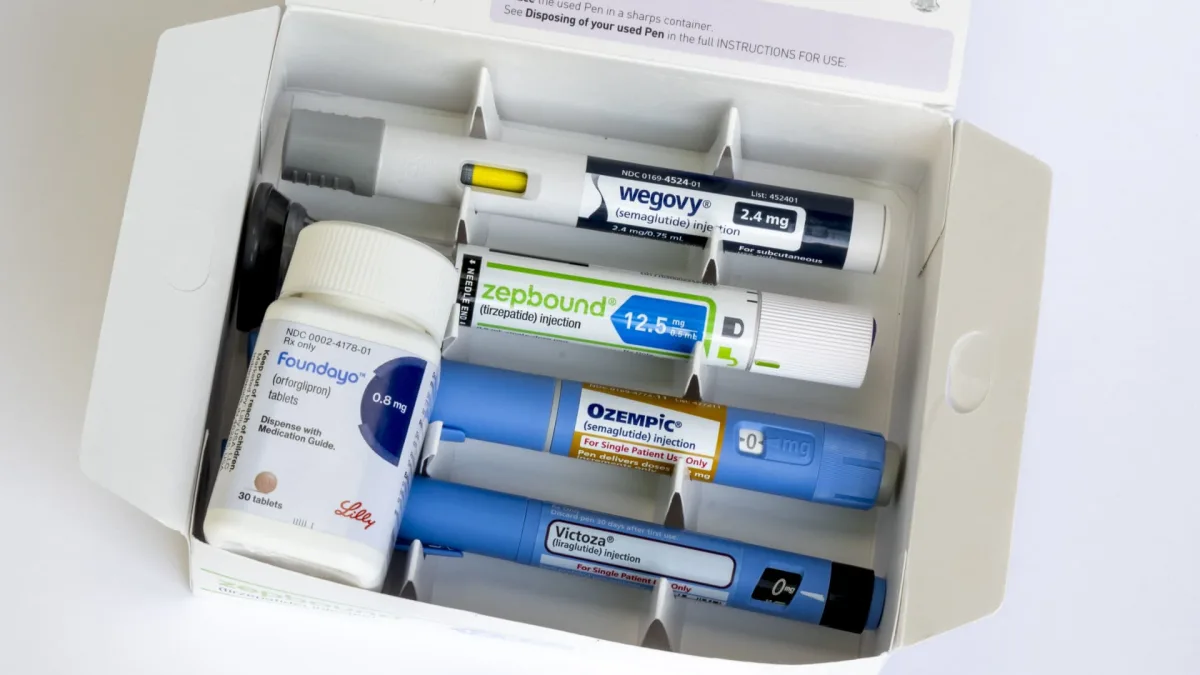
نتائج ليلي في المرحلة الثانية تعزّز التوقعات بفتح مصدر إيرادات جديد
تبرز الأدوية الجديدة المعتمدة على الأميليـن كمسار نمو يُكمل علاجات GLP-1 بدلًا من أن يحل محلها. وأعلنت ليلي هذا الأسبوع في دراسة من المرحلة الثانية أن دواءها التجريبي إلورالينتايد، عند استخدامه مع تيرزيباتيد، زاد بشكل ملحوظ خسارة الوزن لدى مرضى السمنة ومرضى السكري من النوع الثاني.
وفي دراسة استمرت 48 أسبوعًا، خسر المرضى الذين تلقوا أعلى جرعة من العلاج المركب في المتوسط %23,3 من أوزانهم، مقابل %14,8 فقط في مجموعة تيرزيباتيد بجرعة عالية وحده. وهذه النسب التي أعلنتها الشركة استندت إلى تحليل فعالية يفترض استمرار المرضى على العلاج. وتعمل ليلي على تطوير إلورالينتايد بوصفه علاجًا مستقلًا وكذلك كجزء من نظام علاجي مركب.
أما على صعيد السوق، فالعنوان الأبرز هو حجم المبيعات المحتمل لهذا المسار. ويتوقع المحلل ديفيد ريسنغر من Leerink Partners أن تصل مبيعات منتجات إلورالينتايد لدى ليلي إلى 23,2 مليار دولار سنويًا بحلول نهاية 2035. وبحسب التوقع نفسه، قد يُطرح العلاج المنفرد في 2029، بينما يُتوقع وصول النسخة المركبة إلى السوق في 2030.
الآثار الجانبية ومسار المرحلة الثالثة سيحددان قصة الاستثمار
مع ذلك، لا تزال أمام ليلي اختبارات مهمة. فهذه البيانات جاءت من دراسة المرحلة الثانية صغيرة نسبيًا، ما يعني أن الشركة تحتاج إلى تأكيد النتائج في تجارب المرحلة الثالثة التي ستبدأ هذا العام.
كما تُراقب الأسواق عن كثب معدلات التوقف عن العلاج بسبب الآثار الجانبية. ففي ذراع العلاج المركب تراوحت هذه النسبة بين %10,8 و%27 بحسب الجرعة، بينما بقيت عند %2,9 فقط في مجموعة تيرزيباتيد وحده. ويشير خبراء إلى أن خسارة الوزن لدى مرضى السكري من النوع الثاني تكون غالبًا أكثر محدودية، ما يجعل الفعالية الإضافية مهمة تجاريًا؛ لكن تحمل العلاج على المدى الطويل لا يقل أهمية عن الفعالية نفسها.
وبحسب المحللين، قد توجد قاعدة مرضى محتملة تتجاوز 10 ملايين شخص لم يستفيدوا بما يكفي من علاجات GLP-1، أو عانوا من آثار جانبية، أو لم يظهروا استجابة بيولوجية كافية. وهذا يعني أن الأدوية المعتمدة على الأميليـن قد تخلق سوقًا مستقلة بحد ذاتها.
نوفو والمنتجون الآخرون يستثمرون أيضًا في الهدف البيولوجي نفسه
وتتبع Novo Nordisk نهجًا مشابهًا منذ فترة. فقد أظهر مرشحها القائم على الأميليـن، كاغريلينتايد، في دراسة متأخرة مرحلة فقدانًا ملحوظًا للوزن عند استخدامه منفردًا؛ كما حقق CagriSema، وهو مزيج من سيماغلوتايد، نتائج أعلى في التجارب السريرية. ومن المتوقع طرح CagriSema خلال العام المقبل، بينما يُرجّح وصول كاغريلينتايد منفردًا ونسخة CagriSema الأعلى جرعة في 2028.
كما تعمل نوفو أيضًا على amycretin أو zenagamtide، اللذين يجمعان بين تأثير GLP-1 والأميليـن في جزيء واحد. وقد أظهرت هذه المرشحات، التي تُختبر على شكل حقن أسبوعية وأقراص فموية يومية، نتائج واعدة في المرحلة الثانية مطلع هذا العام. كما أن تقدم شركات مثل Pfizer وAstraZeneca وViking Therapeutics في برامجها الخاصة بالأميليـن يدل على أن المنافسة في سوق أدوية السمنة تنتقل إلى محور جديد.
ويُسهم الأميليـن في تعزيز الشعور بالشبع وكبح الشهية عبر مسار بيولوجي مختلف عن GLP-1. لذلك يرى القطاع أن استهداف أكثر من مسار هرموني بدلًا من الاعتماد على زيادة الجرعة فقط قد يرفع النتائج السريرية وإمكانات الإيرادات طويلة الأجل معًا. لكن إثبات تفوق هذه الأدوية على تيرزيباتيد أو غيره من العلاجات من الجيل الجديد سيظل بحاجة إلى مزيد من البيانات السريرية والموافقات التنظيمية.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.