
ما عمليات ETF التي تستهدفها الإرشادات الجديدة؟
ستُعامل استراتيجيات تأجيل ضريبة ETF الآن ضمن إطار أضيق بعد الرسائل التنظيمية الجديدة في الولايات المتحدة. وقد وضعت وزارة الخزانة الأمريكية ومصلحة الضرائب (IRS)، خاصةً، هياكل نقل الأسهم التي حققت ارتفاعات كبيرة في قيمتها عبر وسيط إلى ETF جديد ثم تغيير المحفظة خلال فترة قصيرة، تحت رقابة مشددة بسبب ما يُنظر إليه كوسيلة لتأجيل ضريبة أرباح رأس المال.
وتتمحور القضية حول حكم Section 351 في قانون الضرائب. فهذا النص يتيح، في ظل شروط محددة، للمستثمرين نقل أصولهم إلى شركة مقابل أسهم من دون اعتبار ذلك حدثًا يحقق مكسبًا رأسماليًا خاضعًا للضريبة. لكن السلطات الضريبية تؤكد أن الحالات التي يُستخدم فيها ETF مجرد قناة لنقل الأوراق المالية، مع كون الهدف النهائي هو التهرب من الضريبة، لا تتمتع بالحماية نفسها بموجب القواعد القائمة.
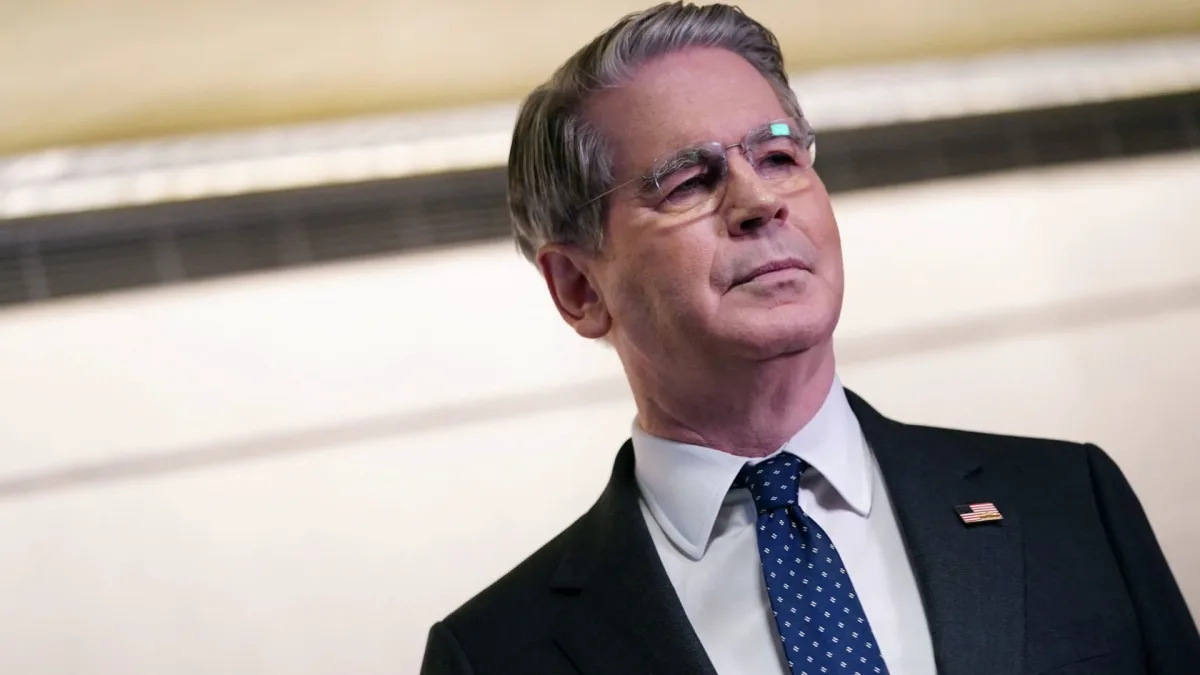
وقال وزير الخزانة سكوت بيسنت في منشور هذا الأسبوع إن التنظيم الجديد يمثل تشديدًا كبيرًا ضد المعاملات التي تستغل قانون الضرائب. كما أن قرار الإيرادات الصادر عن IRS يوضح، بحسب السلطات الضريبية، أن بعض تحويلات ETF بموجب Section 351 التي تهدف إلى إخفاء المكاسب الرأسمالية لا تُعدّ صحيحة ضمن القانون الحالي.
أي المستثمرين قد يتأثرون؟
ويُشار إلى أن هذه الهياكل لا يستخدمها المستثمرون الصغار في الغالب، بل يلجأ إليها أكثر أصحاب الدخول والثروات المرتفعة. وأحد الأسباب الرئيسية لذلك هو الكلفة؛ إذ يقدّر خبراء أن إنشاء ETF جديد قد يكلف نحو 200.000-300.000 دولار.
- يرى بعض المتعاملين في السوق أن العملية لا تكون مجدية اقتصاديًا إلا إذا كانت الأسهم المنقولة قد حققت مكاسب لا تقل عن 25 مليون دولار.
- في المقابل، يضع بعض المستشارين السقف أعلى من ذلك، معتبرين أن هذه الطريقة لا تبدو منطقية للمحافظ التي تقل عن 100 مليون دولار.
- وبحسب تحليل لبلومبرغ نُشر في يوليو/تموز 2026، بلغ إجمالي حجم صناديق ETF التي أُنشئت لهذا الغرض 22 مليار دولار، فيما وصلت ضريبة أرباح رأس المال المؤجلة إلى 6,5 مليار دولار.
ومع ذلك، لا تعتبر الجهات التنظيمية كل معاملات Section 351 إشكالية. إذ يوضح الإرشاد بجلاء أن العمليات لا تُعدّ مشبوهة تلقائيًا إذا جرى تمويل ETF جديد بأصول تتوافق مع أطروحته الاستثمارية، وكان الهدف الاحتفاظ بهذه الأصول داخل الصندوق وفق الظروف المعتادة.
المناطق الرمادية والخطوات التالية
ومن أبرز النقاط في الإشعار الجديد مسألة التوقيت. فالسلطات الضريبية تنظر بعين الريبة إلى المعاملات التي تُجرى بعد فترة قصيرة من نقل الأوراق المالية التي ارتفعت قيمتها إلى ETF، لكنها لم تحدد بعد بدقة ما المقصود بهذه المدة. وهذا الغموض دفع القانونيين ومستشاري الضرائب إلى توقع صدور إرشادات أكثر تفصيلًا خلال الفترة المقبلة.
وتخطط IRS ووزارة الخزانة لتلقي الملاحظات بشأن الإشعار حتى 28 أكتوبر. ويقول خبراء إن الخطوة لا تستهدف طريقة عمل سوق ETF الضخم في حد ذاته، بل قد تفرض قيودًا إضافية على النماذج الصغيرة التي تسعى إلى توليد ميزة ضريبية عبر إعادة توزيع سريعة للمحفظة. كما يشير الإشعار إلى أن عمليات النقل إلى الشراكات واستراتيجيات "box spread" القائمة على الخيارات تخضع أيضًا لمراجعة أدق ضمن أساليب تأجيل الضريبة الأخرى.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.