
Quelles opérations ETF sont visées par les nouvelles orientations ?
Les stratégies de report d’impôt sur les ETF seront désormais examinées dans un cadre plus strict à la suite des nouvelles communications réglementaires publiées aux États-Unis. Le département du Trésor américain et l’Internal Revenue Service (IRS, administration fiscale américaine) ont placé sous surveillance les montages visant à différer l’impôt sur les plus-values, notamment lorsqu’il s’agit de transférer des actions ayant fortement progressé à travers un intermédiaire vers un nouvel ETF, puis de modifier rapidement le portefeuille.
Au centre du débat figure la disposition Section 351 du code fiscal. Ce mécanisme permet, sous certaines conditions, à des investisseurs d’apporter des actifs à une société en échange d’actions sans être immédiatement considérés comme ayant réalisé une plus-value. Mais les autorités fiscales soulignent que les cas où l’ETF n’est utilisé que comme un simple véhicule de transfert de titres, dans le but final d’échapper à l’impôt, ne sont pas protégés par les règles actuelles.
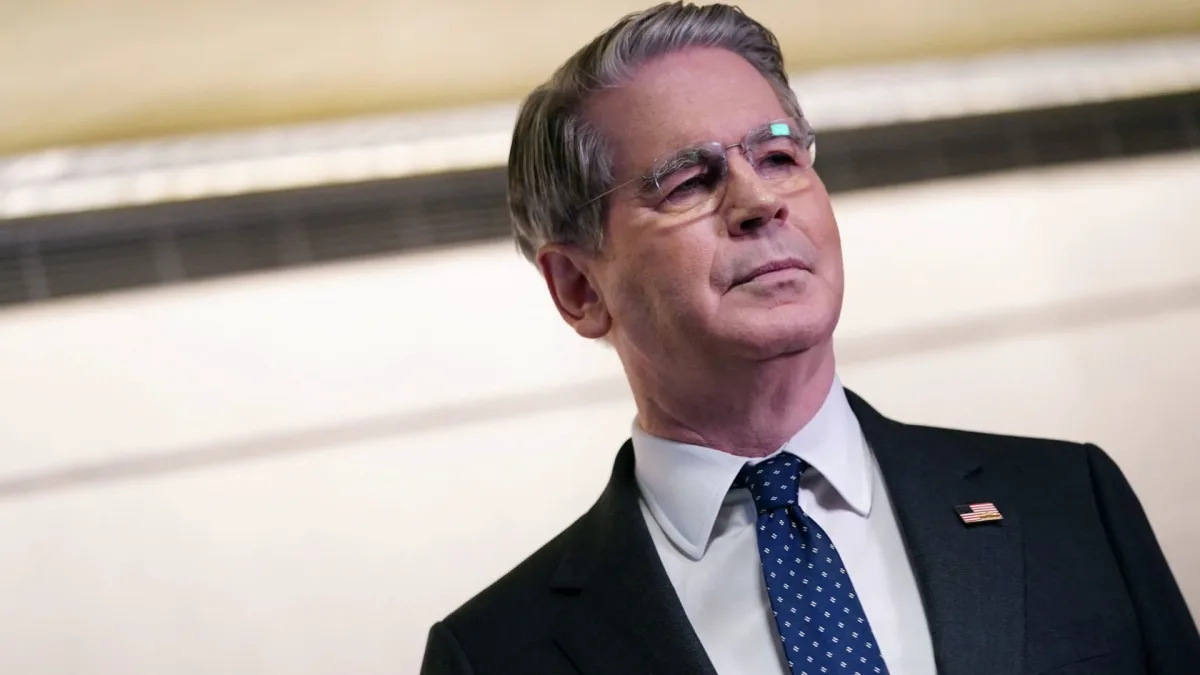
Scott Bessent, secrétaire au Trésor, a indiqué dans un message publié cette semaine que cette mesure marquait un durcissement sérieux face aux opérations destinées à détourner la législation fiscale. La décision de l’IRS montre également, selon les autorités, que certains montages ETF fondés sur la Section 351 et visant à masquer les gains en capital ne sont pas valables au regard du droit en vigueur.
Quels investisseurs pourraient être touchés ?
Ces structures ne sont pas, en général, utilisées par les petits épargnants mais plutôt par des personnes disposant de revenus et d’un patrimoine élevés. L’une des raisons principales tient au coût. Selon des spécialistes, créer un nouvel ETF peut coûter entre 200.000 et 300.000 dollars.
- Certains acteurs de marché estiment qu’il faut au moins 25 millions de dollars d’actions ayant pris de la valeur pour que l’opération soit économiquement pertinente.
- D’autres conseillers placent la barre encore plus haut et jugent que la méthode n’a pas de sens pour des portefeuilles inférieurs à 100 millions de dollars.
- Selon une analyse de Bloomberg datée de juillet 2026, la taille totale des ETF créés à cette fin a atteint 22 milliards de dollars, tandis que l’impôt sur les plus-values différé s’est élevé à 6,5 milliards de dollars.
Les régulateurs ne considèrent toutefois pas que toutes les opérations relevant de la Section 351 soient problématiques. Les orientations précisent clairement que les transactions ne doivent pas être automatiquement jugées suspectes lorsqu’un nouvel ETF est alimenté par des actifs correspondant à sa thèse d’investissement et que ces actifs sont destinés à rester normalement dans le fonds.
Zones grises et prochaines étapes
L’un des points les plus sensibles du nouveau texte concerne le calendrier. Les autorités fiscales considèrent comme suspectes les opérations effectuées peu de temps après le transfert de titres ayant pris de la valeur vers un ETF, sans toutefois préciser ce que recouvre exactement ce délai. Cette incertitude pousse les juristes et les conseillers fiscaux à attendre des orientations plus détaillées dans les mois à venir.
L’IRS et le Trésor prévoient de recueillir des commentaires sur cette note jusqu’au 28 octobre. Les experts estiment qu’il ne s’agit pas d’une mesure visant le fonctionnement quotidien du très grand marché des ETF, mais plutôt d’un dispositif susceptible d’imposer des limites supplémentaires aux schémas cherchant à générer un avantage fiscal via une diversification rapide de portefeuille à petite échelle. Le communiqué indique également que d’autres méthodes de report d’impôt, comme les transferts vers des sociétés de personnes et les stratégies d’options de type « box spread », font elles aussi l’objet d’un examen plus attentif.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.