
ماذا تكشف بيانات الربع الثاني؟
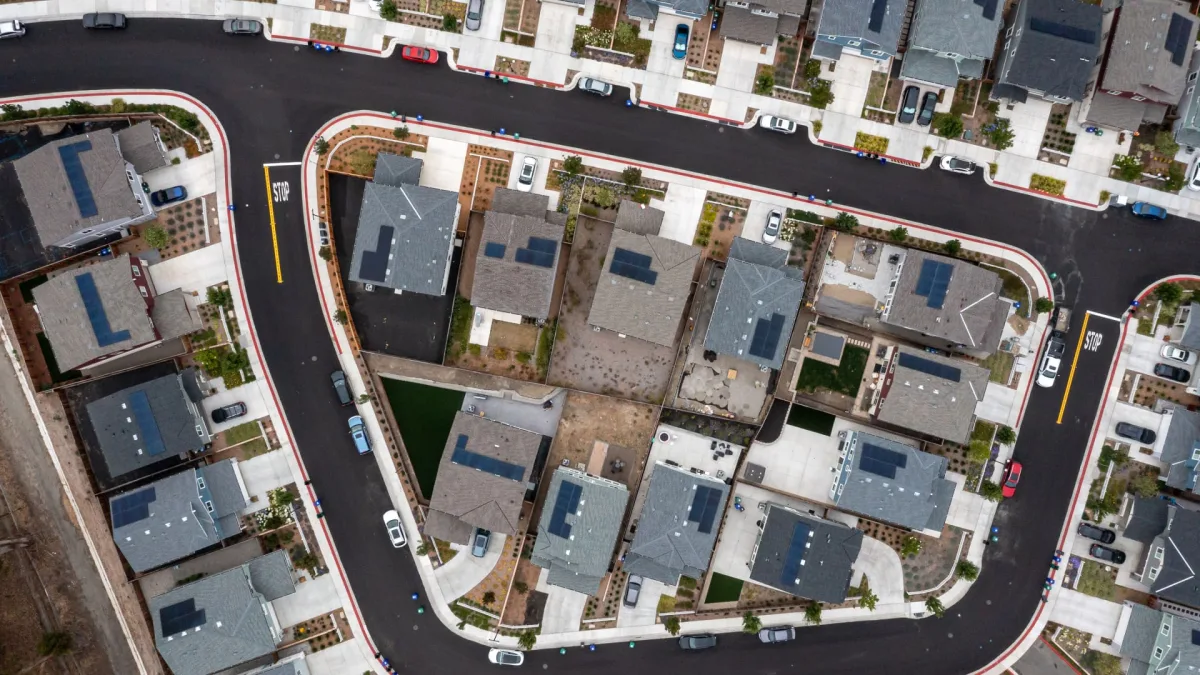
وصلت حقوق ملكية المنازل في الولايات المتحدة إلى مستويات تاريخية في الربع الثاني، مدفوعة بالارتفاع السريع لأسعار المساكن في السنوات الأخيرة. ومع ذلك، يتعامل أصحاب المنازل بحذر مع تحويل هذه القيمة إلى سيولة عبر الاقتراض، فيما تبقى الثروة المتراكمة غير مستغلة إلى حد كبير.
وبحسب بيانات Cotality، بلغت قيمة حقوق الملكية التي يمكن سحبها مع الحفاظ على هامش الأمان الذي يطلبه المقرضون 11.5 تريليون دولار. وارتفع إجمالي حقوق الملكية لدى المقترضين المثقلين بالرهن العقاري إلى 17.9 تريليون دولار، فيما قُدّر المتوسط لكل مالك منزل بنحو 310,000 دولار. وأشار هذا المتوسط إلى زيادة قدرها 6,000 دولار مقارنة بالأشهر الثلاثة السابقة.
الاستخدام ما زال محدودًا جدًا
في القروض الثانية وخطوط ائتمان حقوق ملكية المنازل، أي HELOC، سُجلت زيادة بنحو 20% مقارنة بالربع الأول. لكن المبالغ المستخدمة بقيت دون 0.1% من إجمالي حقوق الملكية القابلة للسحب. ويعكس ذلك تردد الأسر في الاقتراض الجديد رغم ارتفاع قيمة أصولها العقارية.
لماذا لا يقترض أصحاب المنازل؟
وبحسب تقييم Thom Malone، فإن المقترضين الذين يملكون أعلى ثروات عقارية هم غالبًا الأقل ميلًا إلى استخدام هذه الموارد. فأسعار الرهن العقاري المنخفضة، وتدفق السيولة القوي، وضعف الحاجة إلى الانتقال كلها عوامل مؤثرة في هذا السلوك.
وخلال أول عامين من جائحة كوفيد-19، تراجعت أسعار الرهن العقاري إلى مستويات قياسية متدنية. وكثير ممن اشتروا منازلهم في تلك الفترة أو قبلها ما زالوا يدفعون فوائد تقارب ثلث المعدلات الحالية. وهذا يجعل الأقساط الشهرية أكثر قابلية للإدارة، ويوفر مجالًا لتغطية نفقات مثل التجديد أو الرسوم الجامعية من دون اللجوء إلى حقوق الملكية.
- ارتفاع أسعار الفائدة يجعل الحصول على قرض ثانٍ أكثر كلفة بكثير من الرهن الأساسي الحالي.
- المخاوف المتزايدة بشأن الاقتصاد تدفع المستهلكين إلى الحفاظ على هيكل ديون منخفض التكلفة.
كيف تؤثر الفوارق الإقليمية في صورة السوق؟
رغم ارتفاع حقوق الملكية في أنحاء البلاد، توجد فروق واضحة بين الولايات. ففي ولايات الغرب والشمال الشرقي، تبدو المدخرات العقارية أعلى، كما أن نمو الأسعار الأقوى في هذه الأسواق يوسع الفجوة أكثر.
- في هاواي وكاليفورنيا، قُدّر متوسط حقوق ملكية مالك المنزل بأكثر من 600,000 دولار.
- وفي ماساتشوستس، تجاوز هذا المستوى 400,000 دولار.
- أما في لويزيانا وأوكلاهوما وأيوا، فبقي المتوسط عند قليل فوق 100,000 دولار.
وفي المقابل، شهدت بعض المناطق مثل تكساس ومينيسوتا وكولورادو وميريلاند وواشنطن العاصمة تراجعًا في قيم المنازل. وأدى هذا الانخفاض إلى خسائر في حقوق الملكية أيضًا. ومع ذلك، ظلّت نسبة القروض التي تتجاوز فيها المديونية قيمة المنزل، أي القروض «المغمورة»، منخفضة على مستوى البلاد عند 2.1%.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.