
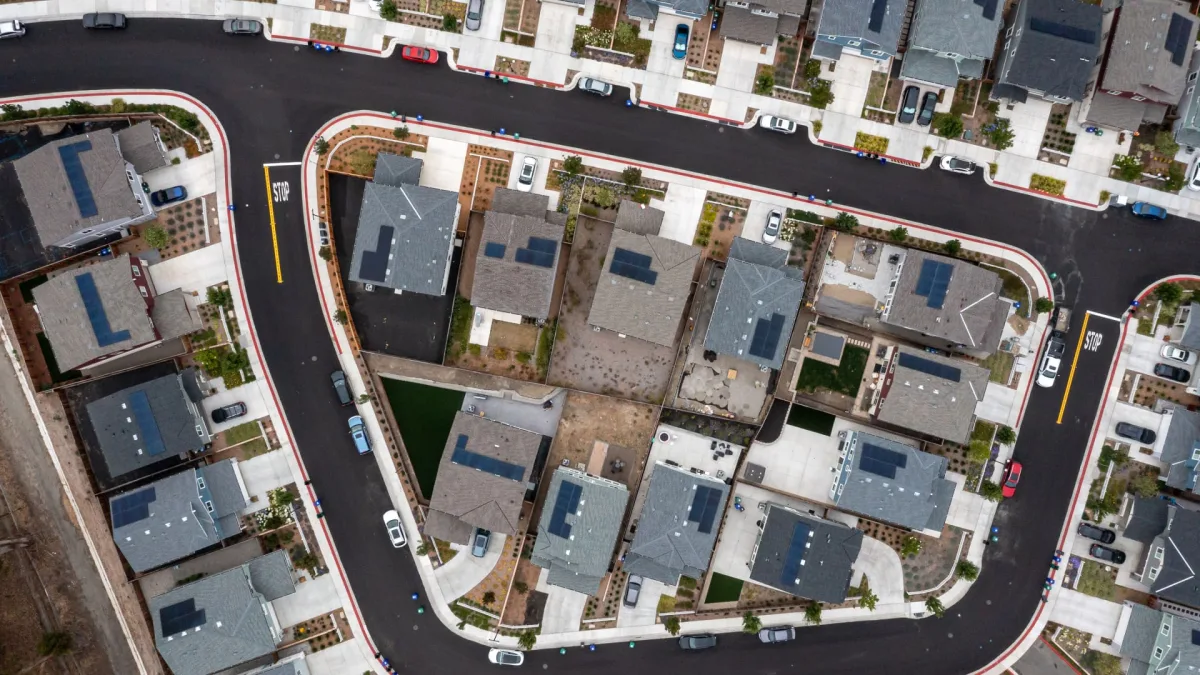
İkinci çeyrek verileri ne gösteriyor?
ABD'de konut özkaynağı, son yıllarda hızla yükselen ev fiyatlarının etkisiyle ikinci çeyrekte tarihi seviyelere ulaştı. Buna rağmen ev sahipleri, ellerindeki bu değeri borçlanma yoluyla nakde çevirmede temkinli davranıyor; biriken servet büyük ölçüde kullanılmadan bekliyor.
Cotality verilerine göre, kredi verenlerin istediği güvenlik payı korunarak çekilebilecek özkaynak tutarı 11,5 trilyon dolar oldu. İpotekli borçluların toplam konut özkaynağı 17,9 trilyon dolara çıkarken, ev sahibi başına ortalama tutar 310.000 dolar olarak hesaplandı. Bu ortalama, önceki üç aya göre 6.000 dolar artışa işaret etti.
Kullanım hâlâ çok sınırlı
İkinci ipotek ve konut özkaynağı kredi limitlerinde, yani HELOC tarafında, ilk çeyreğe kıyasla yaklaşık %20 artış görüldü. Ancak kullanılan tutar, toplam çekilebilir özkaynağın %0,1'inin altında kaldı. Bu tablo, hanehalkının yüksek varlık değerine rağmen yeni borç alma konusunda isteksiz olduğunu gösteriyor.
Ev sahipleri neden borçlanmıyor?
Thom Malone'un değerlendirmesine göre, en yüksek konut servetine sahip borçlular çoğu zaman bu kaynağı kullanmaya en az eğilimli kesim. Düşük mortgage faizleri, güçlü nakit akışı ve taşınma ihtiyacının zayıf olması bu tercihte belirleyici oluyor.
Covid-19 salgınının ilk iki yılında mortgage faizleri rekor düşük seviyelere gerilemişti. O dönemde ya da daha önce ev alanların önemli bir bölümü, bugünkü oranların yaklaşık üçte biri düzeyinde faiz taşıyor. Bu da aylık ödemeleri daha yönetilebilir kılarak tadilat veya üniversite harcı gibi giderlerin özkaynağa başvurmadan karşılanmasına alan açıyor.
- Yükselen faizler, ikinci bir krediyi mevcut ana ipoteğe göre çok daha pahalı hale getiriyor.
- Ekonomiye ilişkin artan tedirginlik, tüketicileri düşük maliyetli borç yapısını korumaya yöneltiyor.
Bölgesel farklar piyasa görünümünü nasıl etkiliyor?
Konut özkaynağı ülke genelinde artmış olsa da eyaletler arasında belirgin farklar bulunuyor. Batı ve Kuzeydoğu eyaletlerinde birikim daha yüksek seyrederken, fiyat artışlarının bu pazarlarda daha güçlü olması farkın daha da açılmasına yol açıyor.
- Hawaii ve California'da ortalama ev sahibi özkaynağı 600.000 doların üzerinde hesaplandı.
- Massachusetts'te bu seviye 400.000 doların üzerinde gerçekleşti.
- Louisiana, Oklahoma ve Iowa'da ise ortalama özkaynak 100.000 doların biraz üzerinde kaldı.
Öte yandan Texas, Minnesota, Colorado, Maryland ve Washington DC gibi bazı bölgelerde konut değerlerinde düşüş görüldü. Bu gerileme, özkaynakta da kayba yol açtı. Buna rağmen ipotek borcu evin değerini aşan, yani su altında kalan kredilerin oranı ülke genelinde düşük seviyesini koruyarak %2,1 oldu.
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.