
ماذا تعني الحصة القياسية وارتفاع المشتريات؟
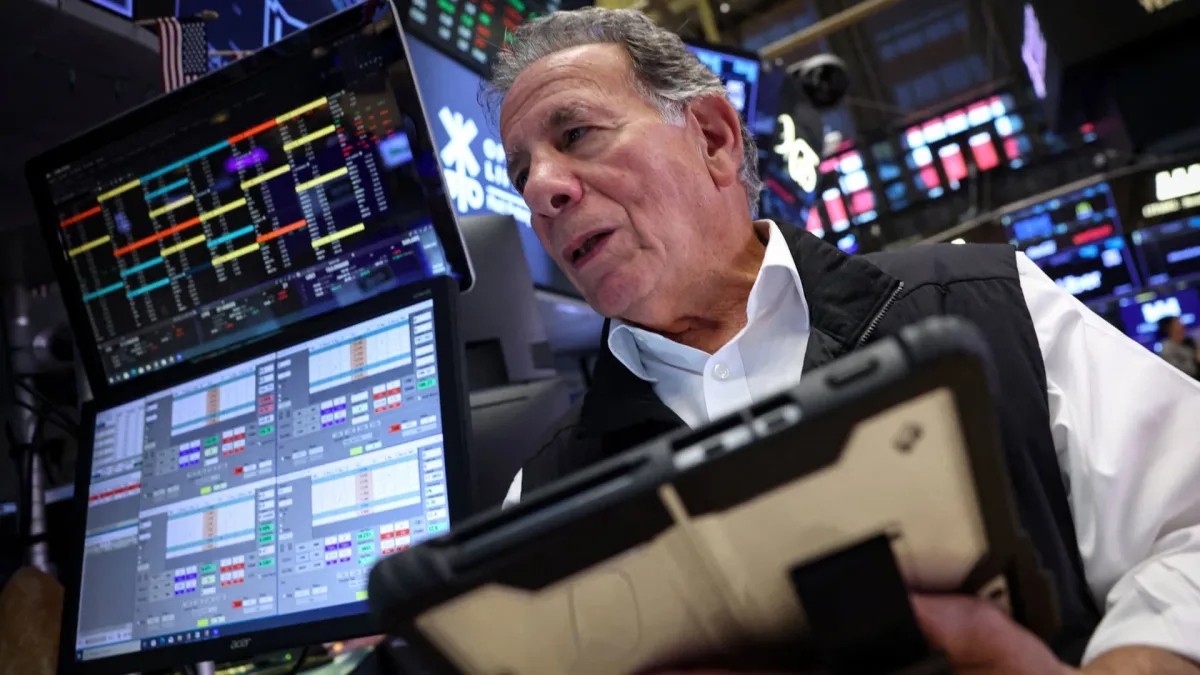
تكتسب صناديق التحوط وزنًا متزايدًا داخل سوق السندات الأمريكية الذي تبلغ قيمته نحو 30 تريليون دولار. ووفق بيانات مكتب الأبحاث المالية التابع لوزارة الخزانة الأمريكية، بلغت حيازات هذه الصناديق من السندات النقدية 2 تريليون دولار بنهاية 2025. ومع وصول إجمالي أدوات الدين الأمريكية المتداولة في السوق الثانوية إلى 28,9 تريليون دولار، ارتفعت حصة صناديق التحوط إلى مستوى قياسي بلغ 7%.
وأظهرت البيانات الأحدث الصادرة عن الاحتياطي الفيدرالي الأمريكي (Fed) أن هذا الاتجاه استمر في 2026. ففي الربع الثاني اشترت صناديق التحوط المحلية سندات خزانة صافية بقيمة 60,6 مليار دولار، لترتفع حصيلة النصف الأول من العام إلى نحو 87 مليار دولار بعد مشتريات بلغت 26,4 مليار دولار في الربع الأول. وجاء ذلك في وقت حساس، إذ صعد عائد السندات لأجل 10 سنوات مطلع الأسبوع إلى أعلى مستوى له منذ 2007، بينما بلغ عائد السندات لأجل 30 عامًا أعلى مستوى له منذ 2002.
لماذا يتراجع وزن المستثمرين التقليديين؟
تتغير توجهات صناديق التقاعد، التي كانت من المشترين الكلاسيكيين للسندات الحكومية طويلة الأجل، خلال السنوات الأخيرة. ووفقًا لمنظمة التعاون الاقتصادي والتنمية (OECD)، فإن الانتقال من الخطط ذات الالتزامات المحددة مسبقًا إلى الخطط التي تعتمد عوائدها على أداء السوق قلّص الاهتمام بالسندات الحكومية طويلة الأجل.
إلى جانب ذلك، يتجه بعض المستثمرين المؤسسيين إلى مجالات أقل سيولة بحثًا عن عوائد أعلى. ووفق بيانات Mercer، تدفقت في 2025 نحو 300 مليار دولار إلى أدوات الائتمان الخاص.
- تراجع الحاجة إلى مطابقة آجال الاستحقاق لدى صناديق التقاعد يخفف الطلب على سندات الخزانة طويلة الأجل.
- تحول الأموال إلى مجالات مثل الائتمان الخاص ذي العائد الأعلى يضيّق قاعدة المشترين التقليديين في سوق السندات.
ما المخاطر التي تضخمها الصفقات الممولة بالرافعة؟
يرى خبراء أن مركز الخطر يتمثل في صفقات القيمة النسبية التي تستخدمها صناديق التحوط بكثرة. ومن أشهر أمثلتها صفقة الأساس، حيث يجري شراء السند النقدي مقابل بيع عقد آجل عليه. وبما أن الفارق السعري بين السند النقدي والسوق الآجلة يكون ضيقًا جدًا، فإن هذه الاستراتيجيات تُنفذ غالبًا عبر تمويل الريبو ورافعة مالية مرتفعة.
هشاشات لفتت انتباه الجهات الرقابية
أشار Fed في تقرير الاستقرار المالي الصادر في مايو إلى أن رافعة صناديق التحوط بقيت قريبة من مستوياتها القياسية، وأنها تتركز لدى الصناديق الكبرى. كما حذر بنك التسويات الدولية (BIS) من أن اضطلاع صناديق التحوط بدور يشبه وسيط التداول الأساسي في أسواق السندات الحكومية يخلق هشاشات جديدة في الاستقرار المالي.
وبحسب تقديرات مورغان ستانلي، تراجعت مراكز صفقات الأساس الممولة بالرافعة بنحو 20% هذا العام إلى مستوى 1,2 تريليون دولار. ولا يعني هذا التراجع أن الصناديق خرجت من السندات بالكامل، لكنه يوضح مدى سرعة تفكيك المراكز الممولة بالرافعة عندما تتدهور ظروف السوق. ويشير خبراء إلى أن الرافعة في بعض الصفقات قد تصل إلى 20 مرة وأكثر، محذرين من أن تدهور السيولة قد يؤدي، كما حدث في مارس 2020، إلى موجات من البيع القسري.
في المقابل، لا يقتصر دور صناديق التحوط على المخاطر. فقيامها بالتداول النشط بدل الاحتفاظ بالسندات حتى الاستحقاق يمنح السوق سيولة في الاتجاهين خلال فترات الصعود والبيع. لذلك تتركز المناقشة الآن على كيفية الموازنة بين السيولة التي توفرها هذه الصناديق والمخاطر النظامية التي تحملها، لا على مسألة وجودها في السوق من عدمه.
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.