
Quels risques l’assurance habitation couvre-t-elle ?
L’assurance habitation est une protection destinée à réduire l’impact financier des dommages soudains et imprévus pouvant survenir dans un logement. Le périmètre du contrat peut varier selon la compagnie d’assurance, le type de produit et les garanties optionnelles choisies. C’est pourquoi, au moment d’évaluer une police, il faut lire ensemble non seulement le prix, mais aussi les garanties principales, les clauses additionnelles et les conditions particulières.
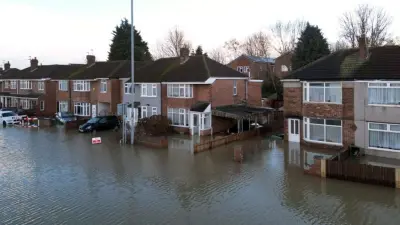
Dans la pratique, de nombreux contrats d’assurance habitation peuvent couvrir les pertes matérielles causées par un incendie, de la fumée, une explosion, des dégâts liés à l’eau, une tempête, la grêle et d’autres facteurs externes similaires. Certaines polices incluent aussi des garanties supplémentaires comme le vol, le bris de glace, les appareils électroniques, la perte de loyer ou les dommages causés aux voisins. Toutefois, ces éléments ne sont pas standard dans tous les contrats ; il existe des différences importantes entre les formules de base et les formules étendues.
- Les dommages causés à la structure principale du bâtiment
- Des garanties optionnelles pour le mobilier et les biens du foyer
- Des protections complémentaires pour la plomberie, le bris de glace ou le vol
- Une garantie de responsabilité civile pour certains dommages causés à des tiers
Pourquoi les exclusions de police doivent-elles être examinées de près ?
Les exclusions de police désignent les situations dans lesquelles l’assureur ne procédera pas à une indemnisation ou limitera le montant versé. Parmi les cas les plus fréquents figurent les problèmes dus à un défaut d’entretien, l’usure progressive, l’humidité, les moisissures, les pannes liées à une installation vétuste et la faute de l’utilisateur. Les dommages intentionnels et l’usage non conforme à la réglementation sont également souvent exclus.
Par exemple, une infiltration provoquée par une toiture restée longtemps sans réparation peut être interprétée comme un problème d’entretien plutôt que comme un risque soudain. De même, un logement laissé vide, des travaux non déclarés ou une sous-déclaration des objets de valeur peuvent créer des difficultés dans le processus d’indemnisation. Il est donc essentiel que les informations fournies lors de la souscription soient à jour et exactes.
Les points généralement examinés dans les conditions particulières
- Les dommages liés à l’usure, au vieillissement et au manque d’entretien régulier
- Les cas de faute intentionnelle, de négligence grave ou de fausse déclaration
- Les sinistres relevant de garanties complémentaires non souscrites
- Les justificatifs, registres ou déclarations supplémentaires exigés pour certains groupes d’objets
Comment gérer la procédure en cas de sinistre ?
Pour que le dommage soit considéré comme couvert, il est important de suivre correctement la procédure. Il faut d’abord prendre les premières mesures de sécurité pour éviter que la situation ne s’aggrave, puis, si possible, réunir des photos et des documents avant de signaler l’incident sans délai à l’assureur ou à l’intermédiaire. L’expertise, les demandes de pièces justificatives et l’évaluation du dossier sont ensuite encadrées par les conditions particulières du contrat.
En définitive, comprendre non seulement le niveau des garanties mais aussi les exclusions permet de mieux mesurer l’utilité réelle de l’assurance habitation. Plutôt que de se décider uniquement en fonction de la prime, il est plus pertinent de comparer les offres en tenant compte des caractéristiques du logement, de la valeur des biens et des risques propres à la zone où l’on vit.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.