
¿Qué riesgos cubre el seguro de hogar?
El seguro de hogar es una modalidad de protección destinada a reducir el impacto económico de daños repentinos e inesperados que pueden producirse en la vivienda. El alcance de la póliza puede variar según la aseguradora, el tipo de producto y los paquetes adicionales elegidos. Por eso, al valorar una póliza, conviene leer no solo el precio, sino también las coberturas principales, las cláusulas adicionales y las condiciones particulares.
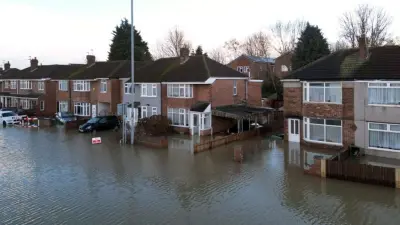
En la práctica, muchos productos de seguro de hogar pueden cubrir pérdidas materiales causadas por incendio, humo, explosión, daños por agua, tormentas, granizo y otros factores externos similares. En algunas pólizas también pueden figurar apartados adicionales como robo, rotura de cristales, aparatos electrónicos, pérdida de alquileres o daños causados a vecinos. Sin embargo, no todos estos conceptos son estándar en todas las pólizas; existen diferencias importantes entre los paquetes básicos y los ampliados.
- Daños en la estructura principal del inmueble
- Coberturas opcionales para el contenido del hogar
- Garantías adicionales como daños por fontanería, rotura de cristales o robo
- Cobertura de responsabilidad civil por ciertos daños a terceros
¿Por qué hay que revisar con atención las exclusiones de la póliza?
Las exclusiones de la póliza son las situaciones en las que la aseguradora no realizará el pago del siniestro o lo limitará. Entre los ejemplos más habituales figuran los problemas derivados de falta de mantenimiento, el desgaste con el paso del tiempo, la humedad, el moho, las averías por instalaciones antiguas y los daños por negligencia del usuario. Los daños intencionados y el uso contrario a la normativa también suelen quedar fuera de cobertura.
Por ejemplo, una filtración provocada por un tejado que lleva mucho tiempo sin repararse puede interpretarse como un problema de mantenimiento y no como un riesgo súbito. Del mismo modo, dejar una vivienda vacía, realizar obras no declaradas o no informar correctamente sobre objetos de alto valor puede causar problemas en el proceso de pago del siniestro. Por eso es fundamental que los datos facilitados en la fase de oferta sean actualizados y exactos.
Aspectos que suelen figurar en las condiciones especiales
- Daños derivados del desgaste, el envejecimiento y la falta de mantenimiento periódico
- Situaciones provocadas por dolo, negligencia grave o declaración incorrecta
- Daños incluidos en coberturas adicionales no contratadas expresamente
- Facturas, registros o avisos adicionales exigidos para determinados grupos de objetos
¿Cómo se gestiona el proceso cuando ocurre un siniestro?
Para que el daño se considere dentro de la cobertura, es importante gestionar correctamente el proceso. Deben adoptarse primero las medidas de seguridad necesarias para evitar que el incidente se agrave, reunir fotos y documentación si es posible, y después comunicar el siniestro sin demora a la aseguradora o a la entidad intermediaria. La inspección del perito, la solicitud de documentos y el proceso de evaluación se ajustan a las condiciones especiales de la póliza.
En definitiva, entender tanto el alcance de la cobertura como las exclusiones determina el beneficio real que puede ofrecer un seguro de hogar. En lugar de decidirse solo por la prima, es más sensato comparar teniendo en cuenta las características de la vivienda, el valor del contenido y los riesgos de la zona donde se vive.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.