
Какие риски покрывает страховка жилья?
Страховка жилья — это вид защиты, который призван снизить финансовые последствия внезапных и непредвиденных повреждений в доме. Объем покрытия может различаться в зависимости от страховой компании, типа продукта и выбранных дополнительных опций. Поэтому при оценке полиса важно читать не только цену, но и основные риски, дополнительные условия и специальные оговорки.
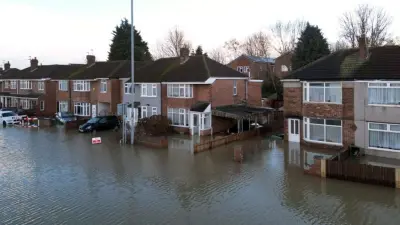
На практике многие продукты страхования жилья могут покрывать материальный ущерб, вызванный пожаром, дымом, взрывом, водой, штормом, градом и подобными внешними факторами. В некоторых полисах также могут быть предусмотрены кража, разбитие стекол, электроника, потеря арендного дохода или ущерб, причиненный соседям. Однако все эти пункты есть не в каждом полисе; между базовыми и расширенными пакетами существуют заметные различия.
- Ущерб, нанесенный основной конструкции здания
- По желанию — покрытие для домашнего имущества
- Дополнительная защита на случай протечек, разбития стекол или кражи
- Страхование ответственности за некоторые виды ущерба третьим лицам
Почему важно внимательно изучать исключения из полиса?
Исключения из полиса — это случаи, когда страховая компания не выплачивает компенсацию по убытку или рассматривает выплату в ограниченном объеме. К наиболее частым примерам относятся проблемы, вызванные отсутствием обслуживания, естественный износ, сырость, плесень, поломки из-за старой инженерной системы и ошибки пользователя. Умышленный ущерб и использование объекта с нарушением правил также чаще всего считаются нестраховыми случаями.
Например, протечка, возникшая из-за крыши, которую долго не ремонтировали, может быть расценена не как внезапный риск, а как проблема обслуживания. Аналогично, пустующее жилье, незаявленный ремонт или неполное указание ценных вещей могут создать проблемы в процессе выплаты страхового возмещения. Поэтому на этапе получения предложения крайне важно, чтобы все данные были актуальными и точными.
Что обычно указывается в специальных условиях
- Ущерб из-за износа, старения и отсутствия регулярного обслуживания
- Случаи, связанные с умыслом, грубой неосторожностью или неверными данными
- Убытки, относящиеся к дополнительным покрытиям, не включенным в полис отдельно
- Требования к счетам, документам или дополнительному уведомлению для отдельных категорий имущества
Как действовать при наступлении страхового случая?
Чтобы убыток был признан покрываемым, важно правильно выстроить весь процесс. Сначала нужно принять первичные меры безопасности, чтобы не допустить увеличения ущерба, по возможности собрать фото и документы, а затем без промедления сообщить об инциденте в страховую компанию или через посредника. Осмотр экспертом, запрос документов и процедура оценки зависят от специальных условий полиса.
В итоге именно понимание не только объема покрытия, но и исключений определяет, насколько полезной окажется страховка жилья. Вместо того чтобы ориентироваться только на размер премии, лучше сравнивать полисы с учетом особенностей дома, стоимости имущества и рисков района, в котором вы живете.
"""
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.