
ما المخاطر التي يغطيها تأمين المنزل؟
تأمين المنزل هو نوع من الحماية يهدف إلى تخفيف الأثر المالي للأضرار المفاجئة وغير المتوقعة التي قد تحدث داخل المسكن. وتختلف حدود التغطية بحسب شركة التأمين ونوع المنتج والملحقات الإضافية التي يختارها العميل. لذلك، عند تقييم أي وثيقة، لا ينبغي الاكتفاء بسعرها، بل يجب قراءة التغطيات الأساسية والبنود الإضافية والشروط الخاصة معاً.
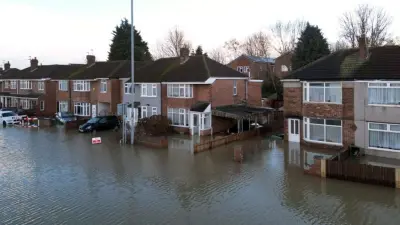
في التطبيق العملي، يمكن أن تغطي كثير من منتجات تأمين المنزل الخسائر المادية الناتجة عن الحريق والدخان والانفجار والأضرار الناجمة عن المياه والعواصف والبَرَد وغيرها من العوامل الخارجية. وقد تتضمن بعض الوثائق أيضاً بنوداً إضافية مثل السرقة، وتكسر الزجاج، والأجهزة الإلكترونية، وفقدان بدل الإيجار، أو الأضرار التي تلحق بالجار. لكن هذه البنود ليست معيارية في كل وثيقة؛ إذ توجد فروق مهمة بين الباقات الأساسية والباقات الموسعة.
- الأضرار التي تصيب الهيكل الرئيسي للمبنى
- تغطيات اختيارية لمحتويات المنزل
- حمايات إضافية مثل أعطال التمديدات المائية أو كسر الزجاج أو السرقة
- تغطية مسؤولية عن بعض الأضرار التي قد تلحق بأطراف ثالثة
لماذا يجب تدقيق الاستثناءات الواردة في الوثيقة؟
تشير استثناءات الوثيقة إلى الحالات التي لا تقوم فيها شركة التأمين بدفع التعويض أو تكتفي بدفعه بشكل محدود. ومن أكثر الأمثلة شيوعاً: المشكلات الناتجة عن ضعف الصيانة، والتآكل التدريجي مع الزمن، والرطوبة، والعفن، والأعطال المرتبطة بقدم التمديدات، والأضرار الناتجة عن خطأ المستخدم. كما تُستبعد في كثير من الأحيان الأضرار المتعمدة والاستخدام المخالف للقوانين والأنظمة.
فعلى سبيل المثال، قد يُنظر إلى تسرب ناتج عن سقف لم يُصلح منذ فترة طويلة باعتباره مشكلة صيانة أكثر من كونه خطراً مفاجئاً. وبالمثل، قد يسبب ترك المسكن فارغاً، أو إجراء تعديلات غير مُبلّغ عنها، أو عدم الإفصاح عن قيمة الأغراض الثمينة بشكل كامل، مشكلات في عملية التعويض عن الضرر. لذلك، من المهم جداً أن تكون المعلومات المقدمة أثناء طلب العرض محدثة وصحيحة.
بنود تُطلب عادة ضمن الشروط الخاصة
- الأضرار الناتجة عن التآكل والقدم وضعف الصيانة الدورية
- الحالات الناجمة عن القصد أو الإهمال الجسيم أو التصريح غير الصحيح
- الأضرار التي تندرج ضمن تغطيات إضافية لم تُشترَ بشكل منفصل في الوثيقة
- شروط الفاتورة أو السجل أو الإبلاغ الإضافي لبعض فئات الأغراض
كيف تُدار العملية عند وقوع الضرر؟
لكي يُعد الضرر مشمولاً بالتغطية، من المهم إدارة الإجراءات بالشكل الصحيح. يجب أولاً اتخاذ التدابير الأولية لمنع تفاقم الحادث، ثم جمع الصور والوثائق إن أمكن، وبعدها إبلاغ شركة التأمين أو الجهة الوسيطة دون تأخير. أما فحص الخبير، وطلبات المستندات، ومرحلة التقييم، فتتحدد وفق الشروط الخاصة بالوثيقة.
وخلاصة القول إن فهم نطاق التغطية والاستثناءات معاً هو ما يحدد الفائدة الحقيقية المتوقعة من تأمين المنزل. كما أن اتخاذ القرار بناءً على القسط فقط ليس كافياً؛ والأفضل إجراء مقارنة تأخذ في الاعتبار خصائص المبنى وقيمة الأغراض ومخاطر المنطقة التي يقيم فيها الشخص.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.