
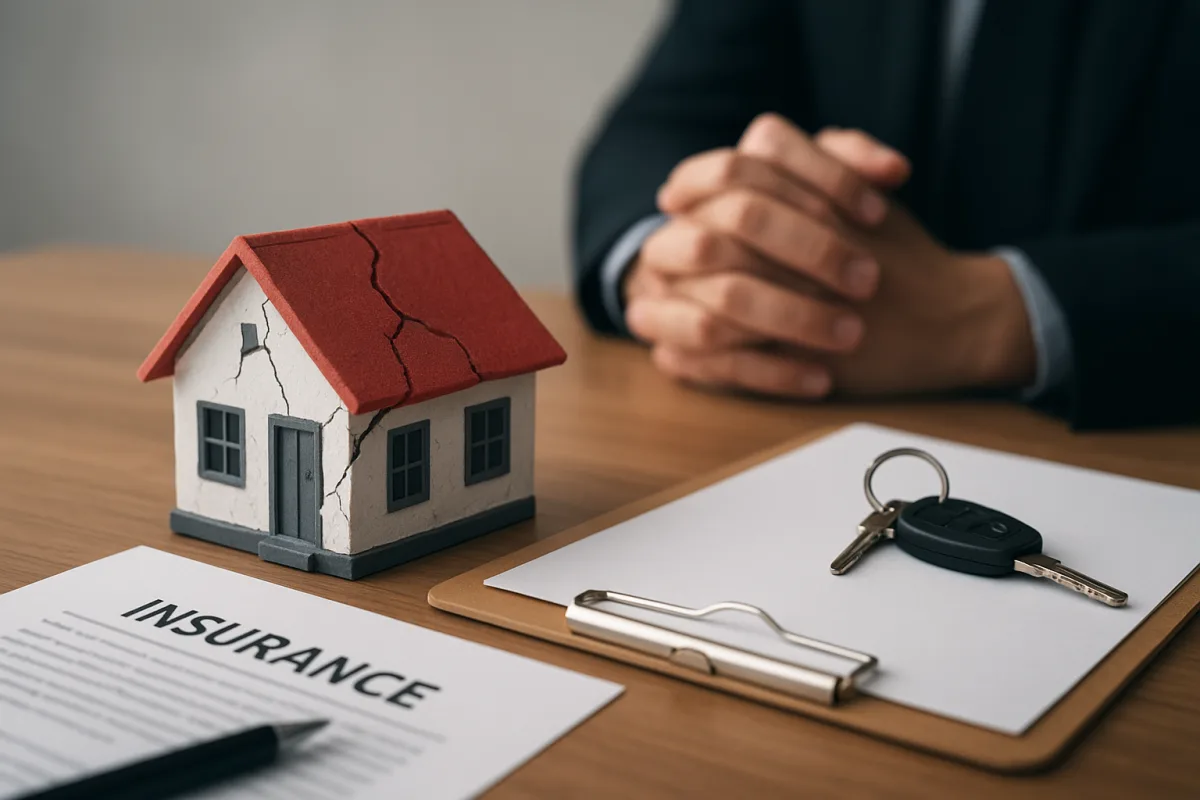
Pourquoi le DASK n’est-il pas la même chose qu’une assurance habitation ?
Pour les propriétaires comme pour les locataires, le DASK et l’assurance habitation sont souvent assimilés, alors que leur objectif et leur niveau de protection diffèrent. La distinction essentielle tient au fait que l’un offre une couverture centrée sur le séisme, tandis que l’autre peut, selon le contrat, couvrir un éventail de risques plus large.
C’est pourquoi, lorsqu’on compare les différences entre assurance habitation et DASK, il faut regarder non seulement le prix ou le caractère obligatoire, mais aussi les types de dommages pris en charge. L’état du bâtiment, la présence de biens mobiliers, la zone d’habitation et le mode d’usage du logement peuvent notamment influencer le choix du contrat.
Quels dommages le DASK couvre-t-il ?
Connu dans l’usage courant comme l’assurance obligatoire contre les séismes, le DASK (assurance obligatoire contre les catastrophes naturelles) apporte, comme son nom l’indique, une protection de base contre les tremblements de terre et certains dommages directement causés par ceux-ci. L’accent est généralement mis sur le bâtiment lui-même, autrement dit sur les éléments structurels du logement.
Dans quels domaines l’assurance habitation va-t-elle plus loin ?
L’assurance habitation, également appelée assurance logement, peut offrir, selon son contenu, des garanties supplémentaires contre l’incendie, les dégâts des eaux, le vol, les tempêtes, le bris de glace et d’autres risques similaires. Toutefois, cette couverture varie d’une compagnie à l’autre et d’un produit à l’autre ; il est donc essentiel de lire chaque rubrique de garantie attentivement.
Lequel est obligatoire, lequel est facultatif ?
En Turquie, le DASK est considéré dans la pratique comme une assurance légalement obligatoire pour certains logements. En revanche, l’assurance habitation est en général facultative ; elle est toutefois souvent choisie par les assurés qui recherchent une protection plus complète.
Cette différence montre que les deux contrats ne sont pas des alternatives, mais le plus souvent des compléments. Autrement dit, souscrire uniquement au DASK ne signifie pas être couvert contre tous les sinistres liés au logement ; à l’inverse, une assurance habitation seule ne remplace pas la protection obligatoire centrée sur le risque sismique.
- DASK vise principalement les dommages structurels liés aux séismes.
- Assurance habitation peut offrir, selon le contrat, des garanties plus larges sur les dommages et les biens.
- Les deux produits n’ont pas le même statut en matière d’obligation.
À quoi faut-il faire attention au moment de choisir son contrat ?
Avant de souscrire, il faut regarder non seulement le titre du contrat, mais aussi la rubrique périmètre des garanties. Les exclusions, les franchises, les garanties optionnelles et les documents demandés en cas de sinistre peuvent peser dans la décision.
Les experts recommandent en particulier aux personnes vivant dans des zones exposées au risque sismique d’examiner ensemble le DASK et l’assurance habitation. Pour faire le meilleur choix, il est utile d’obtenir des informations détaillées auprès de la compagnie d’assurance ou d’intermédiaires agréés, en fonction des conditions en vigueur et de sa situation personnelle.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.