
Los fondos de pensiones infantiles ganan espacio en los presupuestos familiares
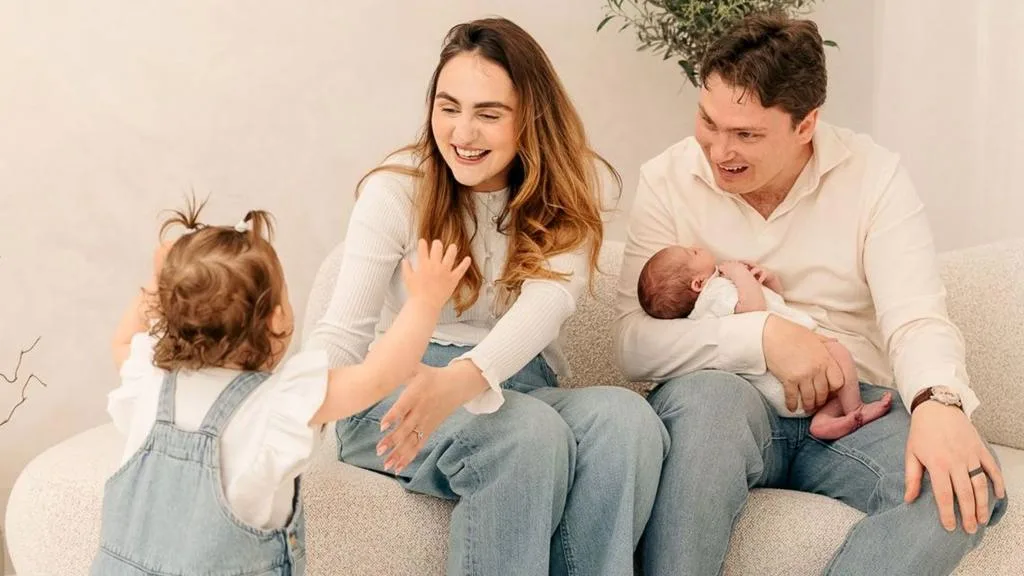
Las cuentas Junior SIPP, conocidas como fondos de pensiones infantiles, están entrando cada vez más en la agenda de más familias en el Reino Unido. Richard y Caitlin Brain, una pareja que vive en Swansea, en el sur de Gales, aportan 50 libras al mes a cada uno de sus dos hijos, de 20 y 5 meses.
Según las normas actuales de las pensiones privadas en el Reino Unido, estos ahorros no podrán ser utilizados por los niños hasta los 57 años. Así, el hijo mayor de la familia podrá acceder al dinero en 2082 y el menor en 2083.
Además de las cuentas de pensiones, la familia también ha abierto cuentas de ahorro Junior ISA para sus hijos. En ellas ingresan 60 libras al mes por cada niño, creando así una reserva separada que podrá utilizarse a los 18 años para necesidades más tempranas, como estudios, emprender un negocio o la entrada de una vivienda.
El incentivo fiscal y el interés compuesto impulsan la demanda
El sistema Junior SIPP entró en vigor en 2001. En estas cuentas se pueden aportar hasta 2.880 libras al año; con la bonificación fiscal estatal de 720 libras, el total asciende a 3.600 libras.
Los datos del sector también apuntan a un aumento notable de la demanda. La plataforma de inversión Hargreaves Lansdown informó de que, en los 12 meses hasta abril de 2026, el número de cuentas abiertas se multiplicó por 2,5 respecto al mismo periodo del año anterior. Fidelity señaló, por su parte, que el número de cuentas ha crecido más de tres veces desde diciembre de 2023.
Según Jemma Slingo, especialista en pensiones de Fidelity, si se invierten 50 libras al mes desde el nacimiento y se añade la ayuda fiscal, la familia habrá aportado un total de 10.800 libras en 18 años. Se calcula que esa cifra podría alcanzar unas 135.000 libras al llegar la edad de jubilación, lo que muestra el efecto de empezar pronto y del interés compuesto.
Los principales puntos de equilibrio para las familias
- Para las necesidades de corto plazo, destacan las cuentas Junior ISA, accesibles a los 18 años.
- Para las familias que buscan seguridad a largo plazo, la cuenta de pensiones a nombre del niño ofrece ventajas fiscales.
- Sin embargo, las aportaciones periódicas pueden obligar a recortar el consumo del hogar.
Presión sobre el presupuesto y ejemplos similares a nivel internacional
La pareja Brain afirma que destina un total de 220 libras al mes a las cuentas de sus hijos, a lo que se suman 200 libras de aportaciones para sus propias pensiones privadas y ahorros. Este panorama muestra que la inversión a largo plazo para los hijos solo puede mantenerse con un gasto doméstico más prudente.
Un enfoque similar también se observa en Estados Unidos. Bajo los Trump Accounts, anunciados en julio por el presidente estadounidense Donald Trump, las familias, amigos y empleadores pueden aportar hasta 5.000 dólares al año por niño. A diferencia del modelo británico, el acceso a estos fondos es posible desde los 18 años, aunque las retiradas antes de los 59,5 años están sujetas a impuestos y a una posible penalización del 10%.
La valoración general de los expertos es que el ahorro para la jubilación a nombre de los hijos puede ofrecer un arranque potente. Aun así, recomiendan que este tipo de productos se estudien solo después de haber asegurado primero el equilibrio entre la pensión de los padres y su fondo de emergencia.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.