
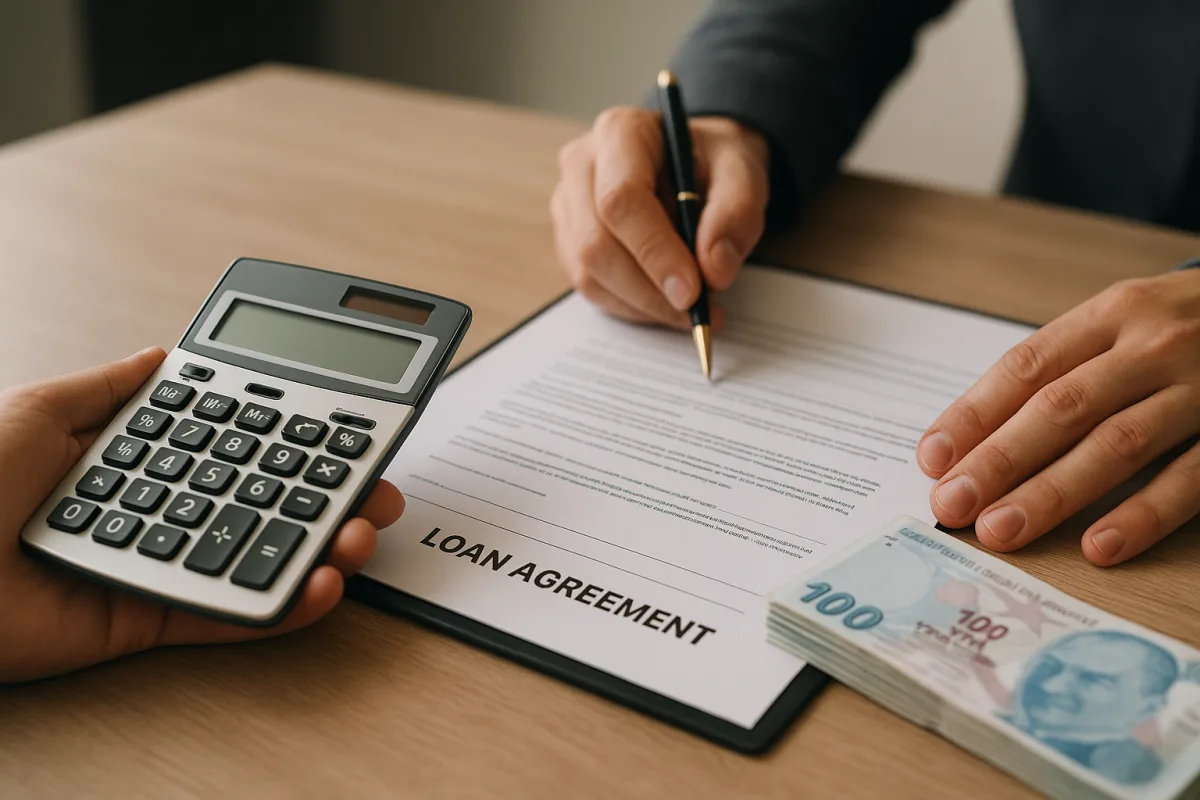
Welche Posten zählen bei der vorzeitigen Ablösung eines Ratenkredits?
Für Verbraucher, die ihren Ratenkredit vor dem vereinbarten Laufzeitende zurückzahlen möchten, besteht der Gesamtbetrag nicht aus einer einzigen Summe. In der Regel werden bei der Berechnung die verbleibende Restschuld, die bis zum Zahlungstag aufgelaufenen Zinsen, gegebenenfalls steuerliche Abzüge sowie die im Vertrag festgelegten Bedingungen für eine vorzeitige Rückzahlung gemeinsam berücksichtigt.
Der als Vorfälligkeitsentschädigung bekannte Betrag wird nicht in jedem Fall automatisch erhoben. Entscheidend sind vor allem die Regelungen im Kreditvertrag und der rechtliche Rahmen, der für die jeweilige Kreditart gilt. Deshalb ist es für Verbraucher am sichersten, bei der Bankfiliale oder über digitale Kanäle eine Ablösesumme anzufordern.
Unterschied zwischen Sondertilgung und kompletter Ablösung
In der Praxis werden diese beiden Begriffe oft verwechselt. Eine Sondertilgung bedeutet, dass ein Teil der Schuld vorzeitig zurückgezahlt wird; die vorzeitige Ablösung hingegen bezeichnet die vollständige Begleichung der restlichen Bankverbindlichkeit in einer einzigen Zahlung. Das Berechnungsverfahren ist ähnlich, das Ergebnis kann sich jedoch je nach Umfang der Zahlung unterscheiden.
Wie laufen Vorfälligkeitsentschädigung und Zinsberechnung ab?
Bei der Berechnung einer Vorfälligkeitsentschädigung ist der erste Schritt die Ermittlung der Restschuld zum geplanten Zahlungstag. Anschließend werden die Zinsen berechnet, die seit der letzten Rate bis zum Ablösetag aufgelaufen sind. Wenn dies im Vertrag und in den geltenden Vorschriften vorgesehen ist, kann zusätzlich ein Betrag ähnlich einer Vorfälligkeitsentschädigung auf die Gesamtschuld angerechnet werden.
Die wichtigsten Faktoren für Banken
- Höhe der verbleibenden Restschuld
- Bis zum Tag der Zahlung aufgelaufene Zinsen
- Regelungen zur vorzeitigen Rückzahlung im Kreditvertrag
- Zinsstruktur und Laufzeitplan des Kredits
Wichtig bei der Zinsberechnung: Künftige Zinsen werden nicht unverändert weiter eingezogen. Wird der Kredit vorzeitig abgelöst, entfällt die Zinslast für die nicht genutzte Restlaufzeit automatisch. Deshalb liegt die Ablösesumme oft unter der einfachen Summe aller Raten; zusätzliche Kosten aus dem Vertrag können den Gesamtbetrag jedoch erhöhen.
Was sollte vor dem Antrag beachtet werden?
Wer eine vorzeitige Ablösung erwägt, sollte zunächst bei der Bank einen schriftlichen oder digitalen Ablöseplan anfordern. So lässt sich besser erkennen, welcher Betrag auf die Restschuld, welcher auf Zinsen und welcher gegebenenfalls auf Entschädigungen oder Gebühren entfällt. Vor allem wegen tagesaktuell schwankender Abgrenzungen können für unterschiedliche Termine auch unterschiedliche Beträge berechnet werden.
Diese Unterlagen sollten geprüft werden
- Kreditvertrag und Tilgungsplan
- Antrag auf Sondertilgung oder vorzeitige Ablösung
- Aktuelle Aufstellung der Bank zur Ablösesumme
- Quittung oder Bestätigung über die vollständige Begleichung der Schuld
Kommt es zu Streitigkeiten, werden Vertragsbedingungen, Bankunterlagen und Verbraucherschutzvorschriften gemeinsam geprüft. Deshalb kann es spätere Einwände vermeiden, vor der Zahlung eine detaillierte Aufstellung anzufordern. Kurz gesagt: Bei der Entscheidung zur vorzeitigen Ablösung ist es am sinnvollsten, die Gesamtkosten von der Bank bestätigen zu lassen und die einzelnen Positionen genau zu kontrollieren.
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.