Какие цифры в отчёте Nvidia оказались ключевыми?
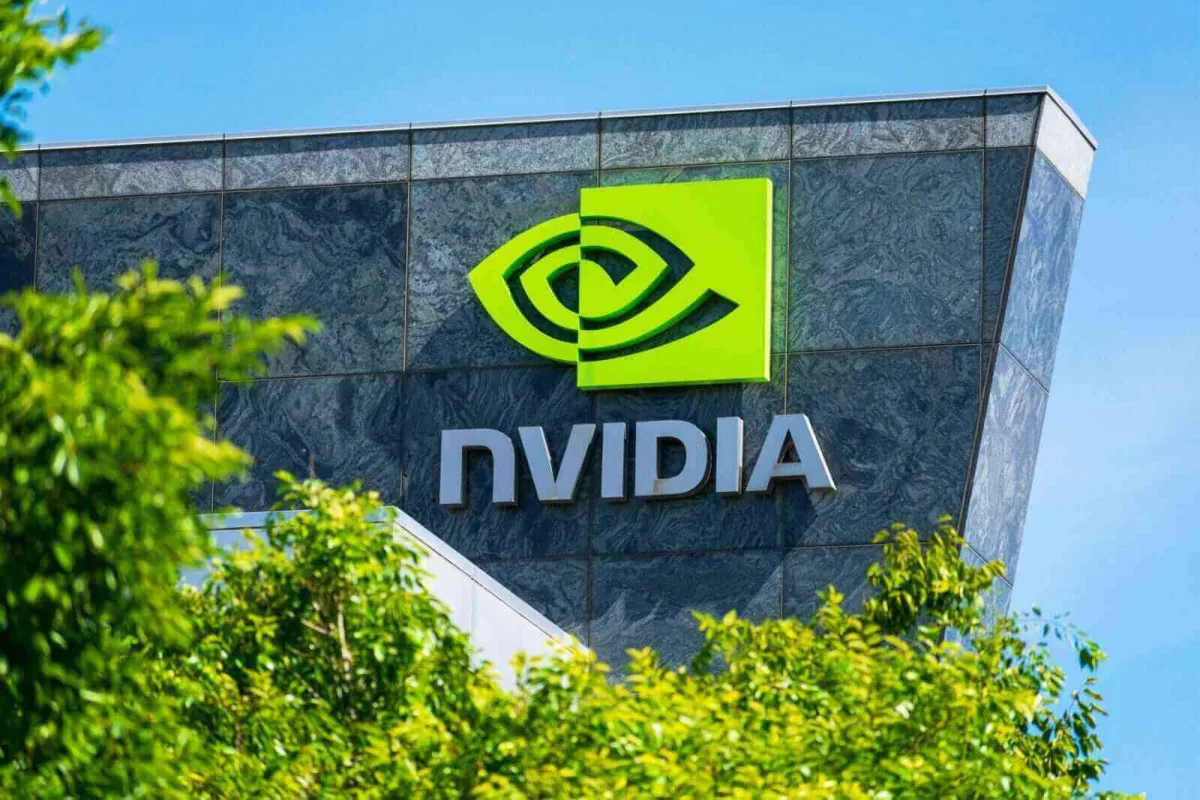
Nvidia 26 августа сообщила результаты за второй квартал 2027 финансового года и увеличила выручку на 106% в годовом выражении — до 96,2 млрд долларов. Главным драйвером роста стало подразделение дата-центров с выручкой 89 млрд долларов: показатель вырос на 117% и обеспечил основную часть оборота компании.
Скорректированная прибыль на акцию составила 2,22 доллара, превысив ожидания Wall Street (Уолл-стрит) на уровне 2,08 доллара. Валовая маржа удержалась на уровне 75%, а компания направила акционерам около 26 млрд долларов через обратный выкуп акций и дивиденды. Таким образом, Nvidia уже 15-й квартал подряд превзошла прогнозы аналитиков.
Что говорит прогноз на третий квартал и ограничения поставок?
Руководство прогнозирует 108 млрд долларов выручки в третьем квартале, что выше оценок аналитиков. Финансовый директор компании Колетт Кресс заявила, что прогноз отражает картину, ограниченную предложением, а дефицит поставок может сохраняться до конца 2028 финансового года.
В прогнозе Nvidia не учла доходы от вычислений для дата-центров, связанных с Китаем. При этом компания сообщила, что в августе начались поставки Vera Rubin, а заказы поступают от крупных гиперскейлеров, облачных провайдеров ИИ и производителей систем.
- Прогноз валовой маржи на третий квартал — 74% с отклонением плюс-минус 50 базисных пунктов.
- Ожидаемые операционные расходы по GAAP составят 9,2 млрд долларов.
- Совокупные обязательства для обеспечения поставок и производственных мощностей выросли до 279 млрд долларов.
Оценка акций, цели аналитиков и новый фактор роста
После отчёта ряд компаний на Wall Street (Уолл-стрит) повысили целевые цены по акциям. Goldman Sachs сохранил цель на уровне 300 долларов, Bernstein — 400 долларов, а средняя целевая цена среди 48 аналитиков Wall Street составила 307,38 доллара. За последний год акции прибавили около 24%, тогда как iShares Semiconductor ETF за тот же период вырос более чем вдвое; с начала года разрыв также остаётся не в пользу Nvidia.
Тем не менее некоторые мультипликаторы указывают на более низкую оценку по сравнению с историей компании. Форвардный коэффициент P/E составляет 22,56 против среднего за пять лет на уровне 52,52, при этом на балансе компании — 53,17 млрд долларов денежных средств и 12,81 млрд долларов долга.
Тема орбитальных дата-центров пока не отражена в отчётности
Ещё одной темой, за которой следит рынок, остаются космические дата-центры. Инвестиции Nvidia в Starcloud, разрабатывающую ИИ-вычисления на орбите, и обязательство SpaceX использовать чипы Nvidia в спутниках Starmind рассматриваются как новое направление роста, которое пока не отражено в отчёте о прибылях и убытках. Также сообщается, что по состоянию на 30 июня компания держала около 21 млрд долларов акций SPCX.
"""
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.