
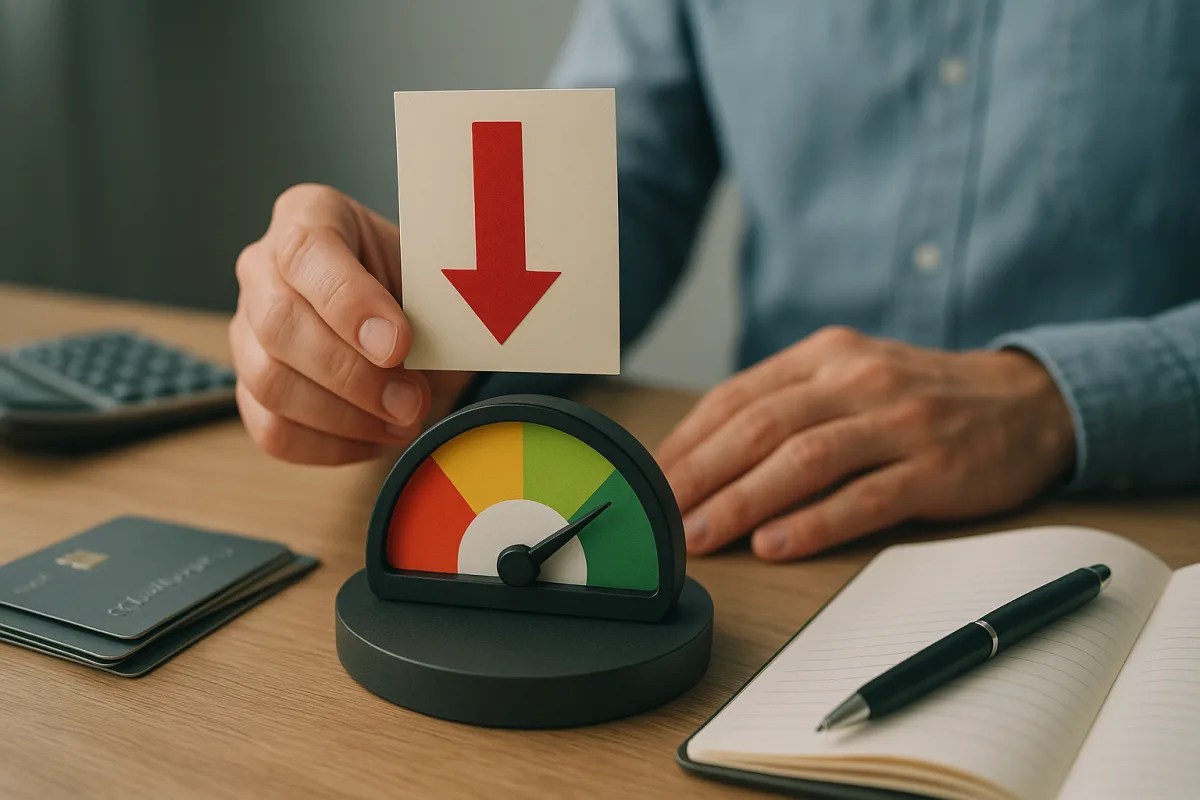
Kredi notu neden önem taşır?
Kredi notu, bireyin borçlarını geri ödeme düzeni ve genel finansal davranışları hakkında fikir veren temel göstergelerden biridir. Gündelik kullanımda Findeks üzerinden takip edilen kredi puanı, yeni kredi başvurularından kredi kartı limit değerlendirmelerine kadar birçok alanda dikkate alınabilir.
Bu puanın düşmesi tek bir nedene bağlı olmayabilir. Çoğu durumda ödeme gecikmeleri, mevcut borç yükünün artması, limitlerin yoğun kullanılması ve kısa aralıklarla yapılan yeni başvurular bir araya gelerek risk algısını yükseltir.
Kredi notunu düşüren başlıca nedenler neler?
Borç ödeme düzenindeki aksama, kredi puanını zayıflatan en önemli başlıklardan biridir. Asgari tutarın altında ödeme yapılması, son ödeme tarihinin kaçırılması veya yapılandırılmış borçların yeniden gecikmeye düşmesi olumsuz etki yaratabilir.
Bunun yanında kredi kartı ve ihtiyaç kredisi gibi ürünlerde toplam yükümlülüğün gelire göre ağırlaşması da dikkat çeker. Kredi limitlerinin sürekli yüksek seviyede kullanılması, kişinin nakit akışında baskı oluştuğu şeklinde yorumlanabilir.
Sık başvuru ve düzensiz finansal hareketler
Kısa süre içinde peş peşe yapılan kredi ya da kredi kartı başvuruları da riskli bir görünüm oluşturabilir. Çünkü bu tablo, yeni finansman arayışının arttığı izlenimini verebilir. Hesap hareketlerinde düzensizlik, karşılıksız ödeme sorunları veya takip sürecine giren borçlar da finansal geçmiş üzerinde kalıcı iz bırakabilir.
- Ödemelerin gecikmesi veya atlanması
- Kredi kartı limitlerinin yoğun kullanılması
- Kısa sürede çok sayıda başvuru yapılması
- Mevcut borçların gelirle dengesiz hâle gelmesi
Kredi notu kısa sürede nasıl toparlanır?
İlk adım, tüm borçların ve ödeme tarihlerinin net biçimde görülmesidir. Düzenli ödeme planı oluşturmak, otomatik ödeme talimatı vermek ve gecikmeye düşmüş borçları öncelik sırasına koymak toparlanma sürecinin temelini oluşturur.
İkinci olarak, kredi kartı kullanım oranını daha dengeli seviyeye çekmek önemlidir. Kart borcunun tamamını ya da mümkün olan en yüksek bölümünü zamanında ödemek, yeni gecikmelerin önüne geçebilir. Aynı dönemde gereksiz yeni başvurulardan kaçınmak da daha sağlıklı bir profil oluşmasına yardımcı olur.
Gerçekçi ve sürdürülebilir adımlar
Kredi puanı genellikle tek hamleyle aniden yükselmez; iyileşme çoğu zaman düzenli ve sabırlı bir süreçtir. Bu nedenle bütçe planı yapmak, harcamaları kontrol altına almak ve gelire uygun borçlanmak en etkili yöntemler arasında sayılır.
- Önce gecikmiş borçları kapatmaya odaklanın
- Yeni kredi başvurularını zorunlu olmadıkça erteleyin
- Limit kullanımını daha kontrollü seviyede tutun
- Ödeme düzenini birkaç dönem boyunca istikrarlı sürdürün
Özetle, kredi notundaki düşüşün nedeni doğru tespit edildiğinde toparlanma için daha sağlıklı bir yol haritası çizilebilir. Hızlı sonuç beklentisi yerine, istikrarlı ödeme alışkanlığı ve kontrollü borçlanma yaklaşımı uzun vadede daha güçlü bir finansal görünüm sağlayabilir.
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.