
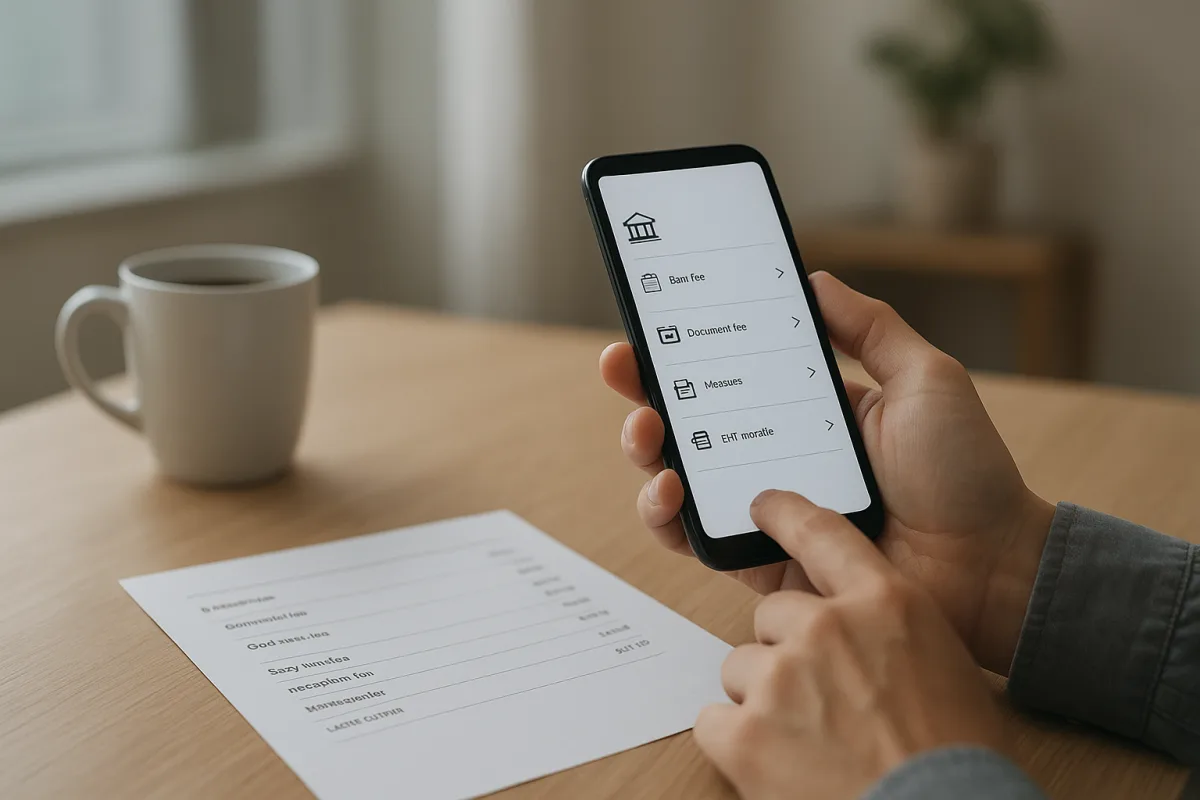
Pourquoi les postes de frais sont-ils importants à l’ouverture d’un compte bancaire digital ?
Lorsqu’un utilisateur ouvre un compte bancaire digital, le premier critère examiné est souvent l’expérience de l’application mobile ou les conditions de l’offre promotionnelle. Pourtant, comprendre dans quels cas les services associés deviennent payants permet de comparer les offres de manière plus pertinente sur la durée.
Les banques présentent généralement les informations sur les frais et commissions dans le document d’information précontractuel, la grille tarifaire et les rubriques explicatives de l’application mobile. Les mentions qui y figurent doivent être lues avec attention, notamment en ce qui concerne les plafonds d’opérations gratuites, les prélèvements appliqués dans certains cas et les frais de services additionnels.
Quels points vérifier dans la grille tarifaire ?
Les frais de base liés à l’utilisation du compte
L’un des premiers éléments à vérifier est la mention frais de tenue de compte. Dans certains produits digitaux, ce coût peut ne pas être facturé ; dans d’autres cas, il peut s’appliquer si certaines conditions ne sont pas remplies. Il faut donc examiner précisément les conditions attachées à la formule dite « gratuite ».
Par ailleurs, l’émission d’une carte, son renouvellement, la commande d’une carte supplémentaire, l’envoi d’un relevé de compte ou certaines notifications d’opérations peuvent aussi figurer dans la grille tarifaire. Les lignes relatives à la carte physique et à l’utilisation des distributeurs automatiques sont particulièrement importantes pour les clients d’une banque digitale.
Virements et opérations en espèces
La rubrique frais de virement et de transfert est l’une des plus souvent source de confusion. Il convient de vérifier si le prix varie selon le type d’opération, le canal utilisé ou l’heure d’exécution, et de distinguer le tarif des opérations FAST, des virements bancaires classiques et des transferts internes. De même, il faut contrôler l’existence éventuelle de frais supplémentaires pour les retraits ou dépôts effectués dans un distributeur d’une autre banque.
- Existence ou non d’un plafond ou de conditions pour les transferts gratuits
- Distinction éventuelle entre retraits aux distributeurs de la banque et des autres réseaux
- Application séparée de commissions pour la carte, les notifications et les services additionnels
À quoi faut-il faire attention lors de la comparaison ?
Les frais bancaires ne doivent pas être évalués sur une seule ligne. Il faut prendre en compte la fréquence des virements, les besoins en espèces, l’usage de la carte et le recours aux services additionnels. Cela permet de mieux comprendre le coût total d’une offre qui peut sembler avantageuse au premier abord.
Avant de prendre une décision, il est également important de vérifier que la grille tarifaire est cohérente avec les mentions figurant dans le contrat utilisateur. Si un point paraît ambigu, demander des précisions via les canaux d’assistance de l’application ou les documents d’information officiels peut permettre d’éviter des litiges ultérieurs.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.