
¿Por qué son importantes los conceptos de gasto al abrir una cuenta bancaria digital?
Al abrir una cuenta bancaria digital, lo primero en lo que suelen fijarse los usuarios es en la experiencia de la aplicación móvil o en las condiciones de la promoción. Sin embargo, entender en qué casos los servicios asociados a la cuenta pasan a ser de pago permite hacer una comparación más sólida a largo plazo.
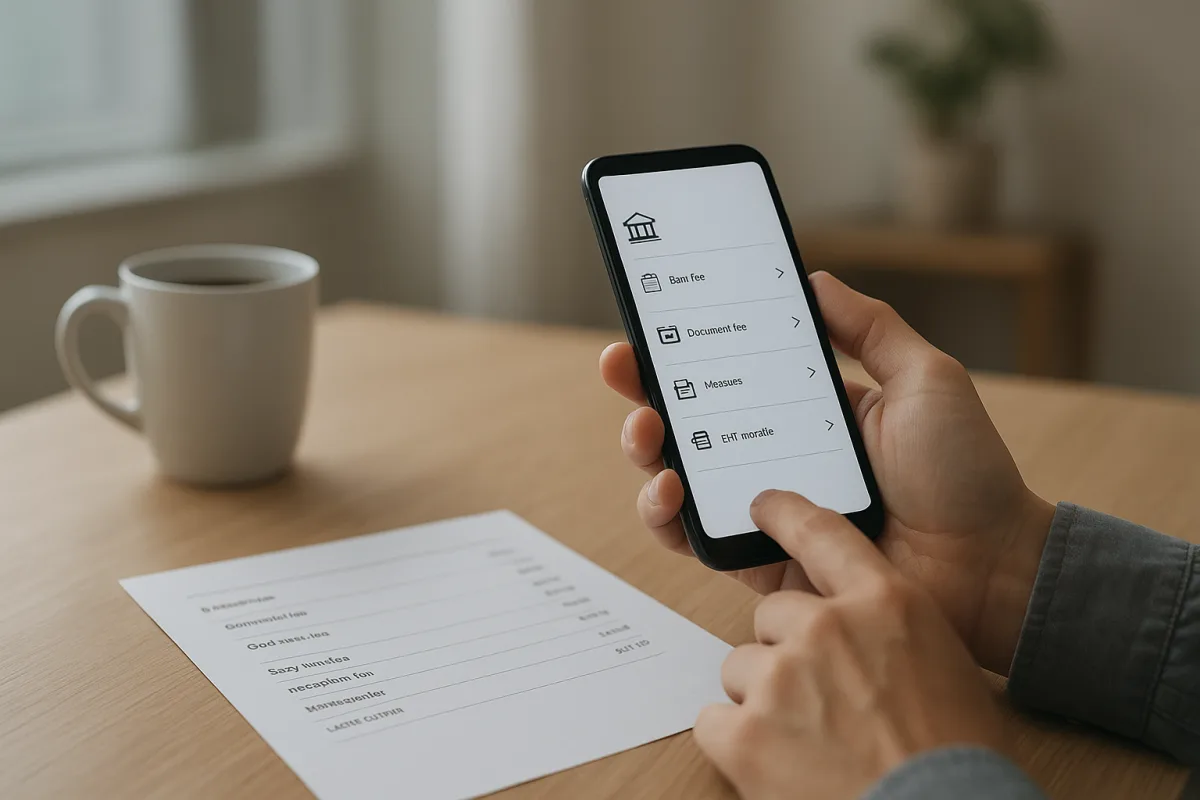
Los bancos suelen ofrecer la información sobre tarifas y comisiones en el documento informativo previo al contrato, en la tabla de comisiones y en las secciones explicativas dentro de la aplicación móvil. Las menciones recogidas en estos documentos deben leerse con atención en lo relativo a los límites de operaciones gratuitas, los cargos que se activan bajo determinadas condiciones y los costes de servicios adicionales.
¿Qué apartados hay que revisar en la tarifa de comisiones?
Conceptos básicos relacionados con el uso de la cuenta
Uno de los primeros apartados que conviene revisar es el de comisión de mantenimiento de cuenta. En algunos productos digitales este cargo puede no existir; en otros, puede aplicarse si no se cumplen determinadas condiciones. Por eso es imprescindible comprobar bajo qué requisitos se mantiene la condición de “gratis”.
Además, la emisión de la tarjeta, la renovación de la tarjeta, la tarjeta adicional, el envío del extracto o determinadas notificaciones de operaciones también pueden figurar en la tarifa de comisiones. En especial, las líneas relacionadas con la solicitud de una tarjeta física y el uso de cajeros automáticos contienen detalles importantes para quienes usan una cuenta digital.
Transferencias de dinero y operaciones en efectivo
El apartado de comisión por transferencias y traspasos es uno de los que más confusión genera. Conviene comprobar si el coste cambia según el tipo de operación, el canal o la hora; y también si las operaciones FAST, las transferencias bancarias y los traspasos se tarifican por separado. Del mismo modo, hay que revisar si existen cargos adicionales al sacar o ingresar efectivo en cajeros de otro banco.
- Si existen límites o condiciones para transferencias gratuitas
- Si en el uso de cajeros se distingue entre la red propia y la ajena
- Si se aplican comisiones separadas por tarjeta, notificaciones y servicios extra
¿En qué hay que fijarse al comparar?
Las comisiones bancarias no deben valorarse mirando una sola línea. Hay que tener en cuenta, al mismo tiempo, la frecuencia con la que el usuario hace transferencias, su necesidad de efectivo, el uso de la tarjeta y la preferencia por servicios adicionales. Así, el coste total de uso de una oferta que en principio parece barata se entiende con mayor claridad.
Antes de decidirse, también es importante comprobar si la tarifa de comisiones coincide con lo que aparece en el contrato de usuario. Si algún apartado no queda claro, pedir una aclaración a través de los canales de asistencia dentro de la aplicación o mediante los textos informativos oficiales puede ayudar a evitar desacuerdos en el futuro.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.