
¿Qué conceptos se tienen en cuenta en la cancelación anticipada de un préstamo de consumo?
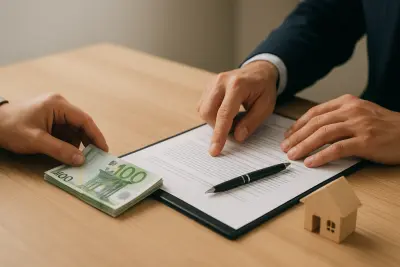
Para quienes quieren cerrar antes de tiempo una deuda de préstamo de consumo, el pago total puede no limitarse solo al capital pendiente. Según las condiciones recogidas en el contrato del banco, durante la cancelación anticipada también pueden incluirse los intereses devengados, algunos gastos aún no cobrados y, si existe, una compensación por pago anticipado.
Por eso, la pregunta de “¿cuánto saldrá de penalización?” no tiene una única respuesta. La aplicación varía según la estructura de intereses del préstamo, el plazo restante, la fecha del pago y lo que establezca el contrato. El importe más preciso se obtiene con el saldo de cancelación actualizado facilitado por el banco.
Principales conceptos que forman el importe total
- Capital pendiente: el importe principal que aún no se ha abonado.
- Intereses devengados hasta la fecha de cancelación y los impuestos asociados.
- Penalización del préstamo o compensación por pago anticipado, si está expresamente prevista en el contrato.
- Otros cargos adicionales ya vencidos pero todavía no pagados, en caso de que existan.
Un punto importante es que no se pueden cobrar por adelantado intereses correspondientes a cuotas que aún no han llegado. En una cancelación anticipada, normalmente se descuenta el interés que se generaría en los periodos restantes; por eso, el consumidor puede reducir el coste total al saldar la deuda antes del vencimiento ordinario.
¿Cómo se calcula la penalización por cancelación anticipada?
En la práctica, el cálculo empieza por determinar la deuda pendiente. Después se añaden los importes acumulados hasta la fecha de cancelación y, si así lo recoge expresamente el contrato, se suma la compensación por pago anticipado; a cambio, se descuentan los intereses de los meses futuros para hacer el cálculo de intereses final.
Documentos que debe revisar el consumidor
- El contrato del préstamo y el plan de pagos inicial.
- El saldo de cancelación actualizado o el detalle de la deuda facilitado por el banco.
- Los documentos relativos al seguro, comisiones de apertura o productos vinculados.
En el desglose de cancelación solicitado al banco es importante que el capital, los intereses, los impuestos y el resto de deducciones aparezcan por separado. Gracias a ese detalle, el consumidor puede comprobar qué concepto tiene base contractual y pedir explicaciones si aparece algún cargo inesperado.
¿Qué derechos tiene el consumidor y cómo puede reclamar?
Desde el punto de vista de los derechos del consumidor, el paso más importante es comparar el contrato del préstamo con el plan de pagos entregado después. Si aparece un cobro que no figura expresamente en el contrato o que se considera contrario a la normativa, primero puede presentarse una reclamación por escrito ante el banco y, si no hay respuesta satisfactoria, valorar acudir a la Junta Arbitral de Consumo o a las vías judiciales correspondientes.
Además, si el préstamo incluye un seguro u otros productos vinculados, también conviene preguntar por las condiciones de devolución del periodo no utilizado. Antes de tomar la decisión de cancelar el préstamo, el desglose detallado que se obtenga en la oficina o por canales digitales es la forma más segura de evitar costes sorpresa.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.